

1. október 2026
Leigumarkaðskönnun HMS 2026
Skoða skýrslu
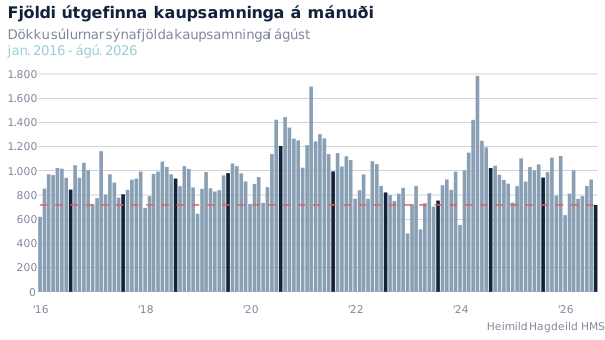
Í ágúst voru gefnir út 727 kaupsamningar um íbúðarhúsnæði á landinu öllu, samanborið við 931 í júlí. Kaupsamningum fækkaði því um tæplega 22% á milli mánaða. Kaupsamningar voru jafnframt um 24% færri en í ágúst í fyrra, þegar 951 kaupsamningur var gefinn út.
Umsvif í ágúst voru einnig lítil í samanburði við undanfarin ár og hafa ekki verið minni í ágústmánuði síðan 2014. Að meðaltali voru gefnir út 935 kaupsamningar í ágústmánuði á árunum 2016-2025 og var fjöldinn því um 22% undir meðaltalinu. Á fyrstu átta mánuðum ársins hefur 6.556 kaupsamningum verið þinglýst, sem eru um 15% færri kaupsamningar en á sama tímabili í fyrra og um 14% færri kaupssamningar en að meðaltali á fyrstu átta mánuðum síðustu tíu ára.
Upplýsingar um fjölda kaupsamninga má nálgast í mælaborði um veltu og fjölda kaupsamninga á vef HMS. Í mælaborðinu eru einnig aðgengilegar fyrstu tölur um þinglýsta kaupsamninga í september. Nú þegar hefur 816 kaupsamningum sem gefnir voru út í september verið þinglýst, sem er meira en heildarfjöldi kaupsamninga í ágúst. Þar sem þinglýsing kaupsamninga getur tekið nokkurn tíma er þó ekki um endanlega tölu að ræða fyrir septembermánuð.
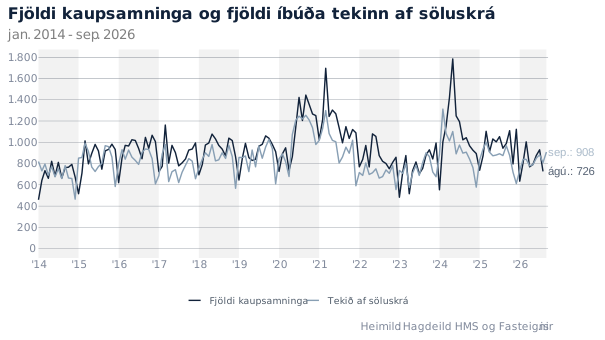
Í þessu samhengi má einnig líta til fjölda íbúða sem teknar voru af söluskrá í mánuðinum en sá mælikvarði hefur jafnan gefið ágæta vísbendingu um fjölda kaupsamninga næstu vikur. Alls voru 908 íbúðir teknar af söluskrá í september, samanborið við 809 í ágúst.
Fjöldi íbúða sem kemur nýr inn á söluskrá hefur sveiflast nokkuð undanfarin ár. Auglýsing á íbúð telst ný ef sama íbúð hefur ekki verið auglýst í mánuðunum á undan. Þannig er komið í veg fyrir að sama eign teljist oftar en einu sinni við sömu sölutilraun, þrátt fyrir að auglýsing sé tekin út og endurbirt stuttu síðar.
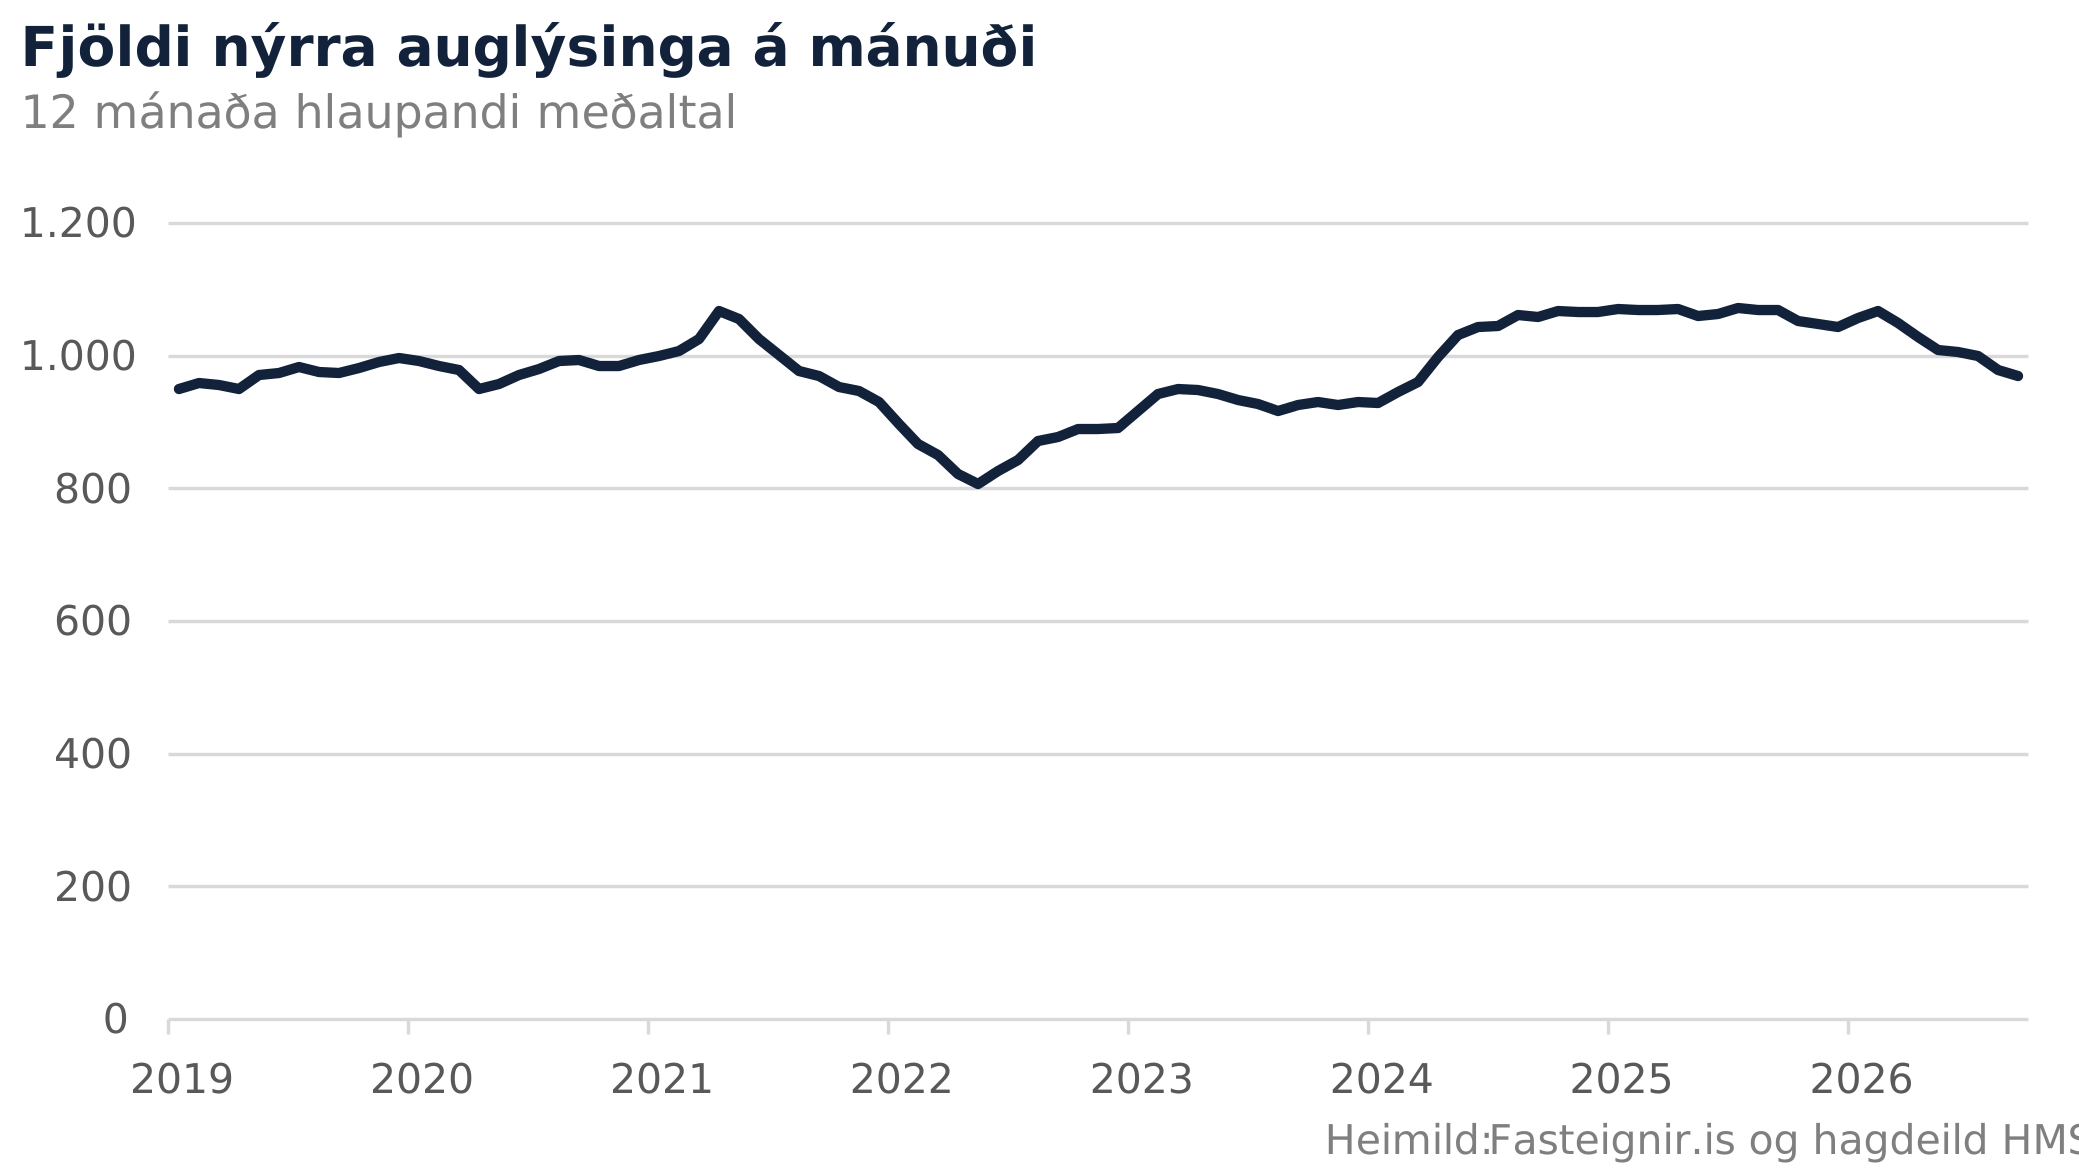
Tólf mánaða hlaupandi meðaltal nýrra eigna á söluskrá var lengst af nálægt 1.000 nýjum auglýsingum á mánuði á árunum 2019–2021, en lækkaði talsvert þegar eftirspurn var hvað mest og fór niður í rúmlega 800 um mitt ár 2022. Nýjum auglýsingum tók síðan að fjölga á ný og var tólf mánaða meðaltalið komið í um 1.070 auglýsingar á mánuði árið 2025.
Nýjum auglýsingum hefur hins vegar fækkað það sem af er ári. Í september 2026 voru að meðaltali um 970 íbúðir skráðar nýjar til sölu á mánuði síðustu tólf mánuði. Fjöldinn er því aftur orðinn svipaður og hann var lengst af á árunum 2019-2020.
Fjöldi nýrra auglýsinga segir þó ekki einn og sér hvernig jafnvægið á fasteignamarkaði þróast. Til þess er gagnlegt að bera saman fjölda seldra íbúða og þeirra sem koma nýjar inn á söluskrá. Þegar fleiri íbúðir seljast en koma nýjar á markað er hlutfallið yfir einum, en þegar nýjar auglýsingar eru fleiri en seldar íbúðir er hlutfallið undir einum. Þessi mælikvarði gefur þannig vísbendingu um hvort sala sé mikil eða lítil miðað við innflæði nýs auglýsts framboðs.
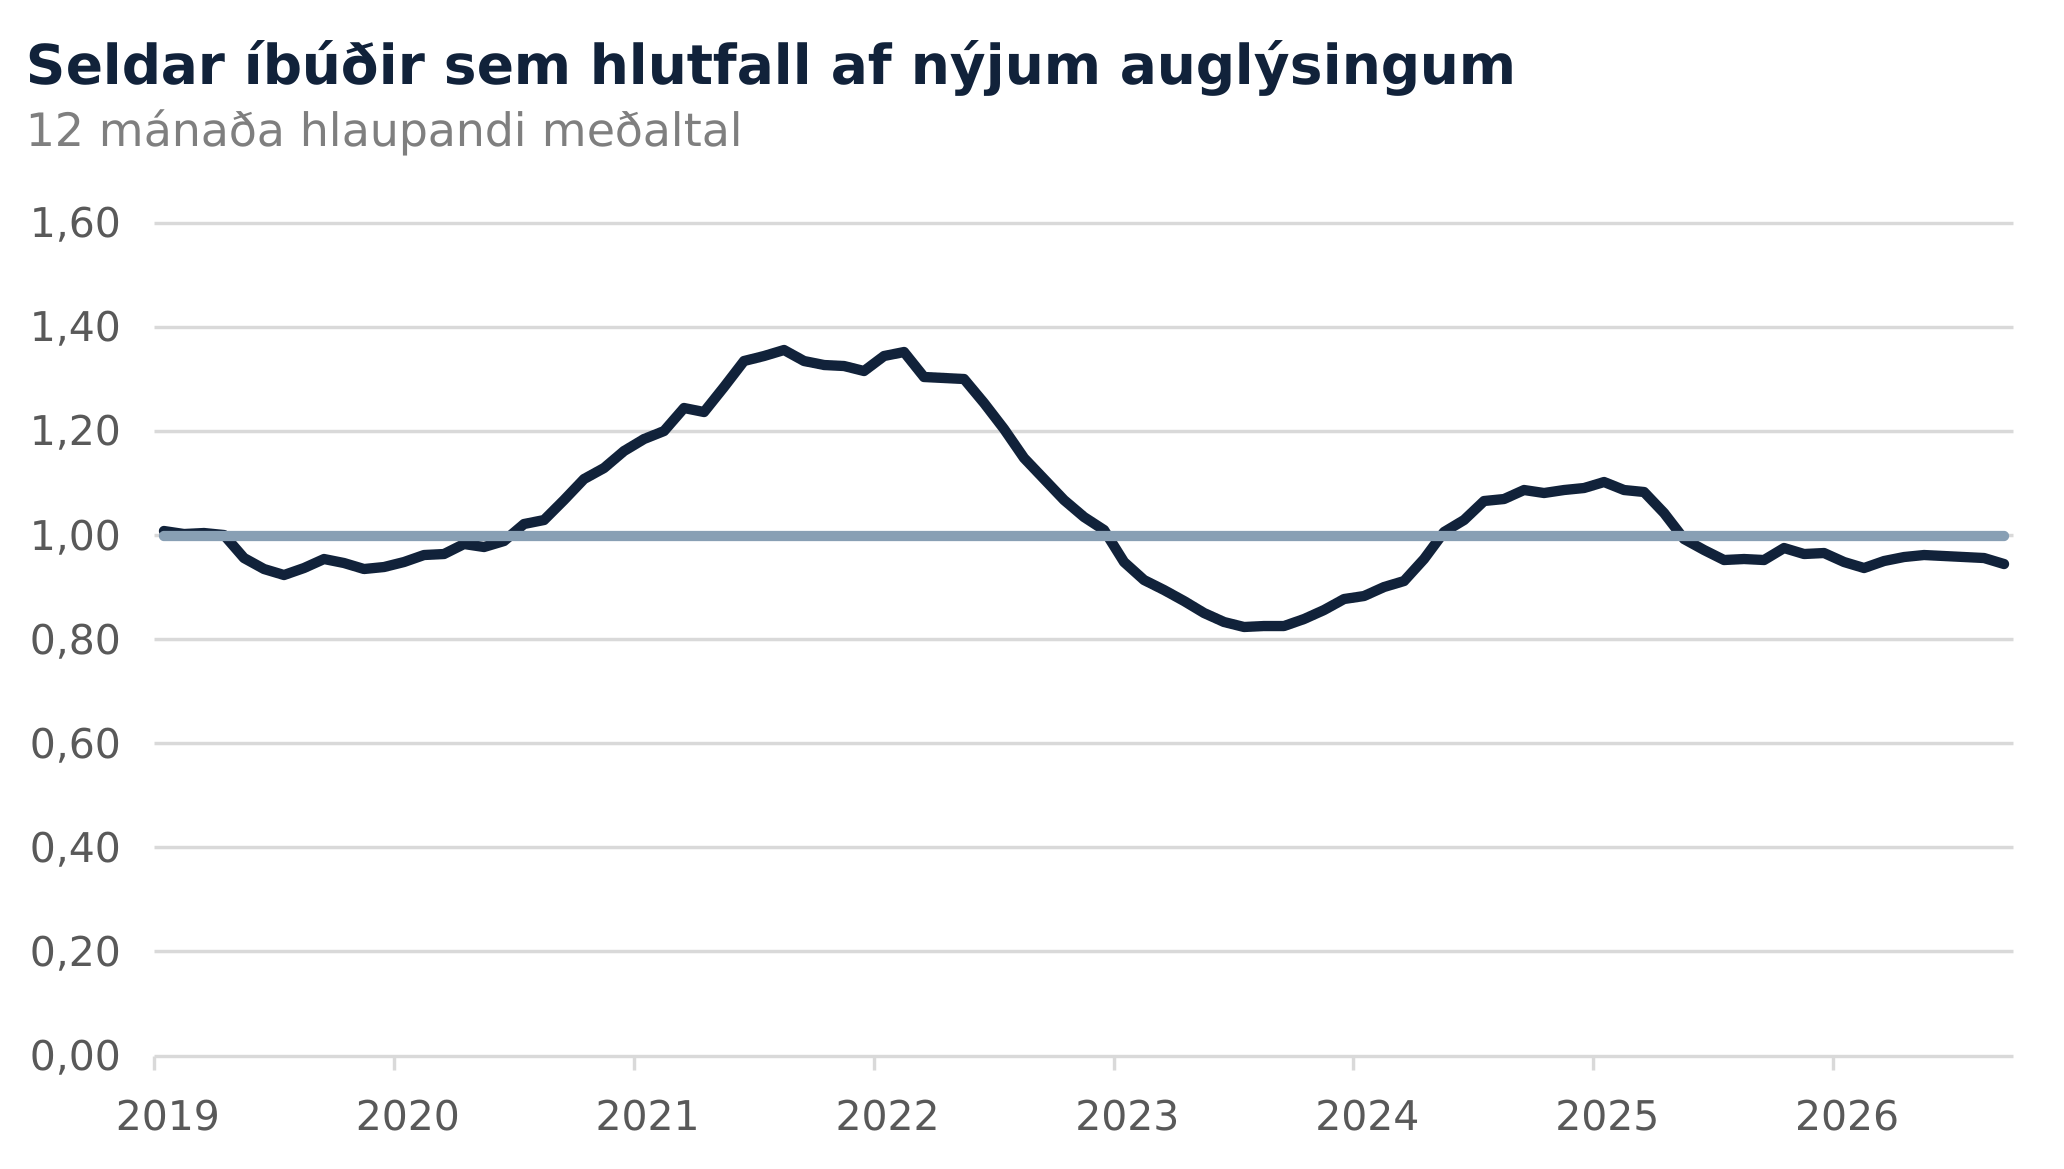
Á árunum 2020–2022 var hlutfallið lengi yfir einum og fór hæst í um 1,35. Þegar dró úr eftirspurn lækkaði það hratt og fór niður í rúmlega 0,8 árið 2023. Umsvif jukust aftur árið 2024 og hlutfallið fór tímabundið yfir einn, en frá vorinu 2025 hefur það að mestu verið undir einum.
Í september 2026 mældist tólf mánaða hlaupandi meðaltal hlutfallsins 0,94. Það þýðir að það seldust að jafnaði um 94 íbúðir fyrir hverjar 100 sem komu nýjar á söluskrá síðustu tólf mánuði. Hlutfallið hefur lítið breyst undanfarna mánuði og bendir því til þess að sala og nýtt auglýst framboð séu nú nær jafnvægi en þau voru árið 2023.
Rétt er þó að hafa í huga að til seldra eigna teljast einnig eignir sem seldar voru án þess að vera auglýstar á almennum markaði. Þar geta meðal annars verið kaup að hluta, viðskipti milli skyldra aðila, magnkaup og kaup fjármálafyrirtækja. Slík viðskipti teljast með seldum íbúðum en fara ekki endilega í auglýsingu og hækka því hlutfallið.
Jafnframt getur eign verið tekin af söluskrá, til dæmis þegar kauptilboð með fyrirvara hefur verið samþykkt, en komið aftur í sölu ef viðskiptin ganga ekki eftir. Hún myndi þá ekki teljast sem ný auglýsing heldur gildir fyrri skráning auglýsingarinnar áfram, þó eignin bætist aftur við framboð íbúða til sölu.
Mælikvarðinn getur þess vegna gefið til kynna meira jafnvægi á milli sölu og nýs auglýsts framboðs en raunverulega ríkir á hinum almenna fasteignamarkaði. Það getur jafnframt skýrt að hluta hvers vegna heildarframboð íbúða hefur safnast meira upp en samanburðurinn á seldum íbúðum og nýjum auglýsingum einn og sér gefur til kynna.
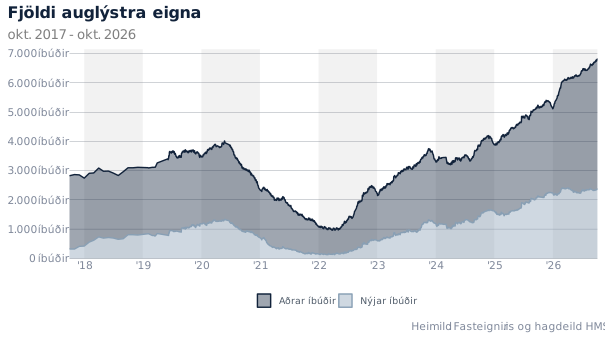
Framboð íbúða til sölu hefur aukist talsvert frá áramótum, en aukningin hefur nær öll verið meðal annarra íbúða en nýrra. Í október voru 6.763 íbúðir til sölu samanborið við 5.116 íbúðir í byrjun árs, sem er fjölgun um 32%. Á sama tíma fjölgaði nýjum íbúðum til sölu aðeins úr 2.234 í 2.346, eða um 5%, og hefur fjöldi þeirra að mestu verið á bilinu 2.200 til 2.400 það sem af er ári. Öðrum íbúðum á söluskrá fjölgaði hins vegar úr 2.882 í 4.417, eða um 53%.
Hröð fjölgun annarra íbúða til sölu hefur því dregið úr hlutdeild nýrra íbúða í heildarframboði. Nýjar íbúðir voru um 44% framboðsins í janúar en hlutdeildin var komin niður í um 35% í október.
Rétt er að geta þess að í gögnum um fasteignaauglýsingar skilgreinir HMS íbúðir sem nýjar ef þær hafa byggingarár 2024 eða síðar. Íbúðir kunna því að teljast sem nýjar þrátt fyrir að þær séu í endursölu ef þær eru mjög ungar. Til samanburðar má nefna að samkvæmt septembertalningu HMS á íbúðum í byggingu voru 1.855 íbúðir fullbúnar en höfðu ekki verið teknar í notkun. Þeim hefur fjölgað talsvert á milli talninga, eða um 32% frá því í marstalningu og um 85% frá því í septembertalningu 2025. Það kann að vera að hluti þeirra íbúða sem teljast fullbúnar en ekki teknar í notkun hafi ekki enn verið auglýstar til sölu og teljist þá ekki með í framboði nýrra íbúða til sölu.
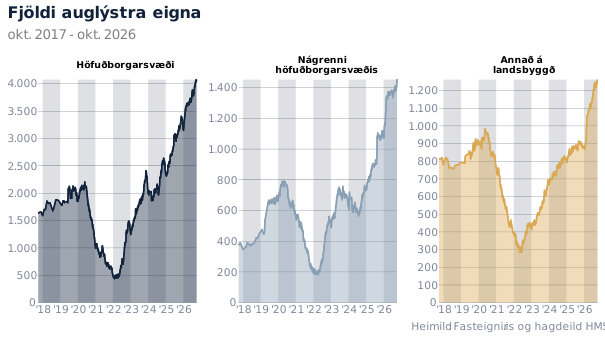
Framboð íbúða til sölu hefur aukist mikið á öllum landssvæðum undanfarin misseri. Í október voru rúmlega 4.050 íbúðir til sölu á höfuðborgarsvæðinu, um 1.425 í nágrenni höfuðborgarsvæðisins og rúmlega 1.250 annars staðar á landsbyggðinni.
Frá október í fyrra hefur íbúðum til sölu fjölgað um 828 á höfuðborgarsvæðinu, eða um 26%. Í nágrenni höfuðborgarsvæðisins hefur framboðið aukist um 338 íbúðir, eða 31%, og annars staðar á landsbyggðinni um 343 íbúðir, sem jafngildir tæplega 38% fjölgun. Hlutfallslega hefur framboðið því aukist mest á landsbyggðinni, þótt fjölgunin í fjölda íbúða sé mest á höfuðborgarsvæðinu.
Sé horft tvö ár aftur í tímann er breytingin enn meiri. Frá október 2024 hefur framboð aukist um rúmlega 70% á höfuðborgarsvæðinu, meira en tvöfaldast í nágrenni þess og aukist um tæplega 55% annars staðar á landsbyggðinni. Aukið framboð á fasteignamarkaði er því ekki bundið við eitt svæði heldur hefur það verið víðtækt um landið.
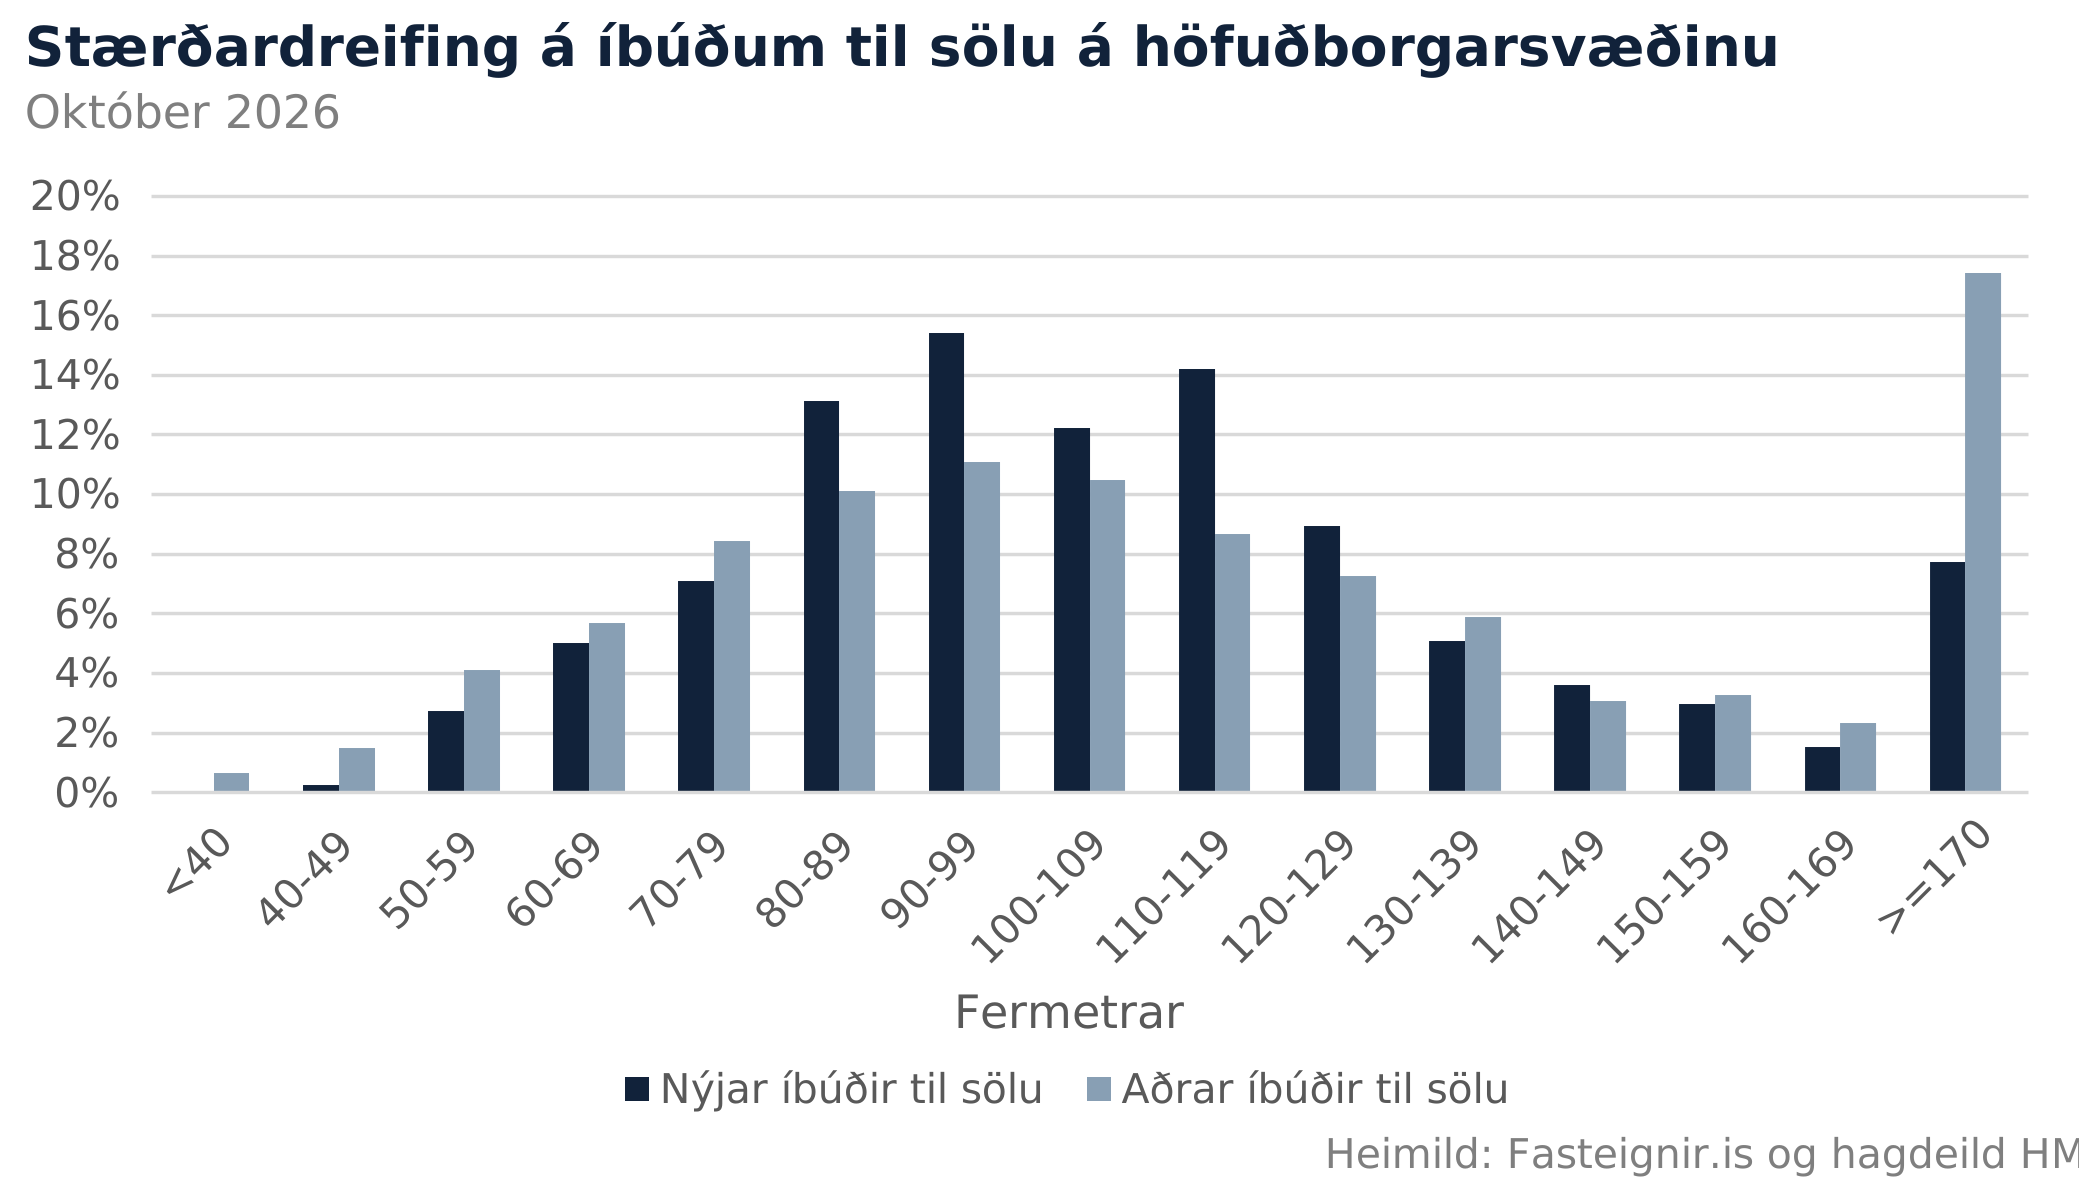
Stærðardreifing nýrra íbúða sem eru til sölu á höfuðborgarsvæðinu er nokkuð frábrugðin dreifingu annarra íbúða á söluskrá. Um 64% nýrra íbúða til sölu eru á bilinu 80–129 fermetrar, samanborið við tæplega helming annarra íbúða. Munurinn er meðal annars áberandi í stærðarflokkunum 80–99 fermetrar, sem eru um 28% nýrra íbúða til sölu en 21% annarra íbúða.
Stærstu íbúðirnar eru aftur á móti mun algengari meðal annarra íbúða á söluskrá. Íbúðir sem eru 170 fermetrar eða stærri eru um 17% annarra íbúða til sölu en um 8% nýrra íbúða. Íbúðir undir 80 fermetrum eru einnig hlutfallslega færri meðal nýrra íbúða, eða um 15% samanborið við um 20% annarra íbúða. Framboð nýrra íbúða er því meira bundið við meðalstóra stærðarflokka, en framboð annarra íbúða dreifist meira á milli stærðarflokka.
Vísitala íbúðaverðs hækkaði um 1,06% á milli ágúst og september. Vísitalan hækkaði mun meira heldur en hún hefur gert á vor- og sumarmánuðum þessa árs, en árstakturinn í vísitölunni helst þó nánast óbreyttur frá síðustu mánuðum.
Hækkunin var einkum á höfuðborgarsvæðinu, þar sem vísitalan hækkaði um 1,4% á milli mánaða, á meðan hún stóð í stað á landsbyggðinni. Ef litið er til síðustu tólf mánaða hefur vísitala íbúðaverðs á höfuðborgarsvæðinu hækkað um 2,1%, en vísitala íbúðaverðs á landsbyggðinni hefur hækkað um 1,1%.
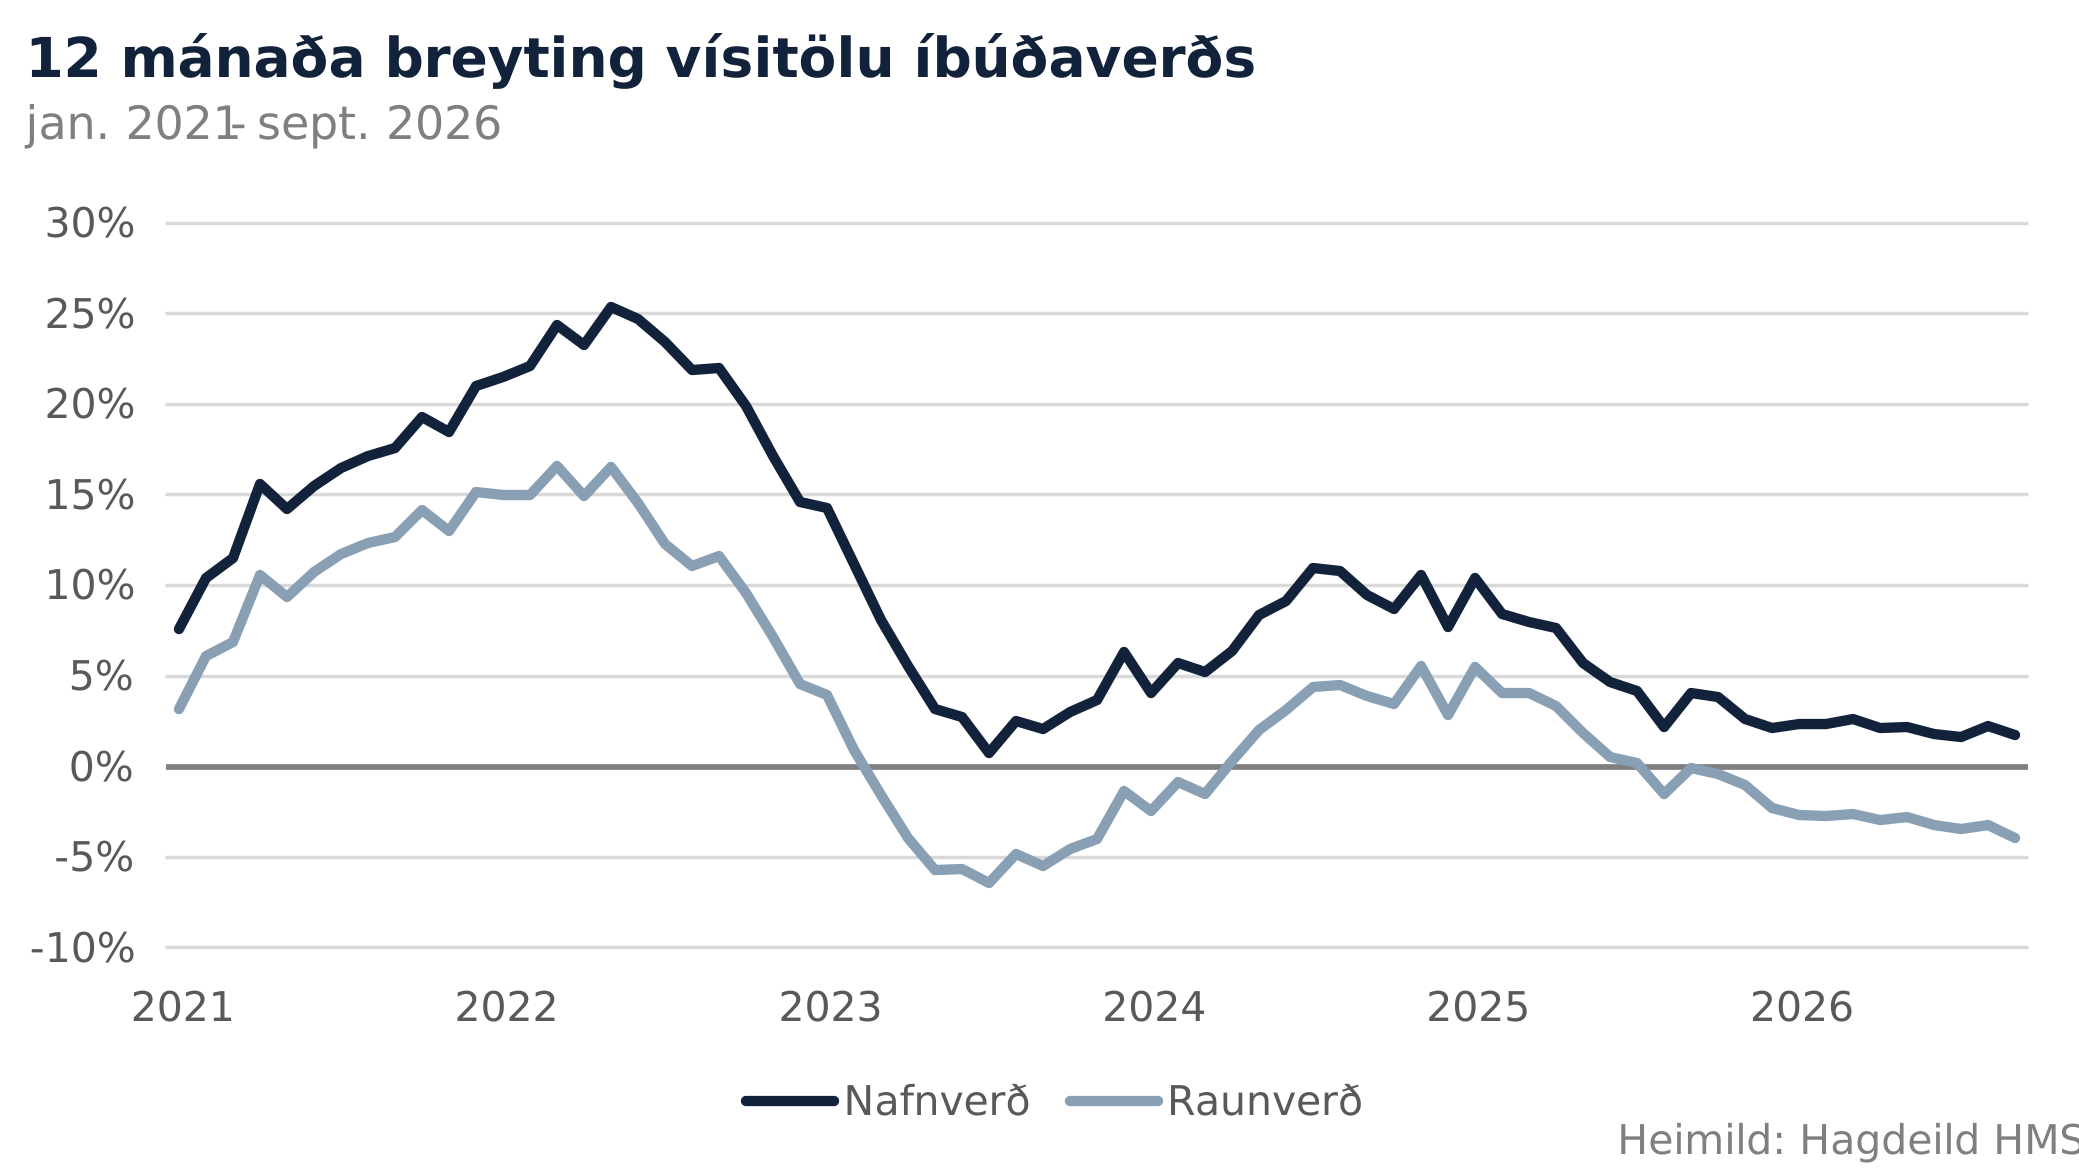
Íbúðaverð hefur því hækkað mun hægar en almennt verðlag undanfarið ár. Verðbólga mældist 5,9% í september og hefur raunverð íbúða því lækkað um tæplega 4% á síðustu tólf mánuðum, líkt og sjá má á mynd hér að neðan.
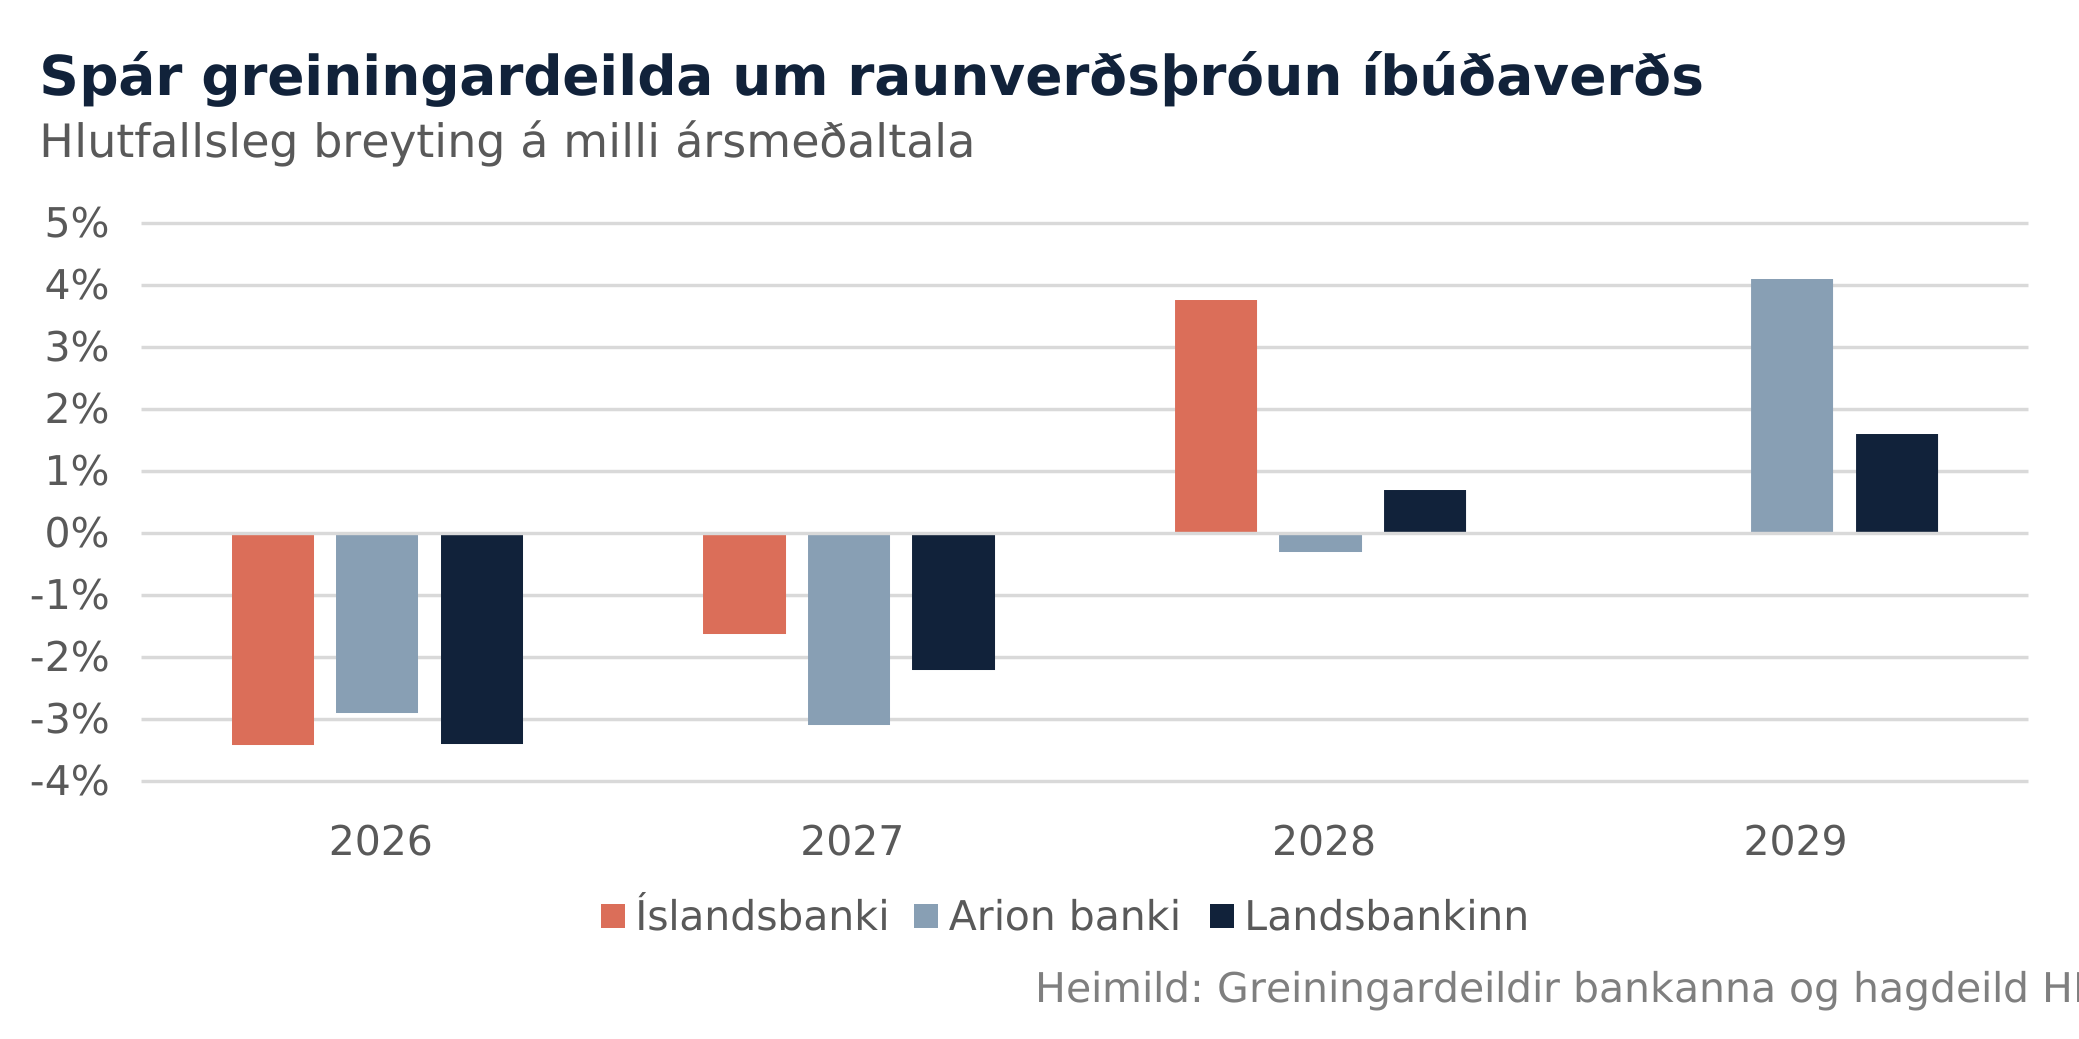
Nýjustu þjóðhagsspár stóru viðskiptabankanna þriggja gera allar ráð fyrir að raunverð íbúða lækki á þessu ári og árið 2027. Þótt íbúðaverð hækki að nafnvirði samkvæmt spánum verða hækkanirnar minni en almennar verðlagshækkanir og því er áfram gert ráð fyrir kólnun á fasteignamarkaði næstu misseri.
Spár bankanna eru nokkuð samhljóma til skemmri tíma en Arion banki gerir ráð fyrir 2,9% lækkun raunverðs í ár og 3,1% lækkun árið 2027, Íslandsbanki spáir 3,4% og 1,6% lækkun og Landsbankinn 3,4% og 2,2% lækkun á sömu árum.
Meiri munur er á horfunum þegar lengra líður á spátímann. Íslandsbanki gerir ráð fyrir að raunverð taki við sér árið 2028 og hækki þá um 3,8%, á meðan Landsbankinn spáir hægari viðsnúningi, með 0,7% hækkun árið 2028 og 1,6% hækkun árið 2029. Arion banki gerir hins vegar ráð fyrir 0,3% lækkun árið 2028 áður en að raunverð hækki um 4,1% árið 2029.
Í byrjun október mælti Ragnar Þór Ingólfsson, félags- og húsnæðismálaráðherra, fyrir breytingum á húsaleigulögum sem fjalla um reglubundnar breytingar á leigufjárhæð á samningstíma, svokallaðri leigubremsu. Með frumvarpinu er meðal annars lagt til að mánaðarlegar hækkanir leiguverðs, svo sem í samræmi við þróun vísitölu neysluverðs, verði gerðar óheimilar og að framvegis verði einungis heimilt að breyta leiguverði á tólf mánaða fresti. Með frumvarpinu er einnig girt fyrir það að samningsaðilar geti samið um margþættar eða samsettar hækkanir, eins og að hækka leigu bæði um fasta fjárhæð og vísitölu á sama tíma. Velja þurfi eitt af þremur viðmiðum sem reglubundnar breytingar miðist við, þ.e. vísitölu neysluverðs til verðtryggingar, fyrir fram umsamið fast hlutfall af leigufjárhæð eða fyrir fram umsamda fasta fjárhæð.
Þá er lagt til að hámarksþak verði sett á reglubundna hækkun leigufjárhæðar þannig að umsamdar breytingar á leiguverði geti aldrei leitt til meiri hækkunar en sem nemur breytingu á vísitölu neysluverðs til verðtryggingar á sama tímabili.
Markmið breytinganna er að auka húsnæðisöryggi, minnka vægi verðtryggingar og styrkja stöðu leigjenda með auknum fyrirsjáanleika um þróun húsnæðiskostnaðar og skýrara regluverki um reglubundnar breytingar á leigufjárhæð á samningstíma. Frumvarpið byggist á áherslum í stefnuyfirlýsingu ríkisstjórnar Samfylkingar, Viðreisnar og Flokks fólksins, auk þess sem fjallað var um áform um að bæta réttarstöðu leigjenda með afnámi mánaðarlegrar vísitölubindingar húsaleigu í öðrum húsnæðispakka ríkisstjórnarinnar.
Samkvæmt gildandi húsaleigulögum skal kveðið á um leigufjárhæð í húsaleigusamningi. Leigufjárhæðin skal vera sanngjörn og eðlileg í garð beggja aðila. Jafnframt skal tilgreina í leigusamningi hvort og þá hvernig leigufjárhæðin skuli taka breytingum á leigutímanum. Almennt skal leigufjárhæð ekki taka öðrum breytingum á leigutíma en þeim sem samið er um í upphafi við gerð leigusamnings. Breytingar á leiguverði skulu ávallt ákvarðaðar með hliðsjón af sanngirni leiguverðs. Komist aðilar ekki að samkomulagi um breytingar á leiguverði geta þeir borið leigufjárhæð undir kærunefnd húsamála sem veitir bindandi úrskurði í slíkum málum innan tveggja mánaða.
Litlar takmarkanir á ákvörðun leiguverðs hafa verið við lýði á leigumarkaði hér á landi, en þær hafa þó færst í aukana undanfarin ár. Árið 2024 var leigusölum gert óheimilt að breyta leiguverði, svo sem með mánaðarlegri vísitölutengingu, í tímabundnum leigusamningum til 12 mánaða eða skemmri tíma. Frá og með 1. janúar 2026 var lögunum hins vegar breytt á þann hátt að óheimilt var að breyta leiguverði á fyrstu 12 mánuðum tímabundinna leigusamninga, óháð því til hversu langs tíma var samið. Samhliða þessum breytingum var girt fyrir að leigusali geti sagt upp leigusamningi til þess eins að gera nýjan leigusamning með hærra leiguverði.
Með frumvarpinu er ekki hróflað við heimild leigusala til að hækka leigufjárhæð vegna verulegrar hækkunar á rekstrarkostnaði eignarinnar né heimild beggja aðila til að krefjast aðlögunar að markaðsverði.
Ólíkar reglur gilda um leiguverð á hinum Norðurlöndunum, bæði hvað varðar ákvörðun upphaflegs leiguverðs og heimildir til hækkana á samningstíma. Hér á eftir verður fjallað um tíðni verðbreytinga, viðmið við hækkanir og heimildir til að laga leigu að markaðsverði.
Fyrirkomulagið sem lagt er til í frumvarpinu kemst líklegast hvað næst því sem ríkir í Noregi. Þar er aðilum að leigusamningi almennt frjálst að semja um leiguverð sín á milli í nýjum leigusamningum, svo lengi sem leiguverðið telst sanngjarnt. Þar er heimilt að uppfæra leiguverð á tólf mánaða fresti, með að minnsta kosti eins mánaðar fyrirvara, en hækkunin má þó ekki vera umfram hækkun vísitölu neysluverðs.
Í Noregi geta aðilar að leigusamningi einnig óskað eftir því að leiguverð verði aðlagað að því sem almennt tíðkast á markaði fyrir sambærilegt húsnæði á tveggja og hálfs árs fresti. Aðlögunin getur verið hvort sem er til hækkunar eða lækkunar á leiguverði, en séu aðilar ósammála um uppfært markaðsverð geta þeir leitað álits tiltekinnar matsnefndar.
Í Danmörku fara reglur um leiguverð á einkareknum leigumarkaði eftir því hvenær húsnæðið var byggt. Leigusala og leigutaka er almennt frjálst að semja um leiguverð í leigusamningum um íbúðir sem byggðar voru eftir 1991. Semja þarf sérstaklega um reglubundnar hækkanir á leiguverði í leigusamningi, en algengt er að leiguverð sé bundið vísitölu neysluverðs (án skatta og opinberra gjalda) og uppfært á tólf mánaða fresti.
Umfangsmeiri verðstýringar gilda yfirleitt um einkarekið leiguhúsnæði sem byggt var árið 1991 eða fyrr, þó það geti verið misjafnt eftir sveitarfélögum. Leiguverð fyrir slíkar íbúðir skal vera kostnaðarmiðað, þ.e. taka mið af rekstrar- og viðhaldskostnaði húsnæðisins að viðbættri ávöxtunarkröfu. Leiguverðshækkanir verða að endurspegla raunverulegan aukinn kostnað vegna húsnæðisins. Leigusali verður að tilkynna um leiguverðshækkanir með að minnsta kosti þriggja mánaða fyrirvara, en algengt er að leiguverð sé uppfært 1. janúar ár hvert. Stærstur hluti einkarekins leiguhúsnæðis í Danmörku var byggður árið 1991 eða fyrr og því eru verðstýringar útbreiddar á einkarekna leigumarkaðnum þar í landi. Í almenna húsnæðiskerfinu í Danmörku (d. Almene boliger) miðast leiga jafnframt við byggingar-, viðhalds- og rekstrarkostnað húsnæðis.
Í Svíþjóð eru opinber og einkarekin leigufélög algengustu tegundir leigusala og slík félög þurfa að lúta tilteknum reglum þegar kemur að ákvörðun leiguverðs í upphafi leigusamnings. Þannig þarf leiguverðið að endurspegla notagildi leigjenda af íbúðinni, þ.e. taka mið af eiginleikum hennar og staðsetningu, og vera í takt við leiguverð sambærilegra íbúða á nálægum svæðum. Þá tíðkast að samtök leigjenda (s. Hyresgästföreningen) semji um árlegar leiguverðshækkanir við samtök leigusala í Svíþjóð. Það er sambærilegt fyrirkomulag og þekkist á vinnumarkaði hér á landi. Samtök leigjenda hafa það að markmiði að halda aftur af leiguverðshækkunum, en fyrir árið 2026 var samið um að meðaltali um 3,4% hækkun leiguverðs þegar leigusalar kröfðust upphaflega að meðaltali 5,5% hækkunar leiguverðs.
Í Svíþjóð gilda hins vegar aðrar reglur um útleigu einstaklinga á húsnæði í þeirra einkaeigu, en þann 1. júlí síðastliðinn tóku gildi breytingar á lögum þar um. Með lagabreytingunni varð einstaklingum frjálst að semja um leiguverð við leigutaka, en áður þurfti leiguverð að miðast við rekstrarkostnað fasteignarinnar að viðbættri ávöxtunarkröfu. Leigjendur geta þó leitað til tiltekinnar nefndar sem getur fyrirskipað lækkun á leigu ef hún er verulega hærri en fyrir aðrar sambærilegar íbúðir. Með lagabreytingunni er einstaklingum jafnframt heimilt að leigja út tvær eignir samkvæmt lögum um útleigu einstaklinga, en áður var þeim einungis heimilt að leigja út eina íbúð samkvæmt þeim. Allar eignir í útleigu umfram tvær skulu lúta strangari reglum. Rétt er að hafa í huga að þessar reglur ná til um 10% leigumarkaðarins í Svíþjóð.
Í Finnlandi gilda takmarkaðar reglur um ákvörðun leiguverðs, eftir að þær höfðu verið talsvert strangari fram á tíunda áratug síðustu aldar. Fjallað var um afregluvæðingu á finnska leigumarkaðnum í vegvísi leigumarkaðar 2025. Í dag er aðilum að leigusamningi frjálst að semja sín á milli um upphaflegt leiguverð, og hvort og hvernig leiguverð tekur breytingum á gildistíma leigusamnings. Í langtímasamningum er algengt er að leiga sé uppfærð einu sinni á ári, um fasta fjárhæð, fasta hlutfallslega hækkun, eða hækkun í samræmi við þróun vísitölu framfærslukostnaðar.
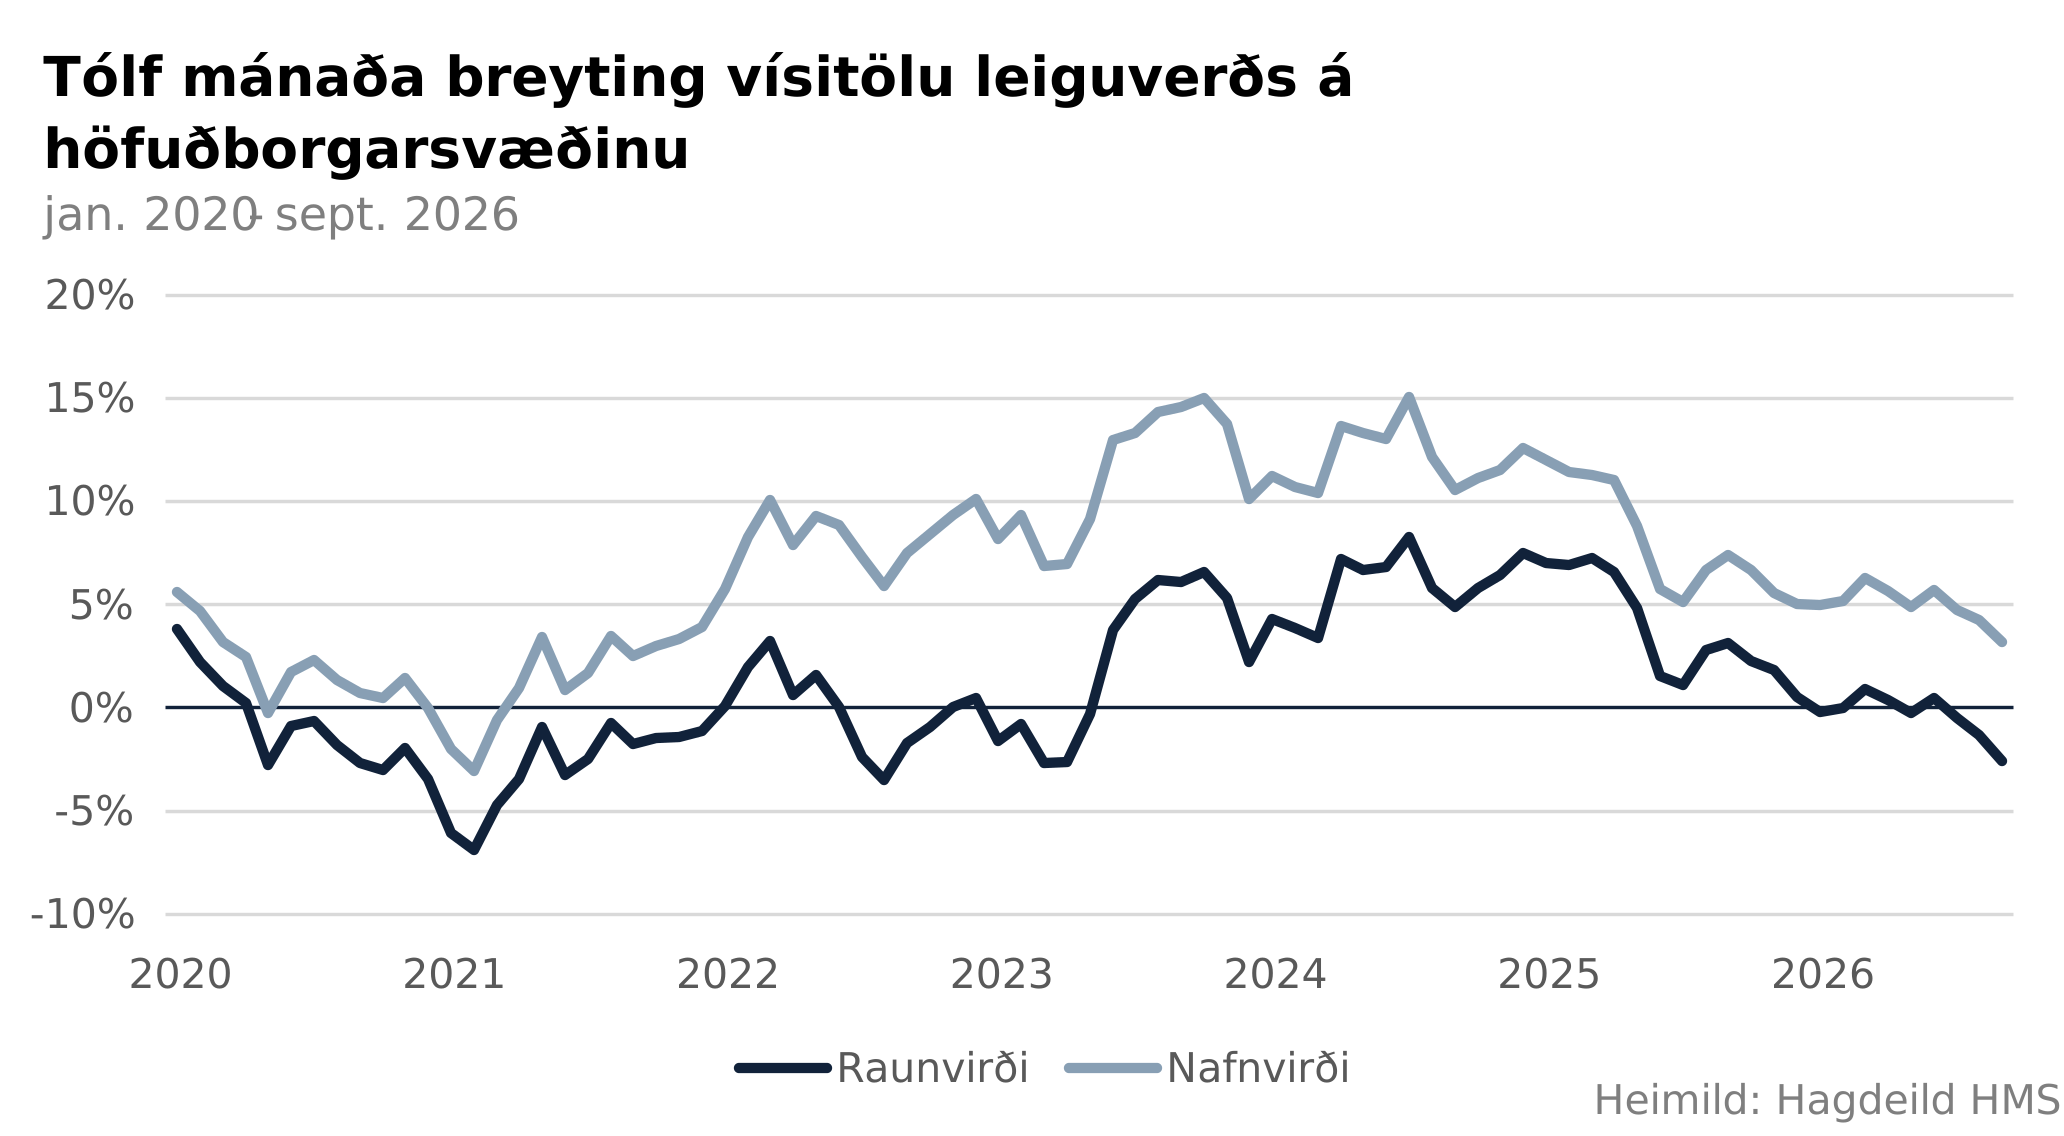
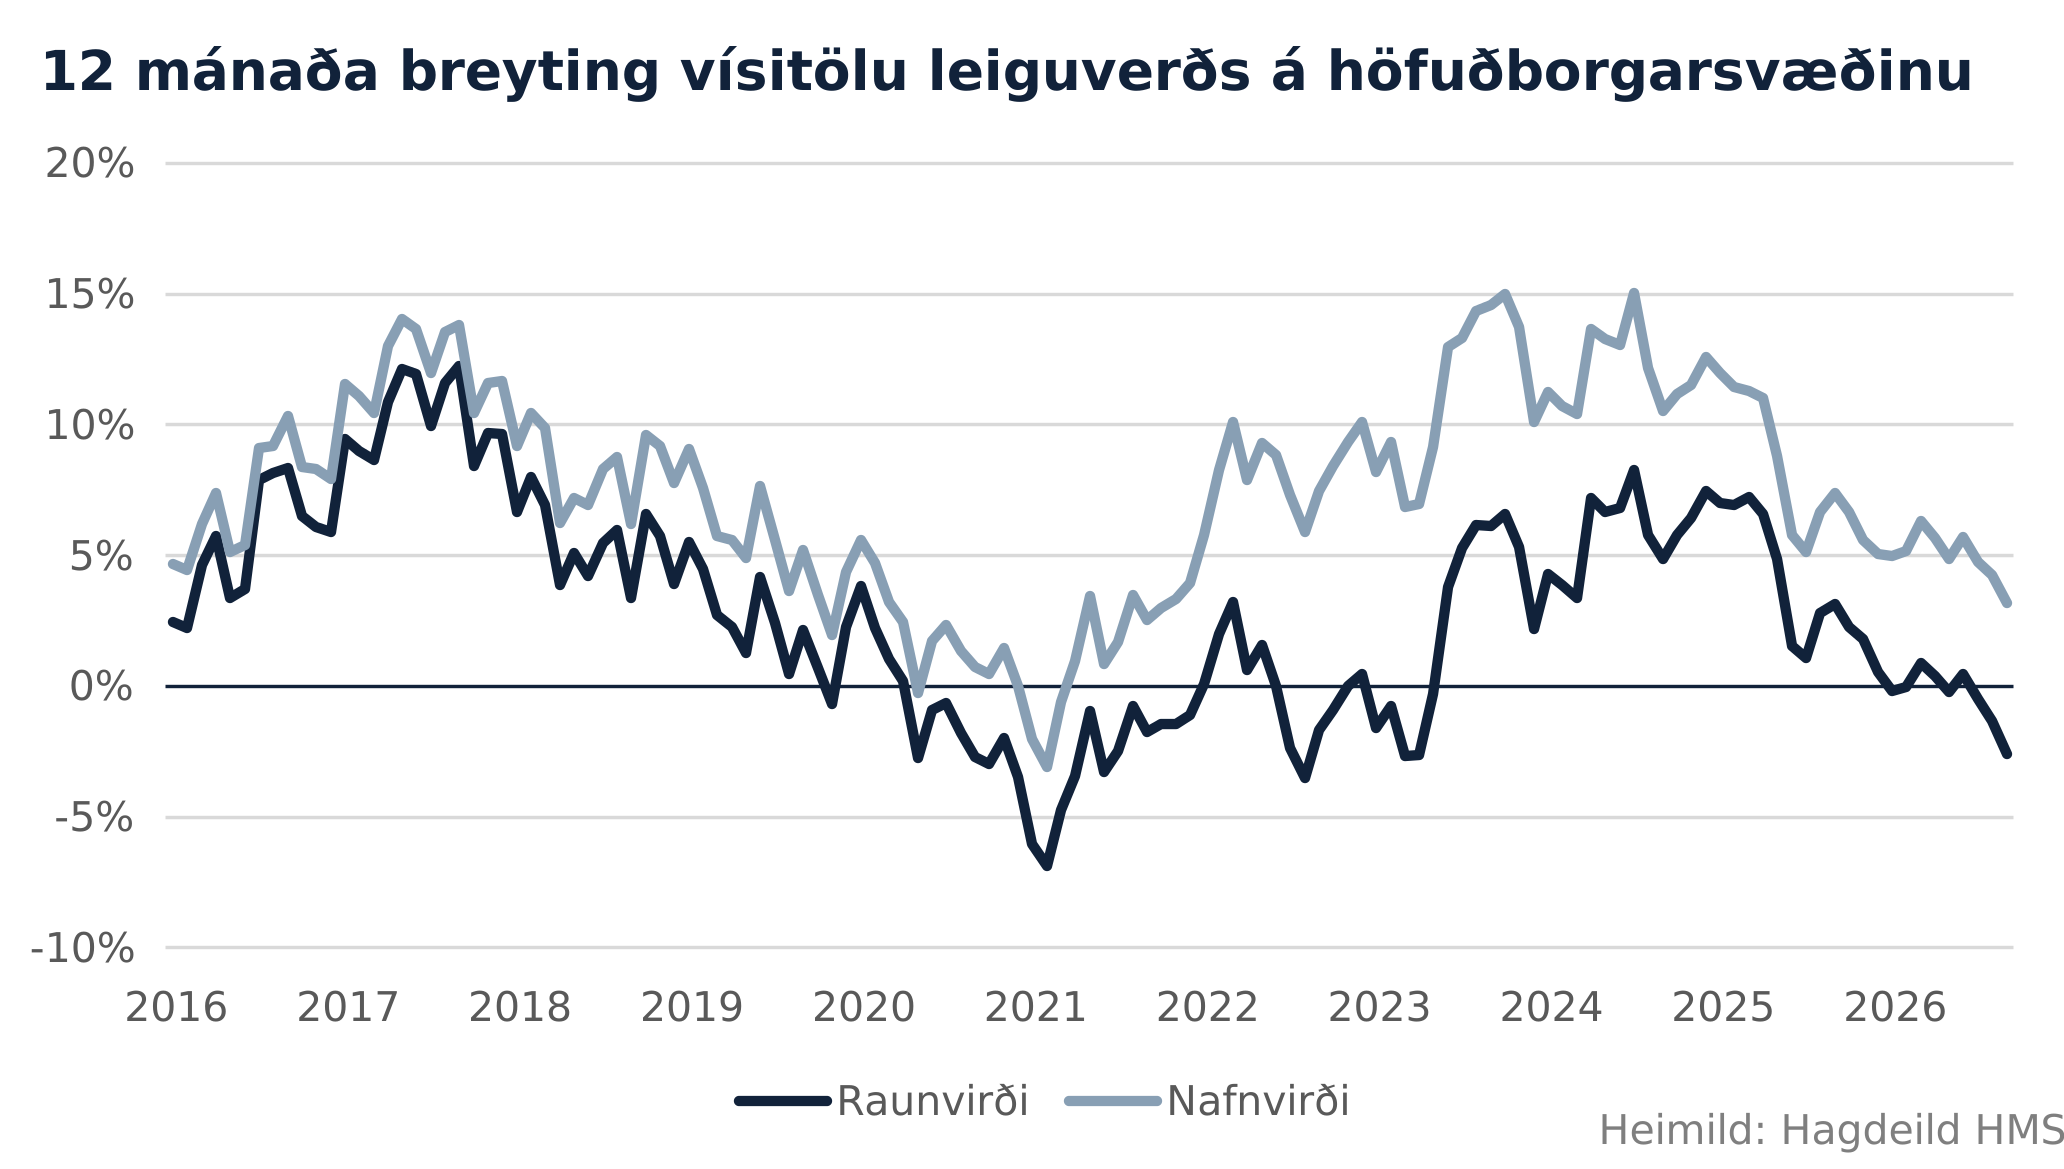
Vísitala leiguverðs á höfuðborgarsvæðinu mældist 129 stig í september og lækkaði um 0,92% á milli mánaða. Vísitalan mælist nú 1,07% lægri en í júlí síðastliðnum þar sem hún lækkaði um 0,15% á milli mánaða í ágúst.
Á síðastliðnum 12 mánuðum hefur vísitalan nú hækkað um 3,2% á sama tíma og verðbólga mældist 5,9% og íbúðaverð hækkaði um 1,8%. Vísitala leiguverðs hefur því lækkað um 2,6% að raunvirði síðastliðið ár, en árstakturinn er enn nokkuð hærri en fyrir vísitölu íbúðaverðs.
Áfram hægir því á verðhækkunum á leigumarkaði á höfuðborgarsvæðinu. Líkt og sjá má á myndinni hér að ofan hefur tólf mánaða takturinn farið lækkandi síðan á sumarmánuðum ársins 2024. Raunlækkun leiguverðs á ársgrundvelli hefur jafnframt ekki mælst meiri síðan á vormánuðum 2023 þegar verðbólga stóð í tæpum 10%.
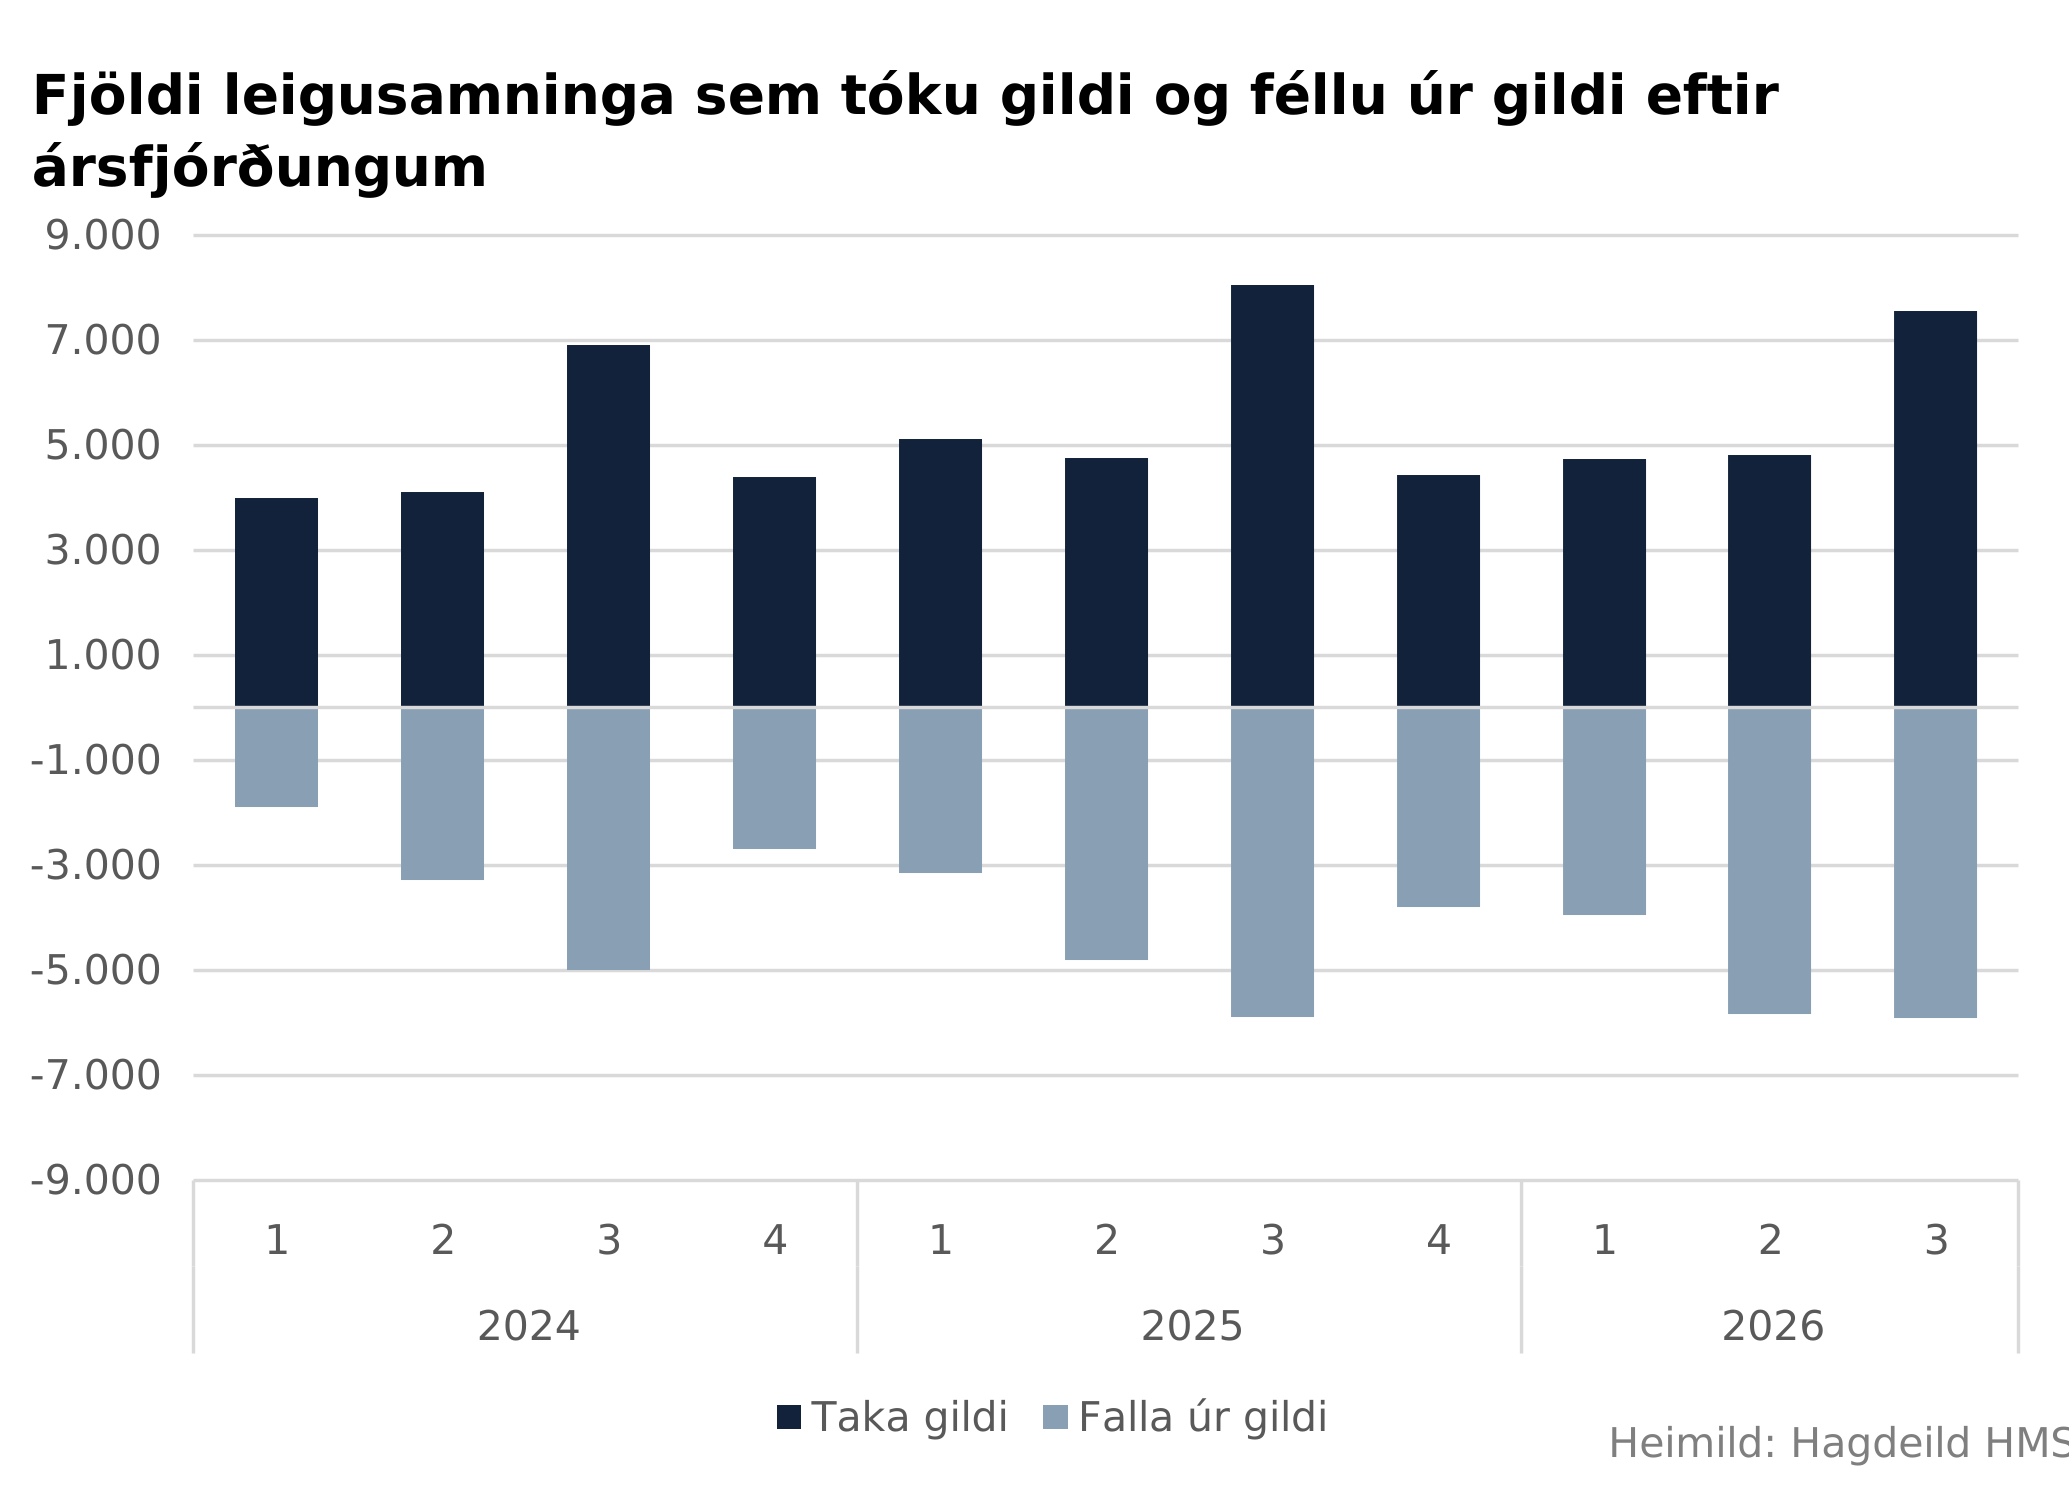
Nýskráðir leigusamningar með upphafsdag á þriðja ársfjórðungi voru rúmlega 7.500 talsins. Á sama tíma í fyrra tóku rúmlega 8 þúsund leigusamningar gildi í leiguskrá og því fækkaði nýskráðum samningum á þriðja ársfjórðungi um rúmlega 6% á milli ára.
Leigusamningum á fyrstu níu mánuðum ársins fækkaði jafnframt á milli ára. Það sem af er ári hafa um 17.100 samningar tekið gildi í leiguskrá, samanborið við 17.900 á sama tíma í fyrra. Nýjum leigusamningum á fyrstu þremur ársfjórðungum fækkaði því um 4,5% á milli ára.
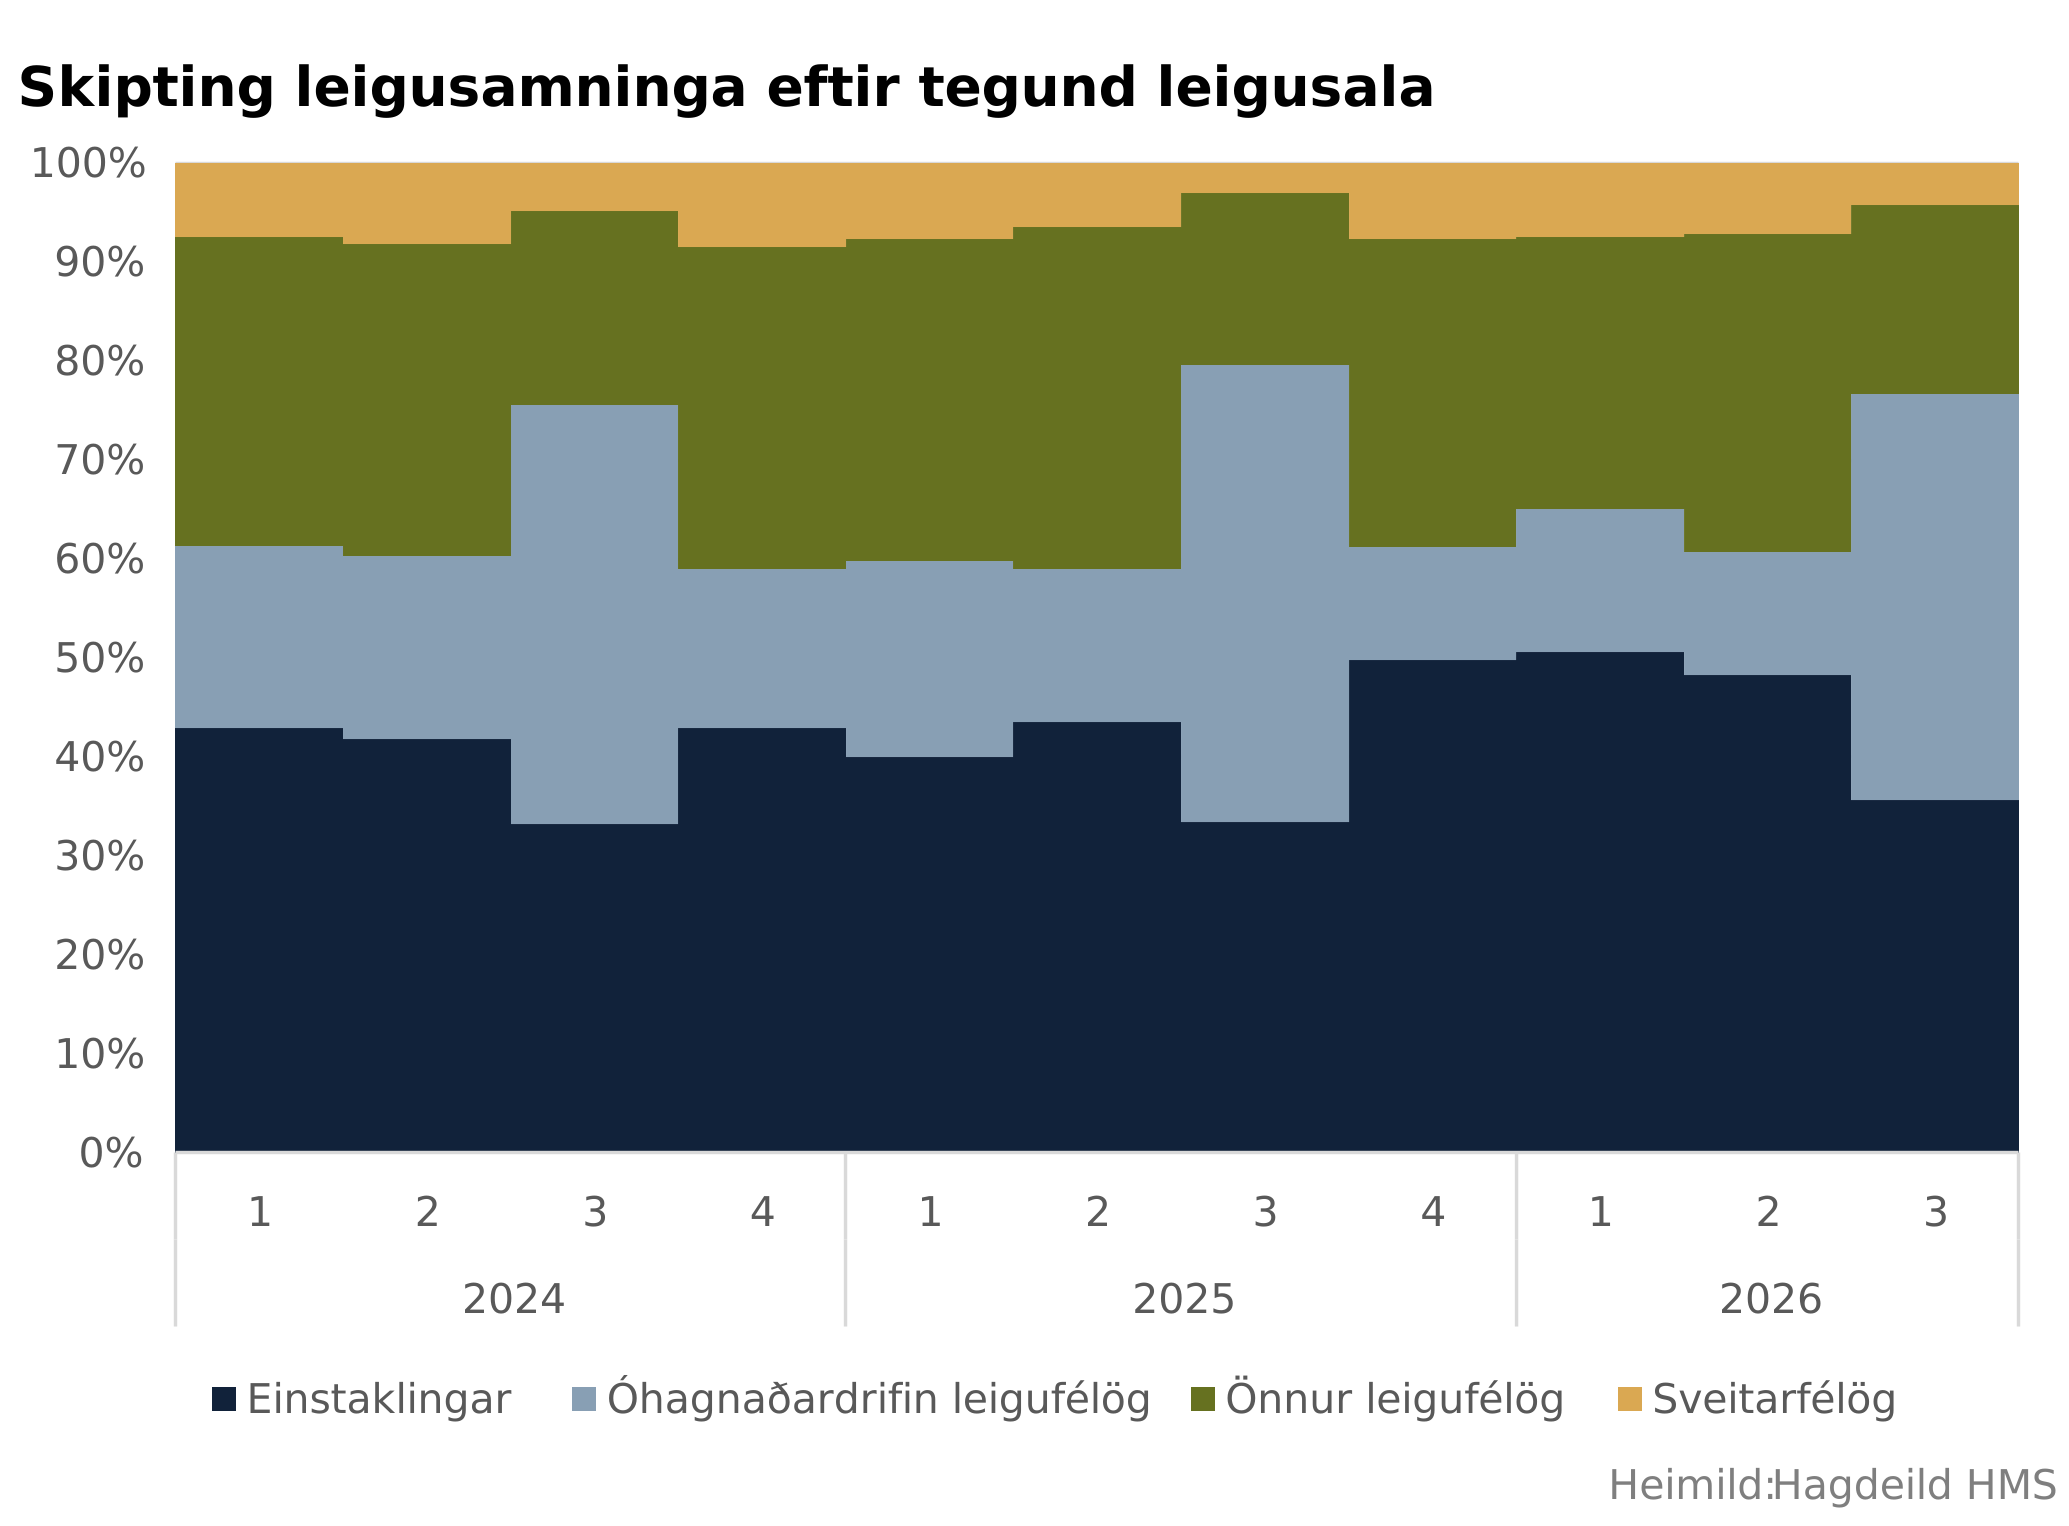
Alla jafna er stærstur hluti nýrra leigusamninga á hverjum ársfjórðungi um íbúðir á vegum einstaklinga, eða að jafnaði rúmlega 40% samninga. Á þriðja ársfjórðungi hvers árs er hlutdeild einstaklingsleigusala aftur á móti að jafnaði í kring um 33% á meðan hlutdeild óhagnaðardrifinna leigufélaga er gjarnan talsvert hærri. Það skýrist af því að í ágúst á hverju ári taka yfirleitt gildi fjölmargir leigusamningar um námsmannaíbúðir, sem eru að meginstefnu til á vegum óhagnaðardrifinna leigufélaga.
Önnur leigufélög standa að jafnaði að baki um þriðjungi nýrra leigusamninga í hverjum mánuði og sveitarfélög að jafnaði um 8% samninga. Á þriðja ársfjórðungi er hlutdeild annarra leigufélaga hins vegar yfirleitt um 19% og hlutdeild sveitarfélaga um 4%.
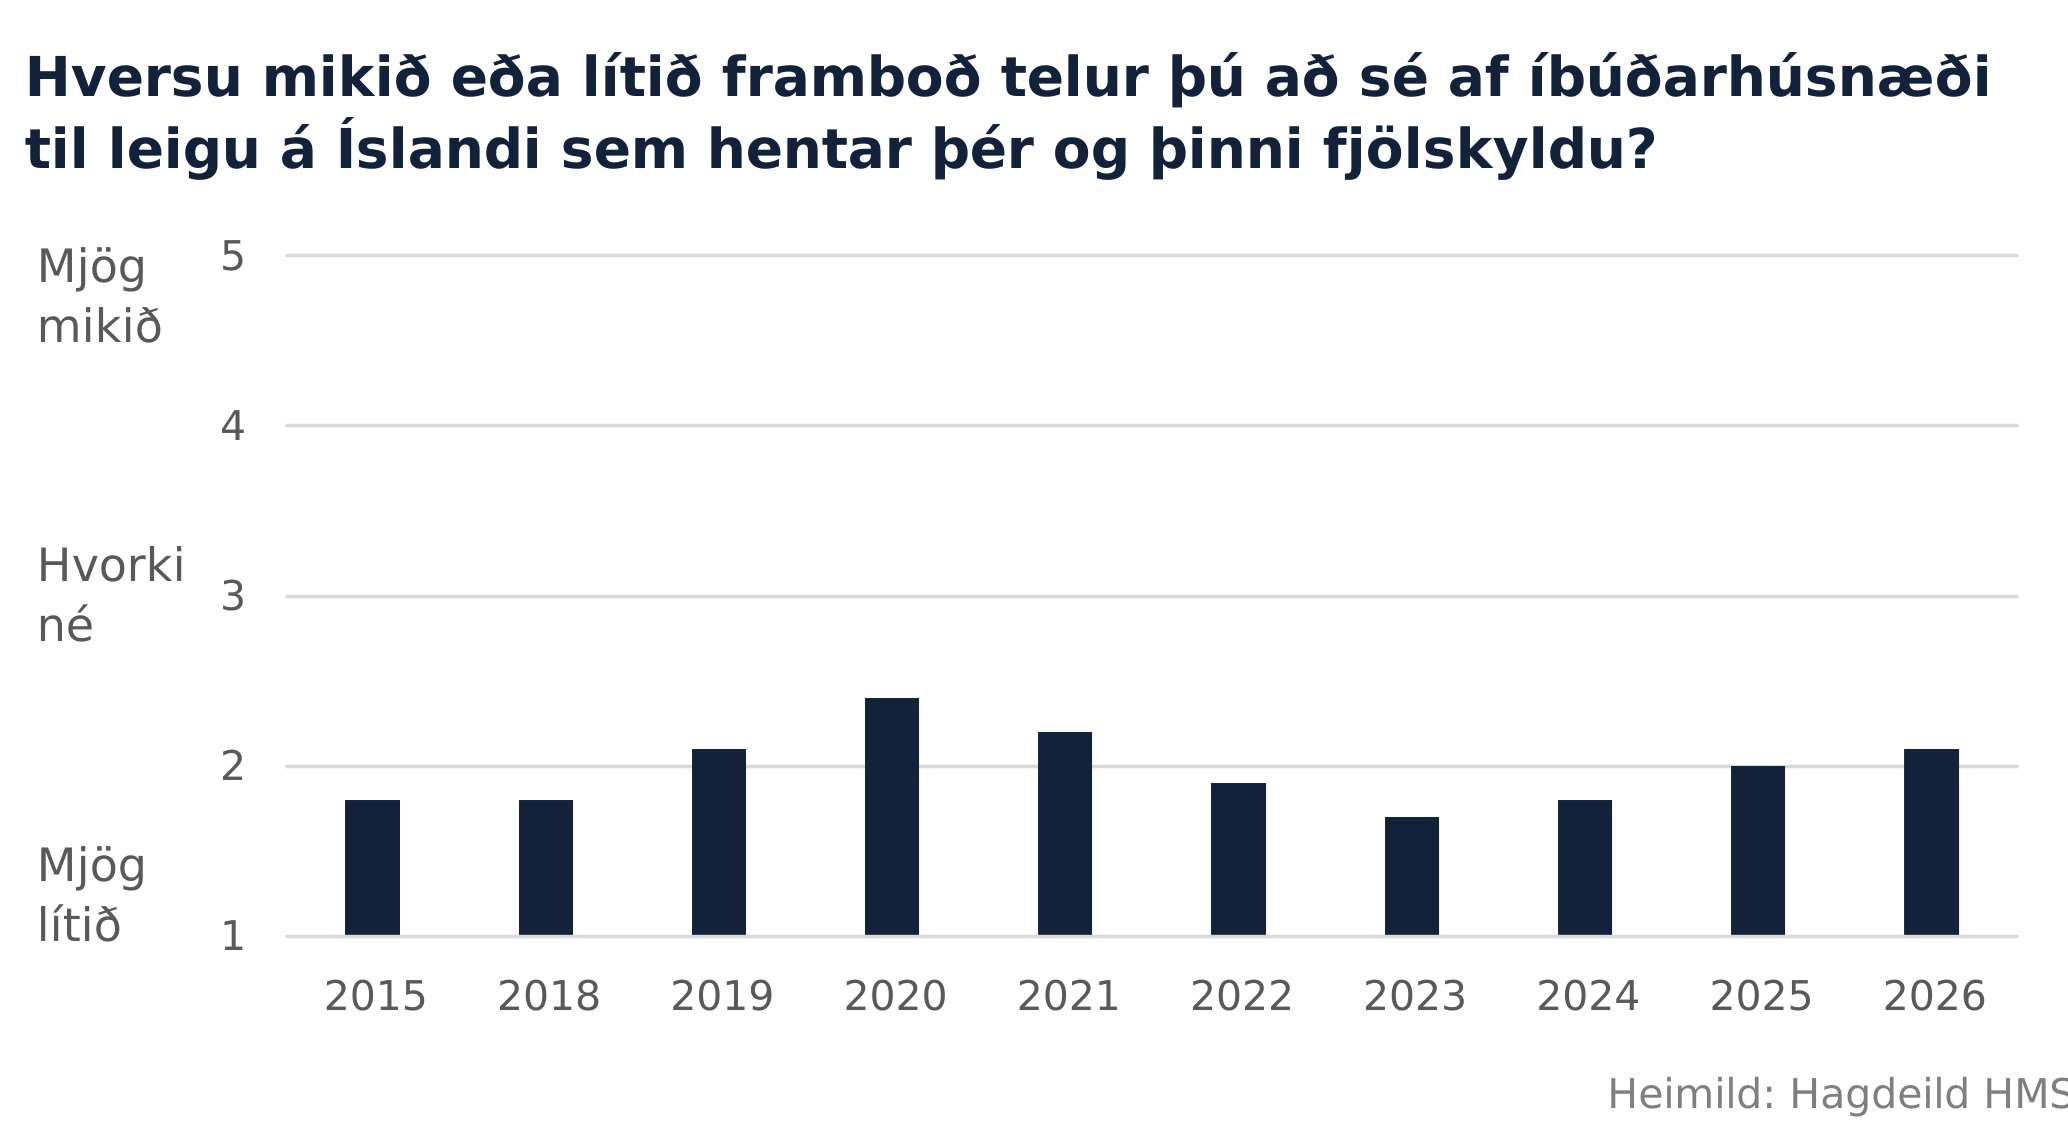
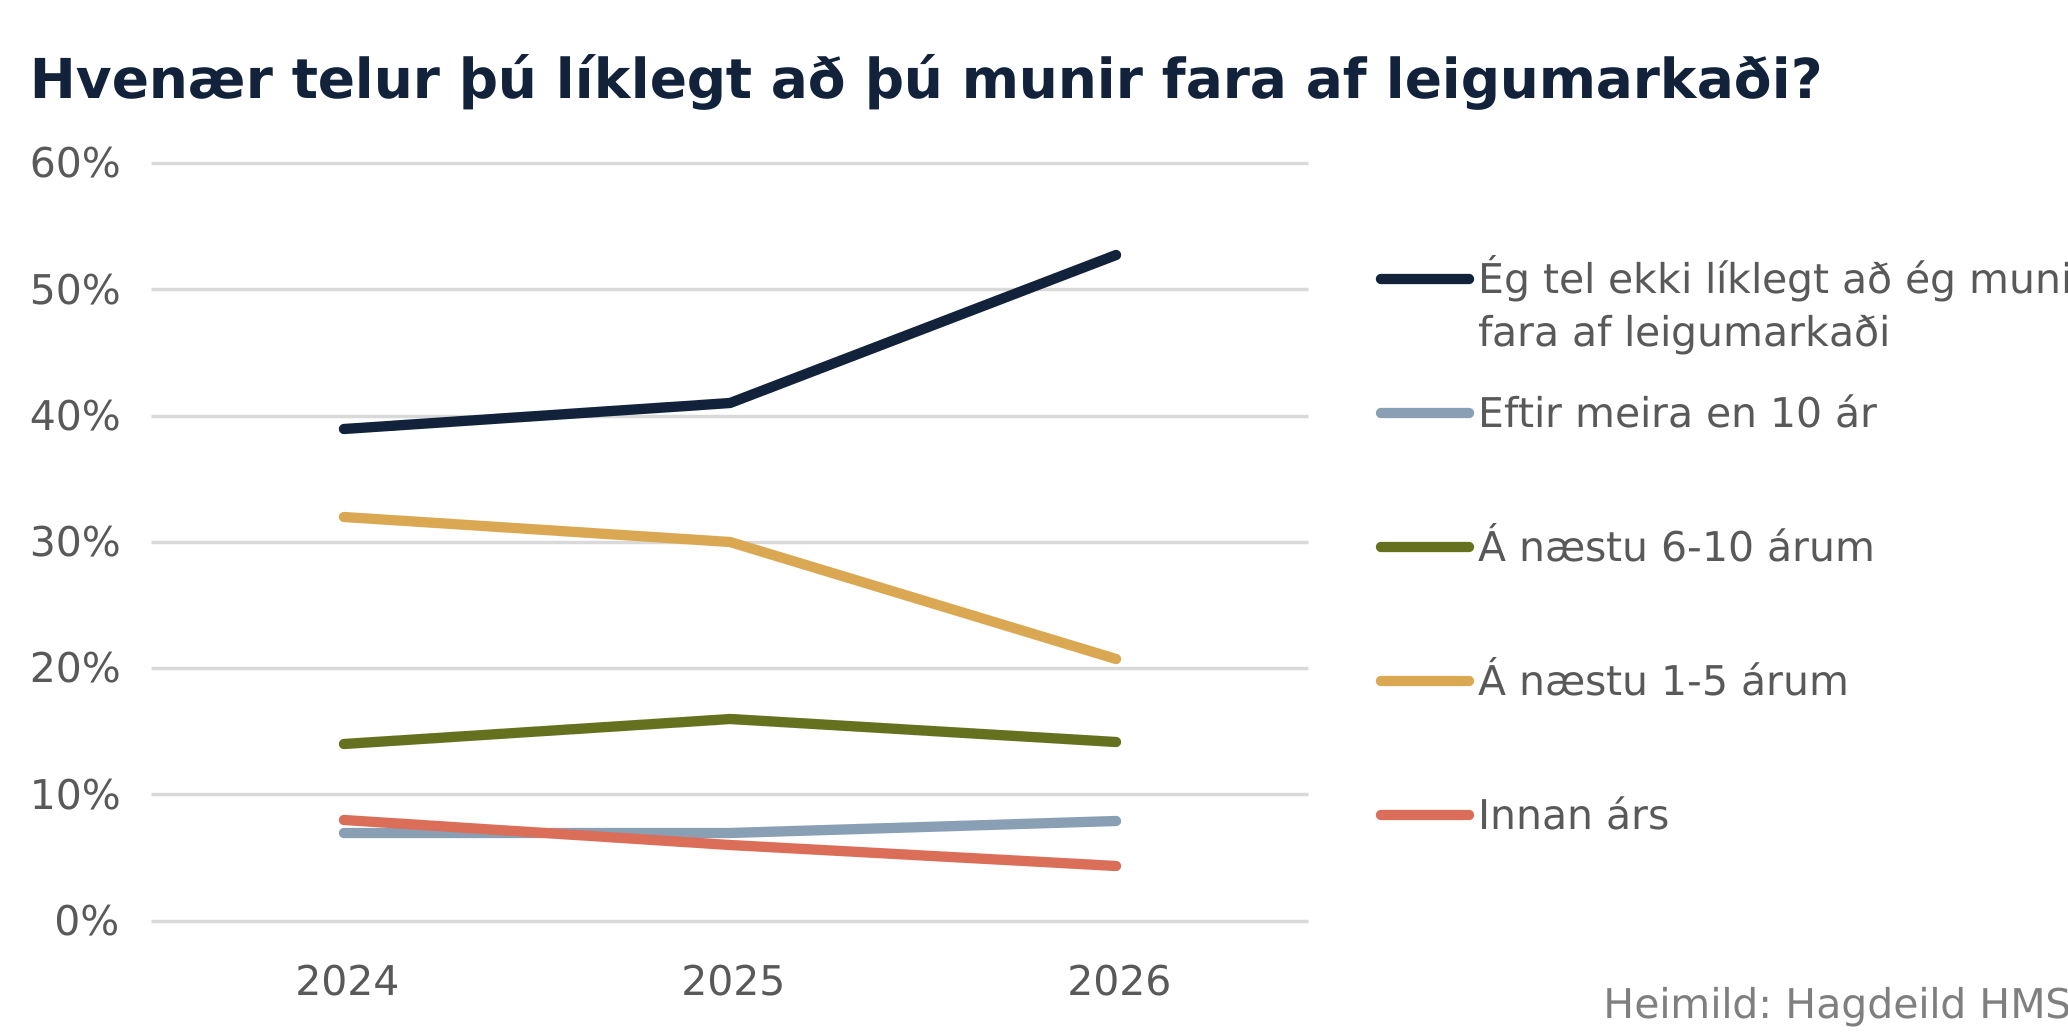
Framboð af hentugu íbúðarhúsnæði til leigu er almennt lítið hér á landi að mati leigjenda. Niðurstöður leigumarkaðskannana benda hins vegar til þess að það hafi aukist á undanförnum árum og leigjendur vænta þess að framboð muni standa í stað á næstu 12 mánuðum. Þetta er á meðal þess sem fjallað var um í samantekt HMS á niðurstöðum leigumarkaðskönnunar fyrir árið 2026 sem birt var í upphafi mánaðar.
Framboð á leigumarkaði náði hámarki árið 2020 þegar aðstæður til íbúðakaupa voru sem hagstæðastar. Hluti leigjenda komst þá í eigið húsnæði og í kjölfarið losnaði fyrra húsnæði þeirra til leigu. Á þeim tíma sáu fjármagnseigendur jafnframt tækifæri til að fjárfesta í íbúðarhúsnæði til að leigja út. Þá hurfu ferðamenn af landinu um stund á meðan óvissa vegna heimsfaraldursins var hvað mest, sem varð til þess að nokkur fjöldi leiguíbúða færðist af skammtímaleigumarkaði yfir á langtímaleigumarkað.
Þegar mesta ógnin af heimsfaraldrinum var yfirstaðin og fleiri ferðamenn komu til landsins jókst umfang skammtímaleigumarkaðarins á ný og framboð á leiguhúsnæði dróst saman. Vaxtastig í landinu fór jafnframt hækkandi frá miðju ári 2021 og samhliða versnuðu aðstæður til íbúðarkaupa.
Á árinu 2023 tók svo að hægja á aðflutningi erlendra ríkisborgara til landsins og hefur sú þróun haldið áfram síðan þá. Á sama tíma hafa leigjendur talið framboð á leigumarkaði hafa aukist lítillega ár frá ári. Þar gæti einnig hafa haft áhrif að á undanförnum árum hafa reglur um skammtímaleigu íbúðarhúsnæðis í þéttbýli verið hertar.
Á sama tíma og leigjendur telja framboð af leiguhúsnæði hafa aukist hefur dregið úr verðþrýstingi á leigumarkaði undanfarin ár. Hægt hefur á leiguverðshækkunum á höfuðborgarsvæðinu eftir miklar hækkanir á árunum 2023 og 2024. Frá áramótum hefur leiguverð ýmist staðið í stað eða lækkað að raunvirði á ársgrundvelli, líkt og sjá má á myndinni hér að neðan.
Leiguverð er þó enn að hækka að nafnvirði samkvæmt vísitölu leiguverðs, en tólf mánaða hækkun vísitölunnar mældist rúmlega 3% í september. Leigjendur vænta þess flestir að leiguverð haldi áfram að hækka á næstu tólf mánuðum.
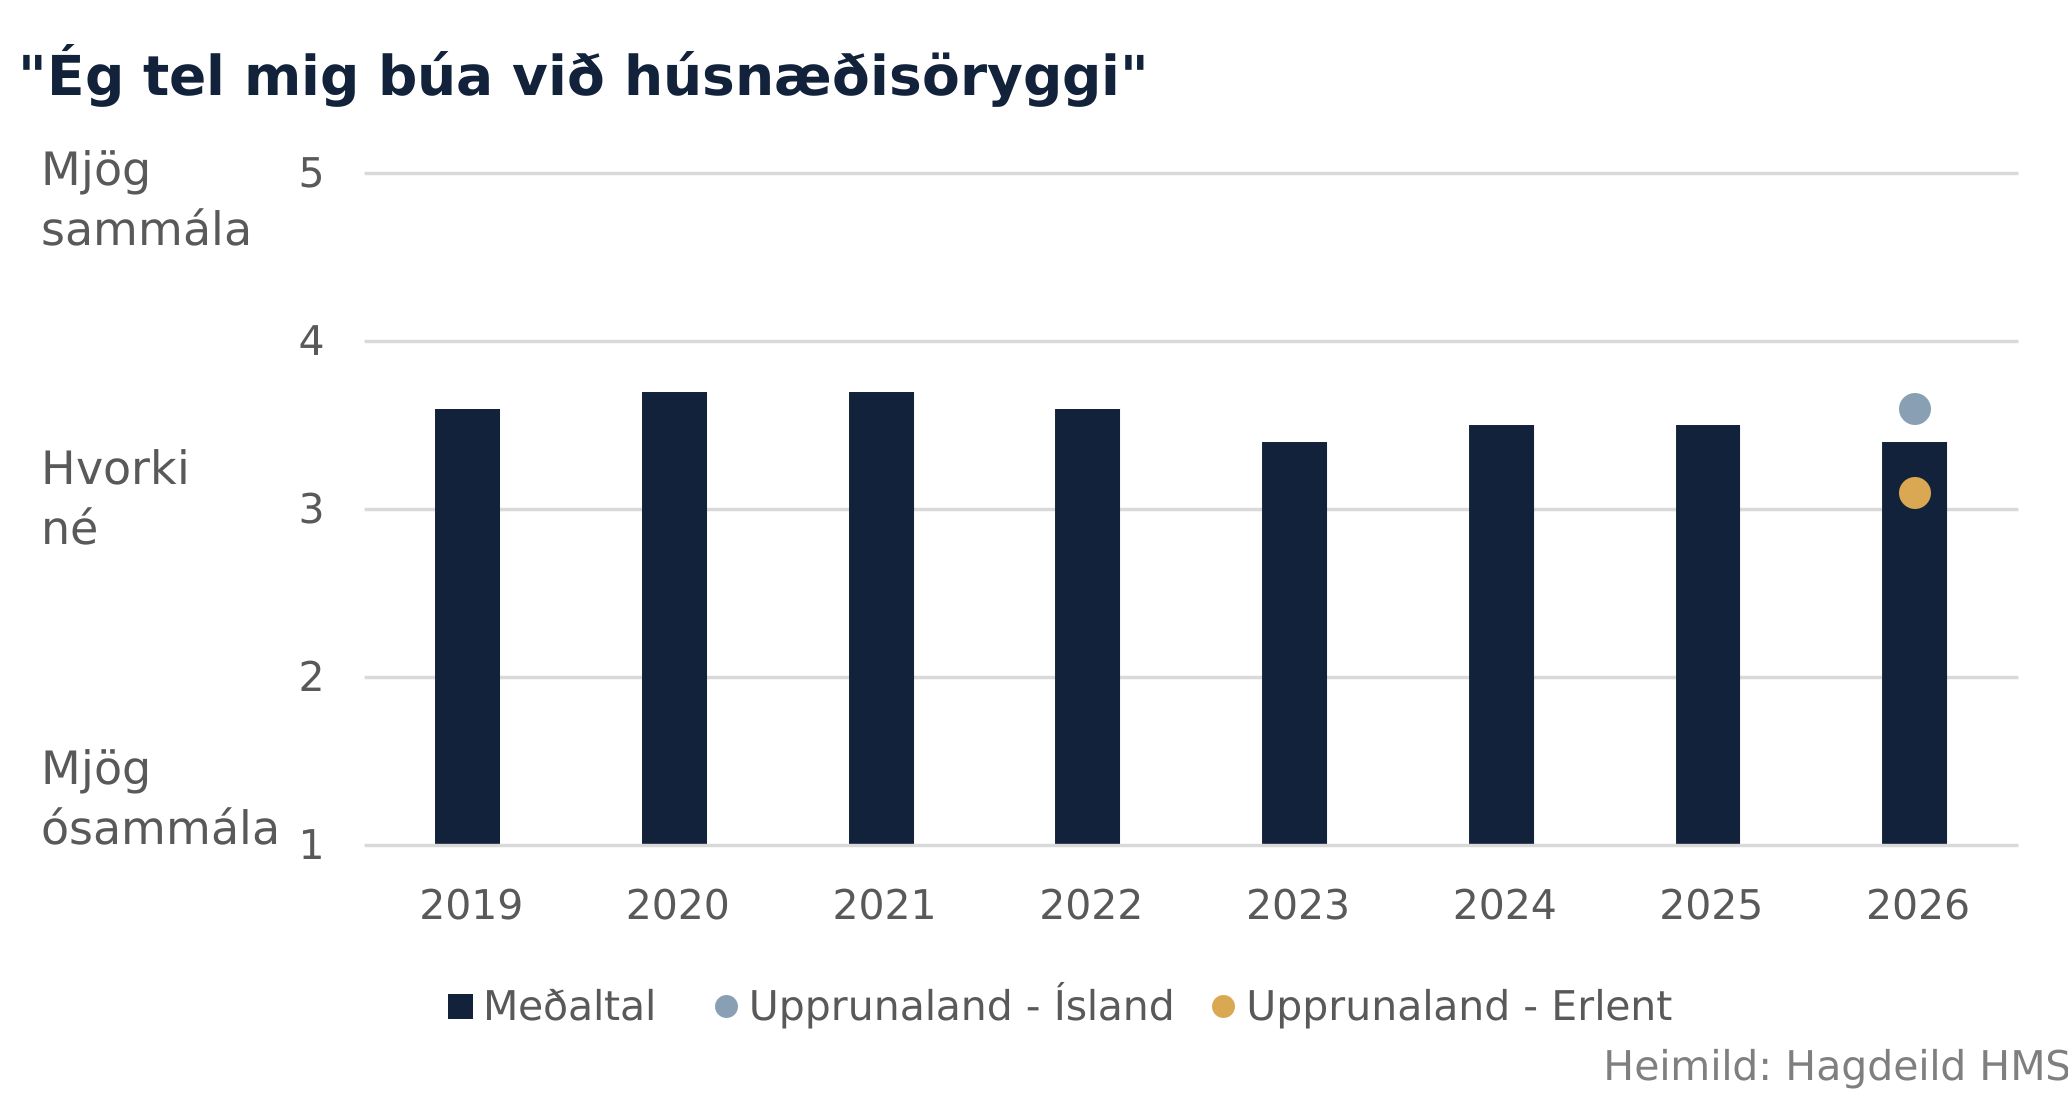
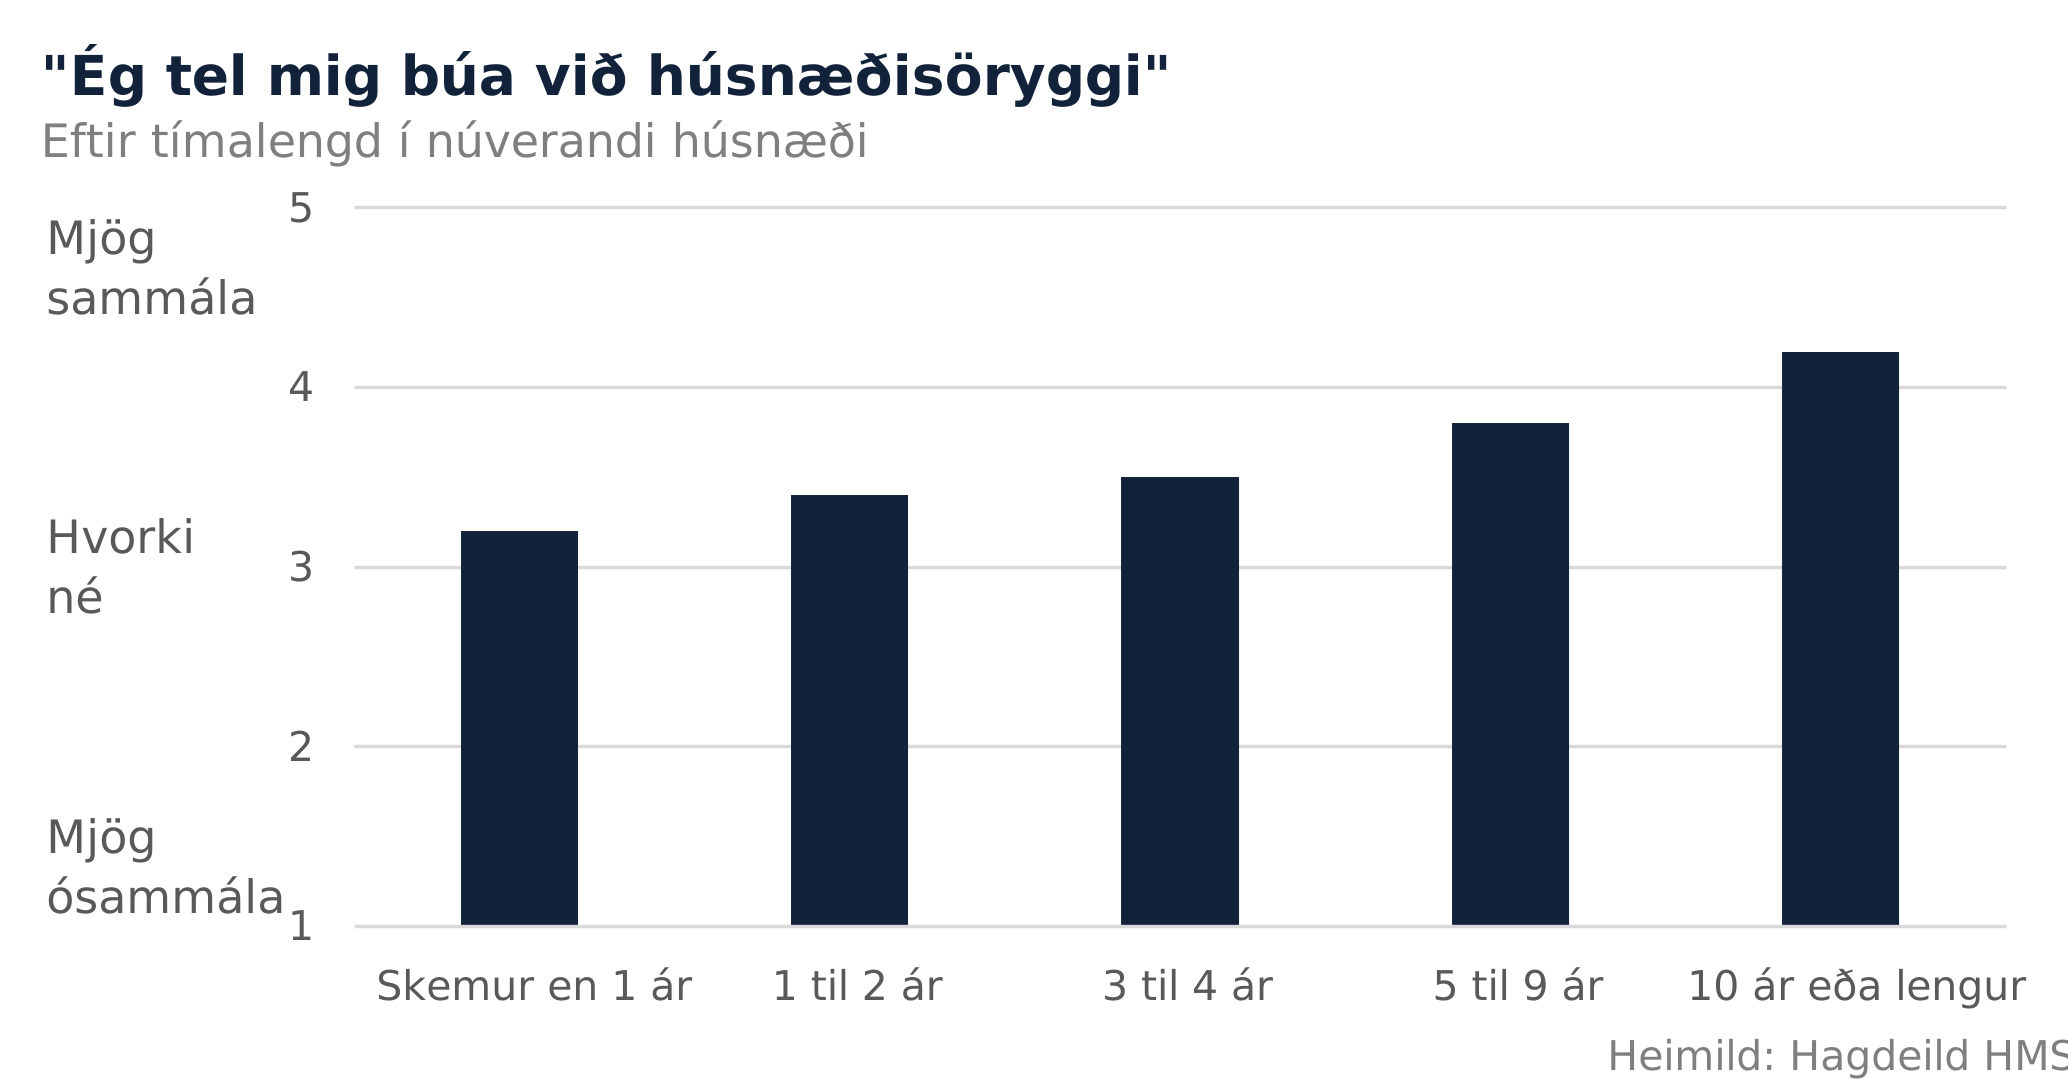
Um 55% leigjenda sem eru virkir á vinnumarkaði telja sig búa við húsnæðisöryggi hér á landi, á meðan um 28% telja sig ekki búa við húsnæðisöryggi. Samkvæmt niðurstöðum leigumarkaðskönnunarinnar upplifa innfæddir leigjendur meira húsnæðisöryggi heldur en leigjendur af erlendum uppruna. Um 62% innfæddra leigjenda voru sammála fullyrðingunni „Ég tel mig búa við húsnæðisöryggi“, samanborið við 49% leigjenda af erlendum uppruna. Á sama hátt voru 33% leigjenda af erlendum uppruna ósammála fullyrðingunni, samanborið við 22% meðal innfæddra leigjenda.
Heilt yfir hefur húsnæðisöryggi á leigumarkaði hér á landi minnkað lítillega undanfarin ár, ef miðað er við meðaltalsálit leigjenda. Árið 2020 mældist meðaltalsniðurstaða 3,7 stig á skalanum 1 til 5, þar sem 1 merkir að leigjendur séu mjög ósammála fullyrðingunni „Ég tel mig búa við húsnæðisöryggi“ og 5 merkir að leigjendur séu mjög sammála henni. Síðan þá hefur meðaltalsniðurstaðan lækkað lítillega og mældist hún 3,4 í könnuninni í ár.
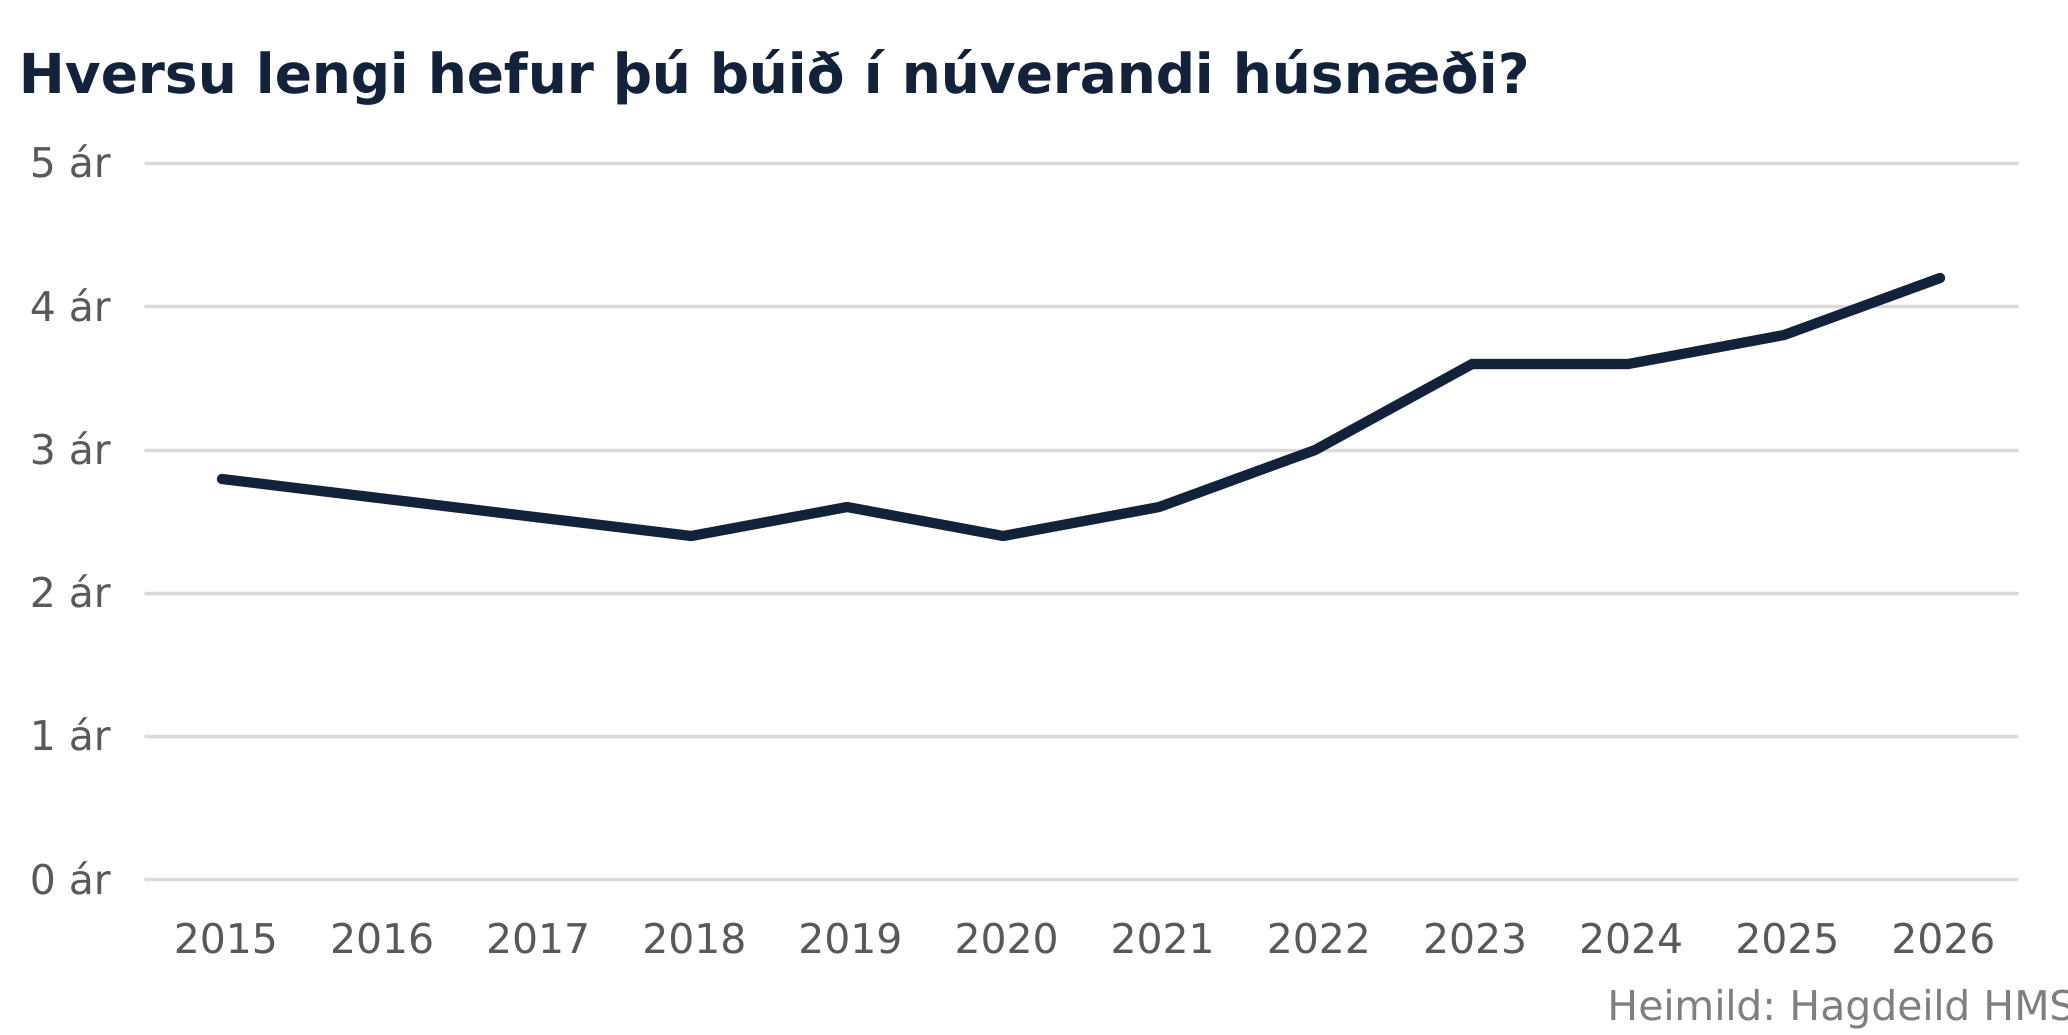
Þrátt fyrir að húsnæðisöryggi leigjenda hér á landi hafi heilt yfir farið minnkandi á undanförnum árum búa leigjendur nú að jafnaði lengur í sama húsnæði en áður og flytja sjaldnar á milli íbúða. Leigjendur hafa að jafnaði búið í rúm fjögur ár í því húsnæði sem þeir búa í þessa stundina, en sá tími hefur lengst undanfarin ár. Til samanburðar höfðu leigjendur að jafnaði búið í tæplega tvö og hálft ár í þáverandi húsnæði árið 2020. Árið 2015 mældist meðaltíminn í þáverandi húsnæði tæplega þrjú ár.
Meðaltíðni flutninga á leigumarkaði hefur jafnframt farið lækkandi á undanförnum árum. Niðurstöður nýjustu könnunarinnar gefa til kynna að leigjendur hafi að meðaltali flutt rétt rúmlega þrisvar sinnum á síðastliðnum 10 árum, en árið 2018 höfðu leigjendur að meðaltali flutt tæplega fjórum sinnum á tíu ára tímabili þar á undan.
Eftir því sem leigjendur hafa búið lengur í núverandi húsnæði og flutt sjaldnar á síðastliðnum 10 árum upplifa þeir að jafnaði meira húsnæðisöryggi. Þeir leigjendur sem telja sig ekki búa við húsnæðisöryggi nefna tímabundna leigusamninga og mögulega sölu þess íbúðarhúsnæðis sem þeir hafa búsetu í meðal helstu ástæðna húsnæðisóöryggis.
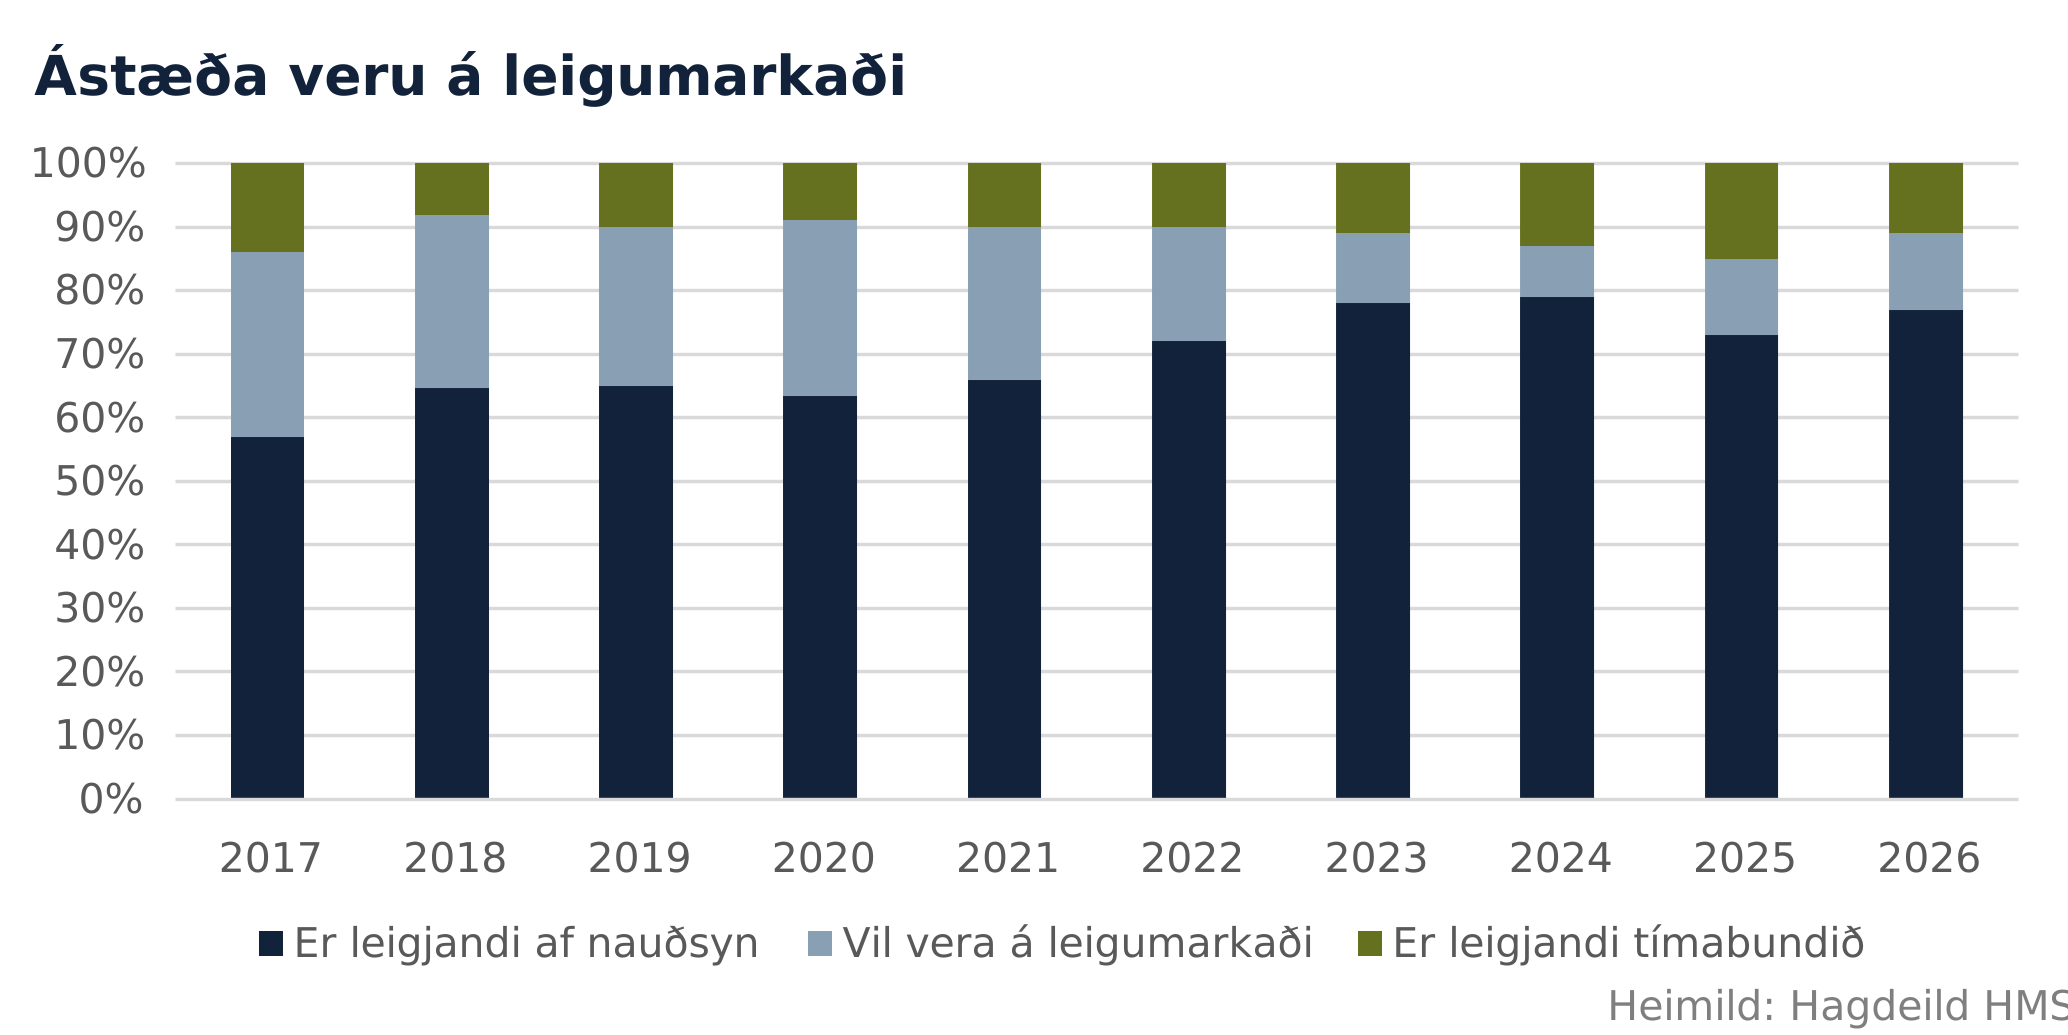
Hlutfall leigjenda sem eru á leigumarkaði vegna þess að þeir hafa ekki annarra kosta völ hefur hækkað talsvert á undanförnum tíu árum á sama tíma og hlutfall þeirra sem vilja vera á leigumarkaði hefur lækkað. Samkvæmt niðurstöðum úr leigumarkaðskönnun frá árinu 2017 sögðust 57% svarenda vera leigjendur af nauðsyn samanborið við um 77% í dag, sé einungis litið til leigjenda af íslenskum uppruna. Hlutfall þeirra sem vilja vera á leigumarkaði hefur aftur á móti lækkað úr 29% árið 2017 niður í um 12% í dag. Hlutfall tímabundinna leigjenda hefur verið öllu stöðugra á tímabilinu og að jafnaði mælst um 11%.
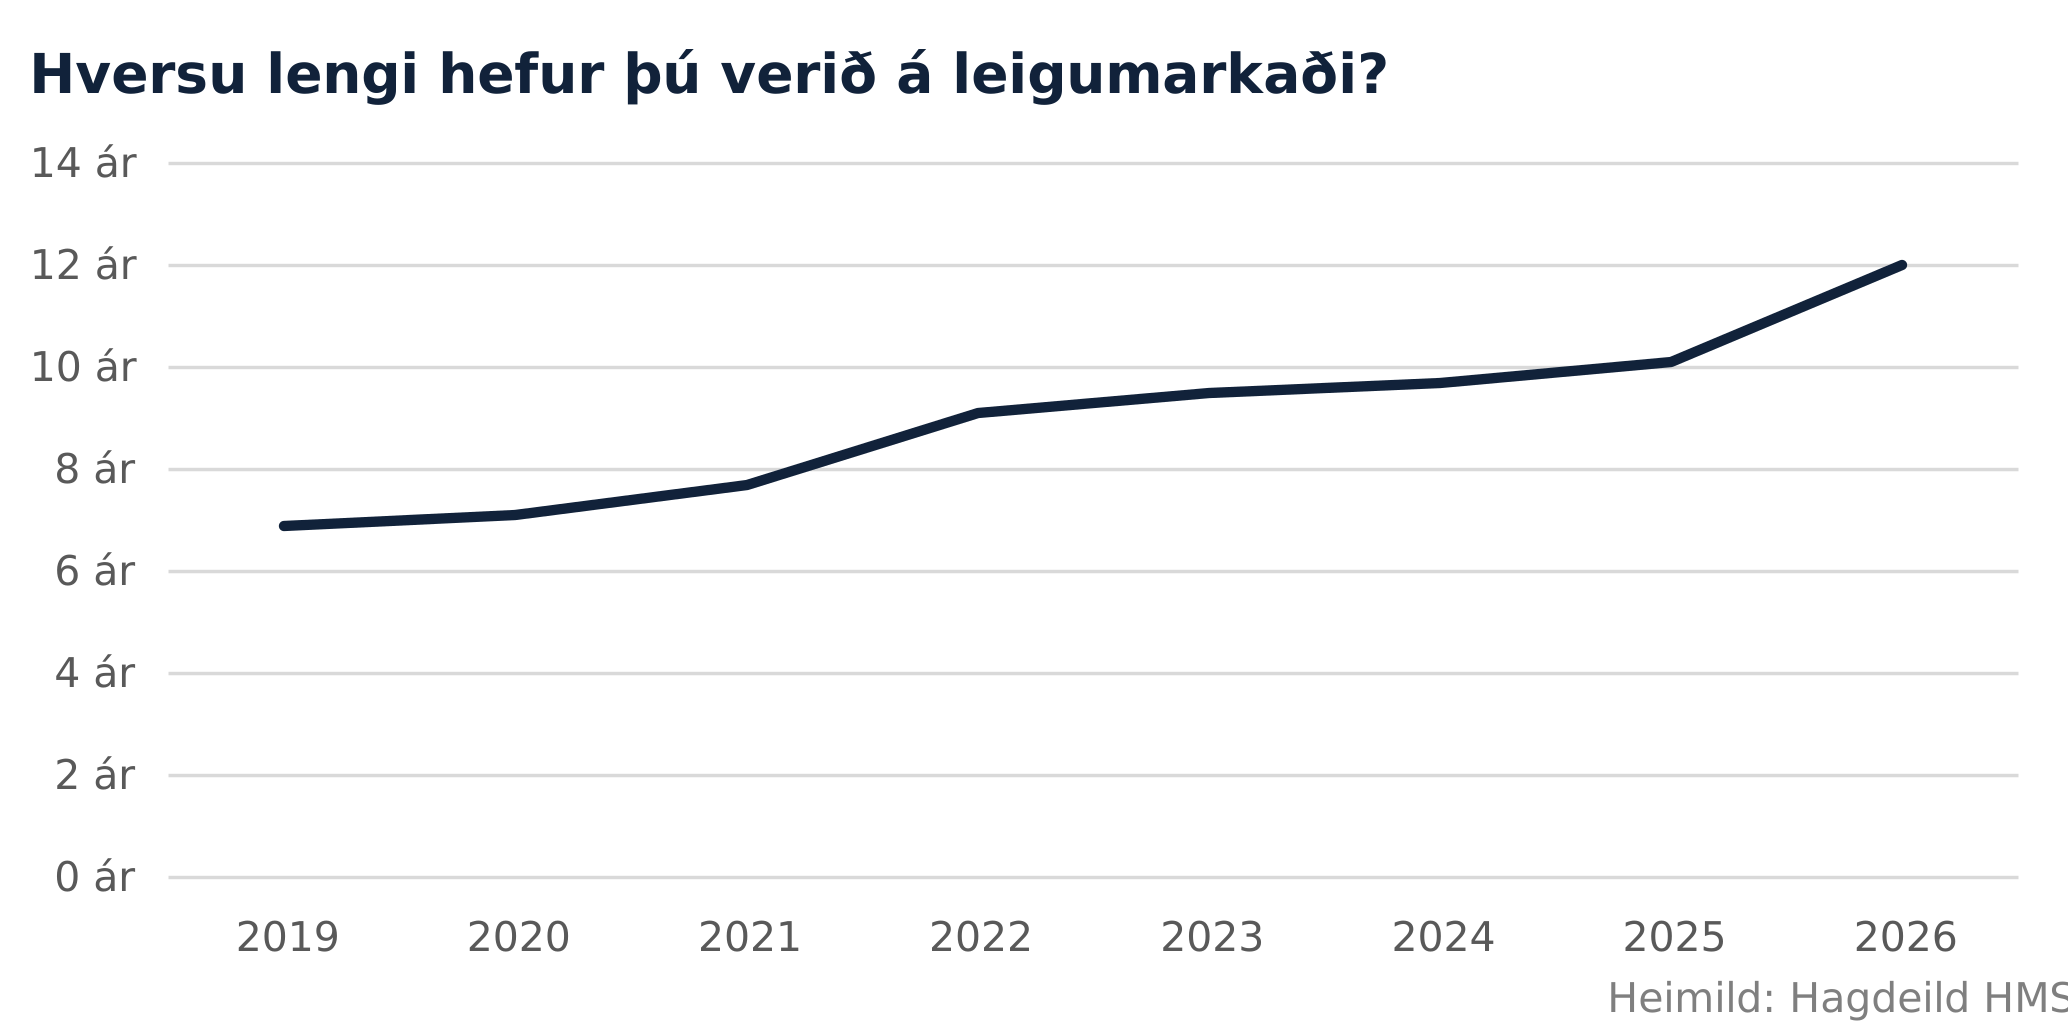
Á sama tíma og hlutfallslega fleiri leigja af nauðsyn hefur meðaltími leigjenda á leigumarkaði lengst, sem bendir til þess að fleiri leigjendur séu að festast á leigumarkaði. Leigjendur hafa nú að jafnaði verið um 12 ár á leigumarkaði, en meðaltíminn hefur lengst jafnt og þétt úr um 7 árum árið 2019.
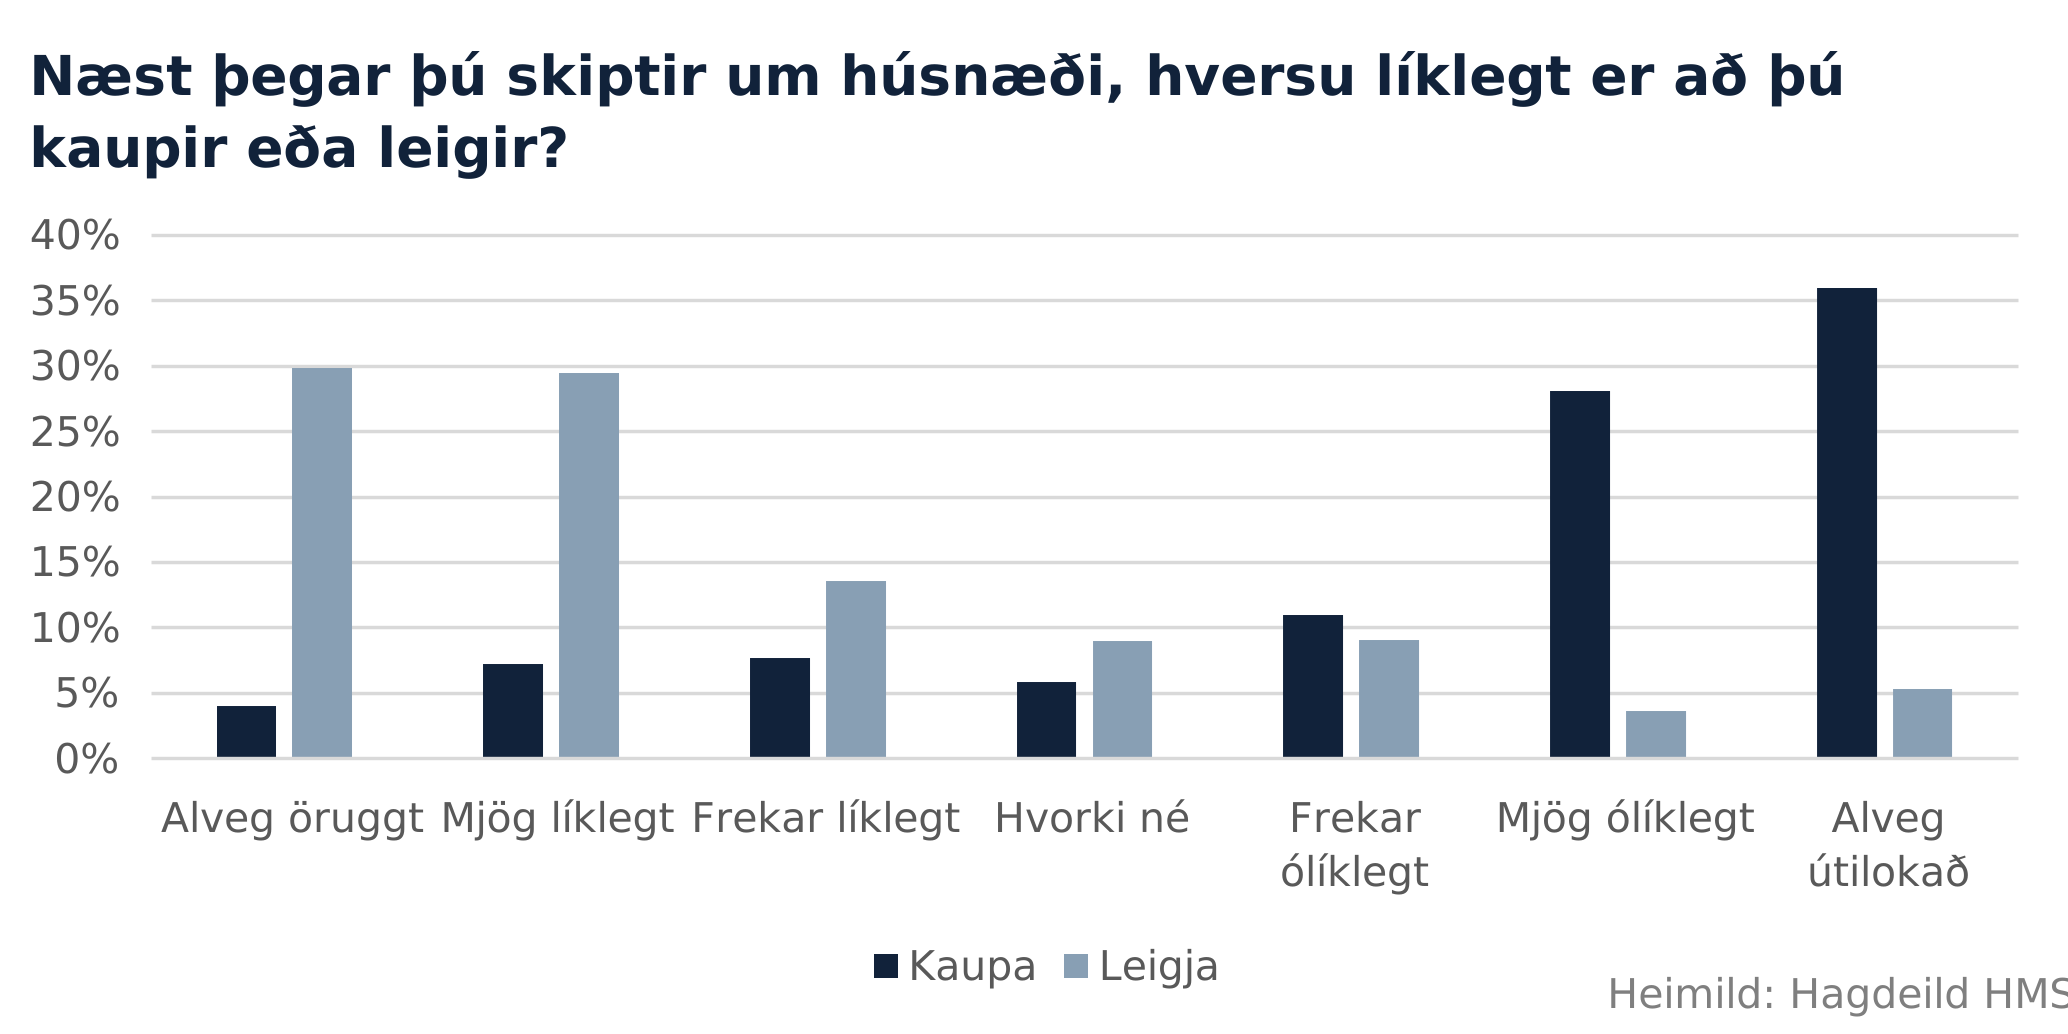
Meirihluti leigjenda segist vera að safna fyrir útborgun til íbúðakaupa, en hlutfall þeirra hefur farið vaxandi undanfarin ár. Þrátt fyrir það sjá fæstir leigjendur fyrir sér að kaupa sér húsnæði næst þegar þau skipta um húsnæði. Rúmlega þriðjungur telur alveg útilokað að þau kaupi sér húsnæði við næstu flutninga og tæplega 40% til viðbótar telja það ólíklegt. Einungis 4% telja alveg öruggt að þau kaupi húsnæði við næstu flutninga og 7% telja það mjög líklegt.
Þótt flestir sjái ekki fyrir sér að komast af leigumarkaði við næstu húsnæðisskipti stefna margir að því að komast af leigumarkaði síðar. Niðurstöður leigumarkaðskönnunarinnar benda þó til þess að aukinnar svartsýni gæti meðal leigjenda í þeim efnum. Um 53% leigjenda telja nú ólíklegt að komast nokkurn tímann af leigumarkaði sem er talsvert hærra hlutfall en mældist í könnuninni árið 2025 þegar það mældist rétt rúmlega 40%. Á sama tíma fækkaði nokkuð í hópi þeirra sem telja líklegt að þau muni fara af leigumarkaði á næstu 5 árum.
Nánar má lesa um niðurstöður leigumarkaðskönnunar HMS fyrir árið 2026 í samantekt sem birt var á vef stofnunarinnar í upphafi mánaðar.
Peningastefnunefnd Seðlabanka Íslands ákvað að halda meginvöxtum bankans óbreyttum þann 7. október síðastliðinn, og verða þeir því áfram 8,00%. Ákvörðunin var í samræmi við væntingar greiningardeilda viðskiptabankanna sem allar höfðu spáð óbreyttum stýrivöxtum.
Í yfirlýsingu peningastefnunefndar í tengslum við ákvörðunina segir að aukning verðbólgu frá því í sumar hafi verið viðbúin, en verðbólga mældist 5,9% í september. Aukningin stafi einna helst af hækkun opinberra gjalda og áhrifum stríðsátaka á olíuverð. Undirliggjandi verðbólga, þ.e. sá hluti verðbólgu sem talinn er vera viðvarandi eða almennur og undanskilur meðal annars tímabundna þætti, hafi aftur á móti haldist tiltölulega stöðug í kring um 4% undanfarin misseri.
Mæld verðbólga og undirliggjandi verðbólga sé þó enn of mikil og verðbólguvæntingar of háar. Í ljósi þess og þeirrar óvissu sem ríkir varðandi þróun alþjóðlegra efnahagsmála og framvindu á innlendum vinnumarkaði taldi peningastefnunefnd rétt að viðhalda þéttu peningalegu taumhaldi að svo stöddu. Allir nefndarmenn studdu þá ákvörðun.
Það sem af er ári hafa stýrivextir verið hækkaðir í þrígang, um samtals 0,75 prósentustig. Eins og sakir standa telja greiningardeildir Arion banka, Íslandsbanka og Landsbankans ólíklegt að stýrivextir verði hækkaðir frekar í þessari atrennu. Greiningardeildirnar gera ráð fyrir að vextir verði óbreyttir út árið og taki að lækka á ný þegar líða tekur á næsta ár samhliða hjaðnandi verðbólgu í átt að verðbólgumarkmiði. Arion banki gerir ráð fyrir að stýrivextir muni standa í 7% í lok árs 2027, 6,25% í lok árs 2028 og 5,5% í lok árs 2029. Landsbankinn er að mestu á sömu skoðun, en telur þó að vextir muni standa í 6,5% í lok árs 2027.
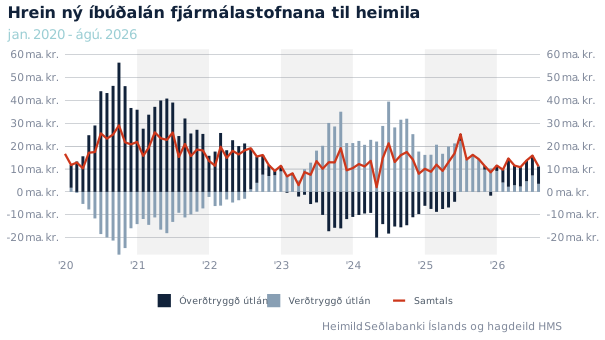
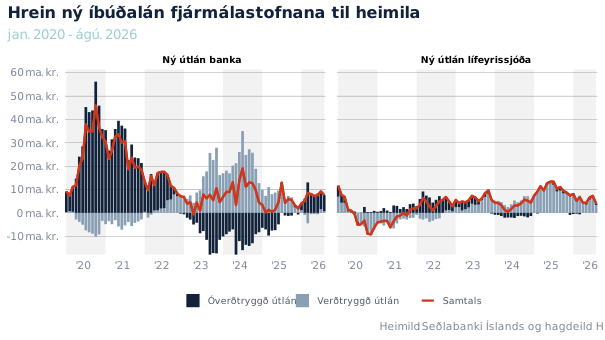
Hrein ný útlán fjármálastofnana til heimila námu 11,1 milljarði króna í ágúst síðastliðnum. Það er tæplega 30% lægri fjárhæð en í júlí síðastliðnum. Fjárhæð hreinna nýrra óverðtryggðra lána var rúmlega tvöfalt hærri en fjárhæð hreinna nýrra verðtryggðra lána í ágústmánuði, en óverðtryggð lán námu 7,7 milljörðum króna á meðan verðtryggð lán nánum 3,5 milljörðum króna. Óverðtryggð lán eru því enn í meirihluta þegar kemur að hreinum nýjum íbúðalánum fjármálastofnana til heimila.
Bankarnir eru áfram ríkjandi í lánveitingu til heimilanna, en hrein ný íbúðalán bankanna námu 7,7 milljörðum króna í ágúst, samanborið við 4 milljarða króna hjá lífeyrissjóðunum. Hreinar uppgreiðslur lána hjá lánasjóðum ríkisins námu aftur á móti tæpum 600 milljónum króna í ágúst. Sem fyrr tóku heimilin að meginstefnu til ný óverðtryggð lán hjá bönkunum á meðan lífeyrissjóðirnir lánuðu því sem næst eingöngu verðtryggð lán.
Eftir að hlutdeild óverðtryggðra lána af nýjum fasteignalánum til neytenda hafði farið vaxandi frá vormánuðum ársins 2024 hefur hún lækkað á ný undanfarna mánuði. Í mars síðastliðnum voru um 67% nýrra fasteignalána til neytenda óverðtryggð, en í júlí var sú hlutdeild komin niður í um 52%. Þannig hefur vægi verðtryggðra lána í nýjum fasteignalánum til heimila aukist á ný undanfarna mánuði, en þau höfðu áður verið ríkjandi á árunum 2023 til 2025.
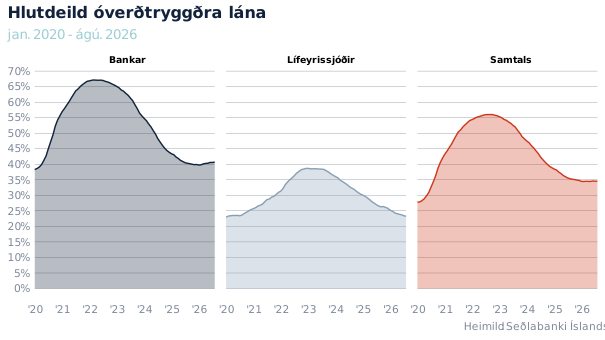
Þrátt fyrir að ásókn heimila í verðtryggð lán hafi aukist á ný undanfarna mánuði hefur það ekki enn haft teljandi áhrif á hlutfallslega skiptingu útistandandi lána eftir lánaformi. Þannig hefur hlutdeild óverðtryggðra lána af útistandandi lánum til heimila haldist óbreytt í kringum 34% það sem af er ári, og hlutdeild verðtryggðra lána um það bil 66%.
Hlutdeild óverðtryggðra lána, og þróun hennar, er ólík eftir lánveitendum. Líkt og sjá má á myndinni hér að ofan hefur hlutdeild óverðtryggðra lána af útistandandi íbúðalánum bankanna til heimila hækkað lítillega frá því síðastliðið haust og stendur nú í rúmlega 40,5%. Þar sem lífeyrissjóðirnir hafa að meginstefnu til veitt verðtryggð íbúðalán undanfarin ár er hlutdeildin öllu lægri hjá þeim, eða um 23%, og hefur farið lækkandi samfellt frá ársbyrjun 2023.
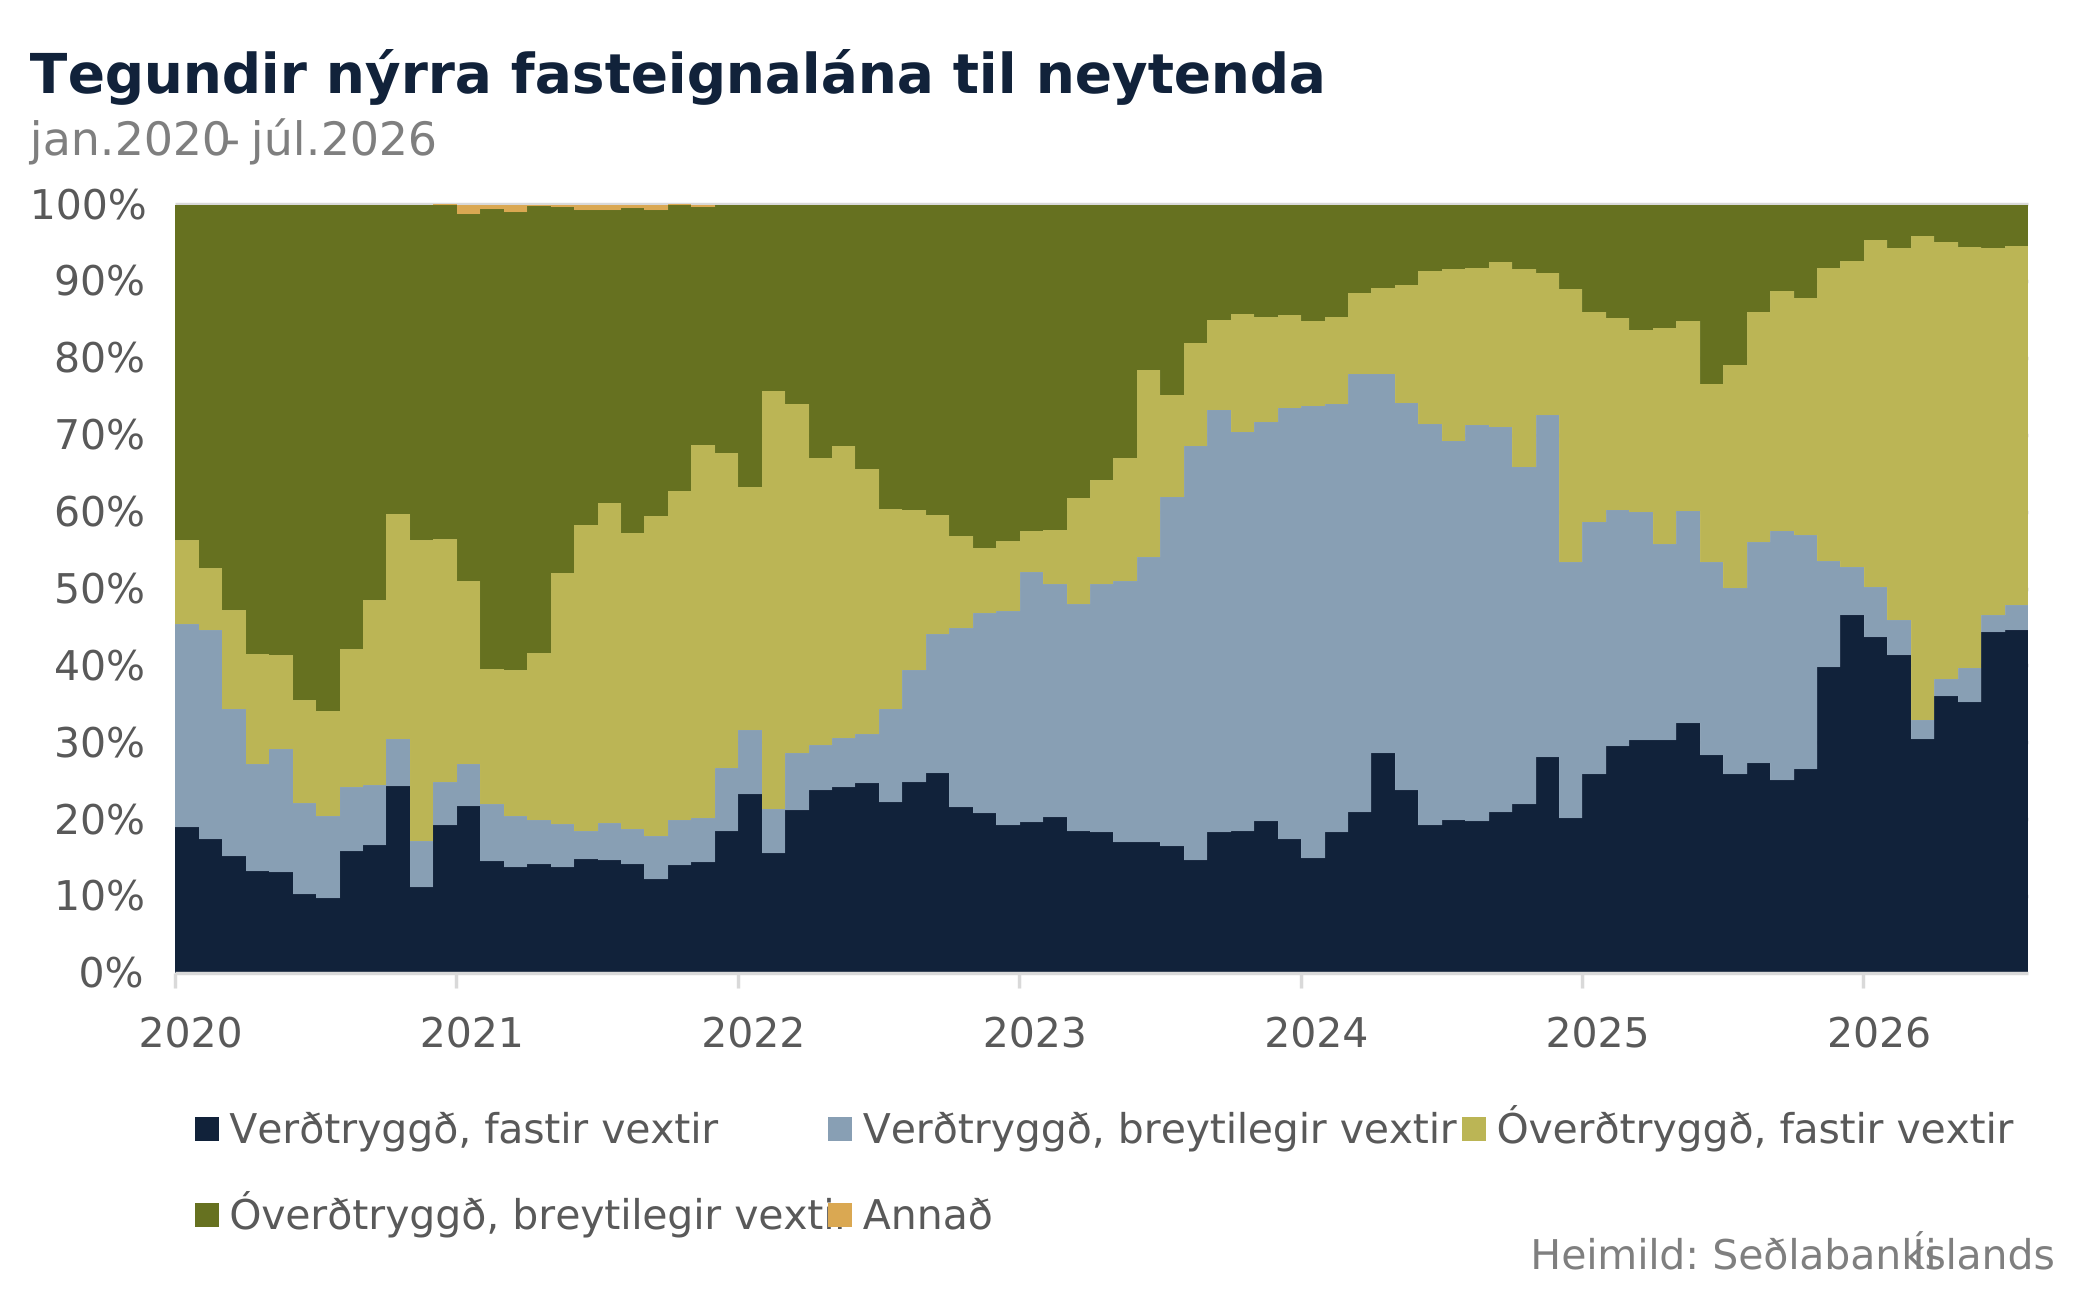
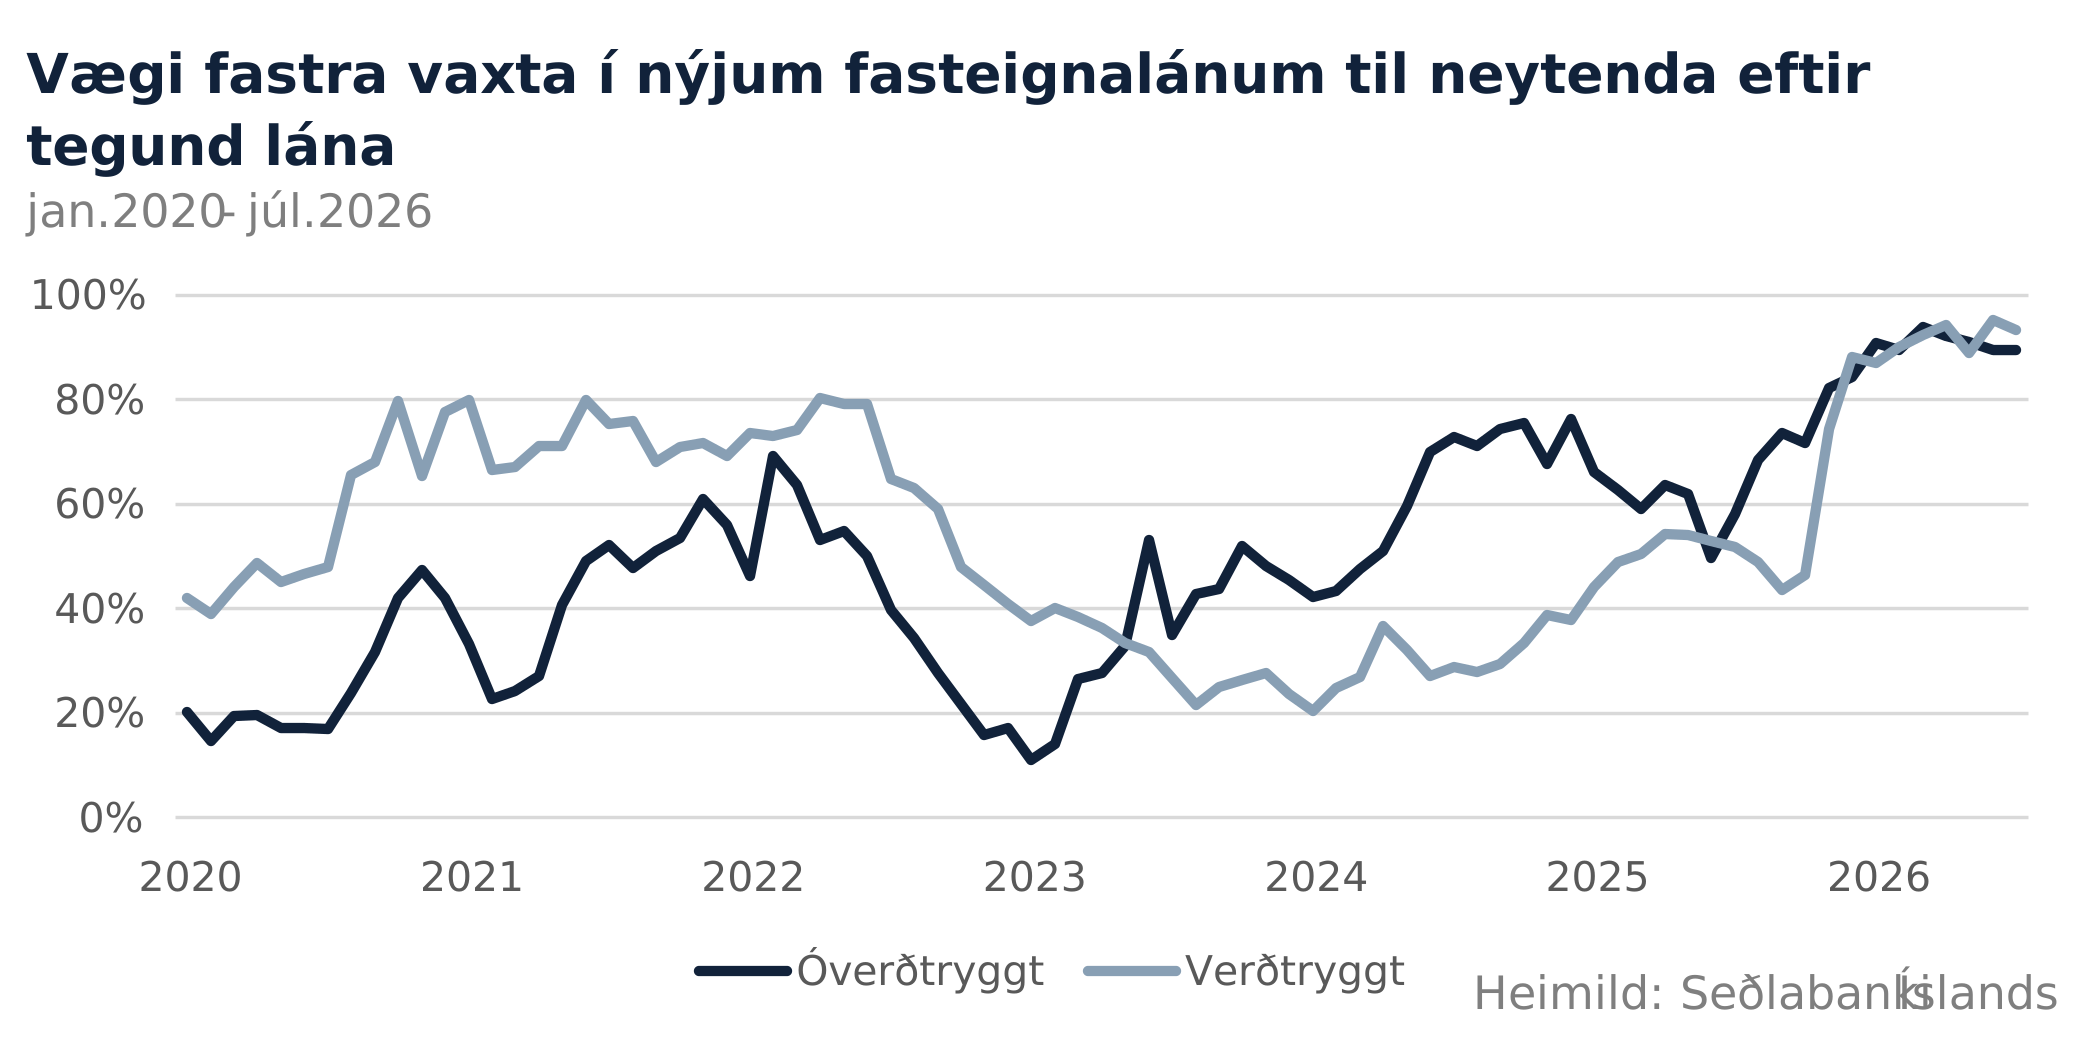
Eftir að framboð verðtryggðra lána með breytilegum vöxtum skertist verulega í kjölfar vaxtadómanna svokölluðu haustið 2025 jókst vægi fastra vaxta á nýjum fasteignalánum til neytenda umtalsvert. Í október 2025 voru um 57% nýrra fasteignalána til neytenda á föstum vöxtum, en í desember sama ár var sú hlutdeild orðin rúmlega 86%. Frá janúar fram í júlí 2026 mældist hlutdeildin að jafnaði rúmlega 91%.
Á myndinni hér að neðan má sjá hvernig vægi fastra vaxta í nýjum fasteignalánum hefur þróast frá upphafi árs 2020. Vægi fastra vaxta fór vaxandi fram að ársbyrjun 2022, þegar um 75% nýrra fasteigna lána til neytenda voru á föstum vöxtum. Á þeim tíma voru stýrivextir í sögulegu lágmarki á sama tíma og óvissa vegna heimsfaraldursins var hvað mest. Fyrirséð var að vextir myndu að lokum taka að hækka á ný og því gat verið talsverður ávinningur fólginn í því fyrir lántaka að festa vexti íbúðalána.
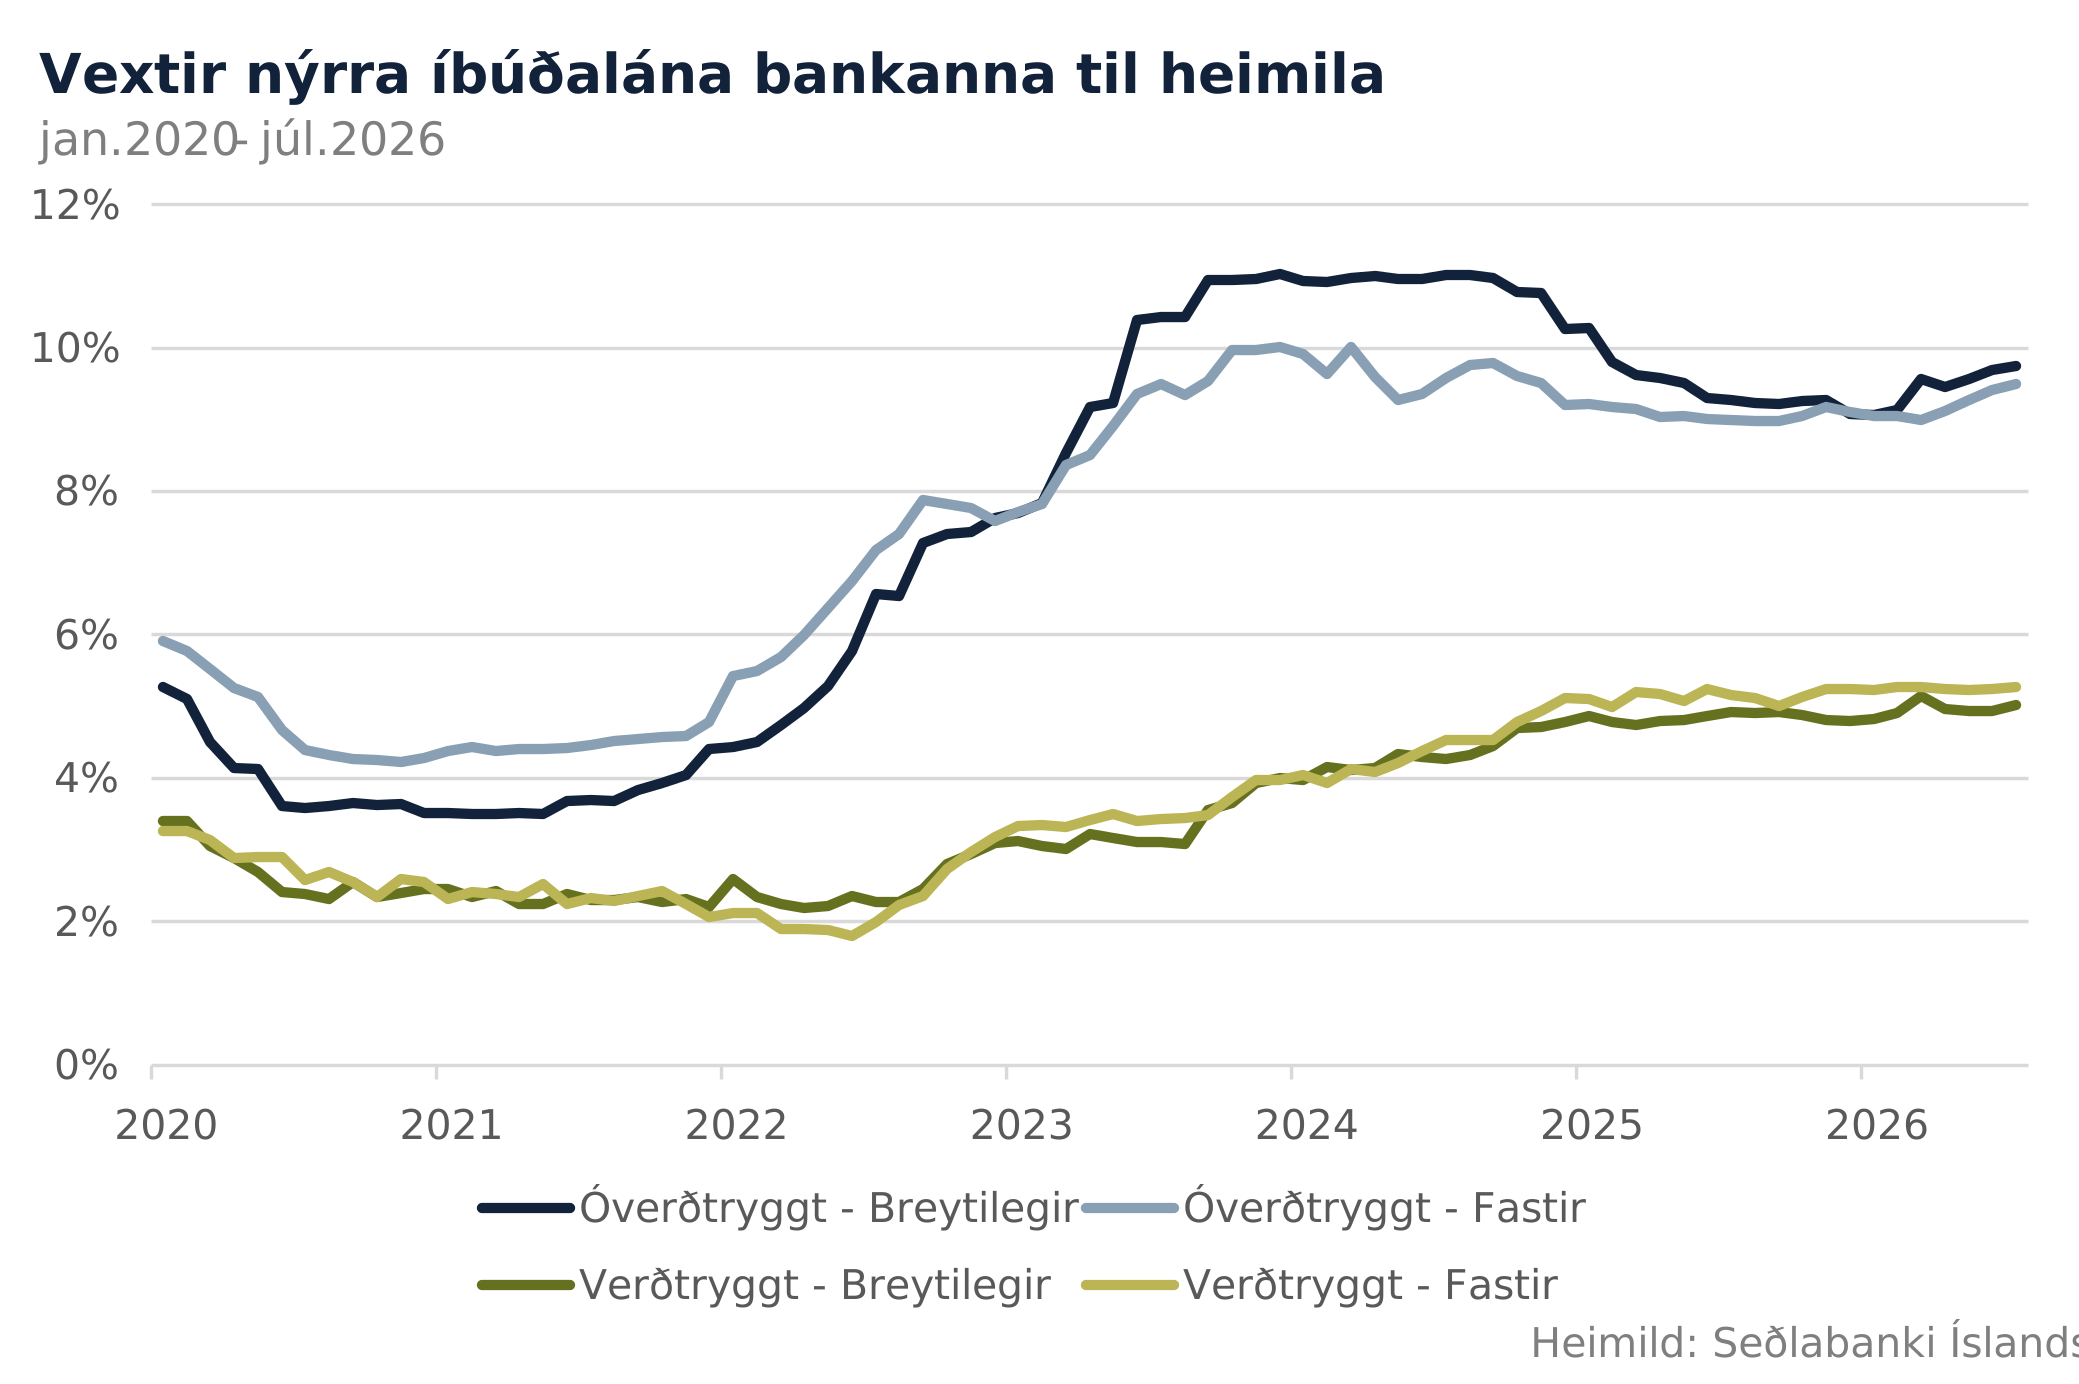
Eftir því sem vextir tóku að hækka á ný minnkaði vægi fastra vaxta á árinu 2022. Á þeim tíma voru fastir vextir allt að einu prósentustigi hærri en breytilegir vextir á óverðtryggðum lánum, en munurinn var talsvert minni meðal verðtryggðra lána. Í byrjun árs 2023, þegar stýrivextir höfðu hækkað talsvert og stóðu í 6%, hækkuðu breytilegir vextir óverðtryggðra lána umfram fasta vexti og hlutdeild óverðtryggðra fastvaxtalána tók að aukast á ný. Vægi fastra vaxta á meðal nýrra verðtryggðra lána lækkaði hins vegar fram að ársbyrjun 2024, en tók svo að aukast á ný samhliða því að ásókn í verðtryggð lán minnkaði.
Í kjölfar þess að vaxtalækkunarferlið hófst undir lok árs 2024 minnkaði hlutdeild fastra vaxta á ný meðal óverðtryggðra lána. Um mitt ár 2025 versnuðu verðbólguhorfur og líkur á stýrivaxtahækkunum jukust. Framboð óverðtryggðra lána á breytilegum vöxtum dróst jafnframt lítillega saman í kjölfar vaxtadómanna svokölluðu, þó áhrifin hafi verið talsvert minni en á framboð verðtryggðra lána. Vægi fastra vaxta tók þá að aukast á ný og það sem af er núlíðandi ári hafa að jafnaði 91% nýrra óverðtryggðra fasteignalána til neytenda verið á föstum vöxtum. Hátt hlutfall nýrra lána á föstum vöxtum gæti endurspeglað svartsýni lántakenda gagnvart verðbólguhorfum og vaxtaþróun til næstu ára.
Vaxtadómarnir höfðu aftur á móti talsvert meiri áhrif til skerðingar á framboði verðtryggðra lána á breytilegum vöxtum. Þannig jókst vægi fastra vaxta meðal verðtryggðra lána úr um 47% í október 2025 upp í 88% í desember. Það sem af er ári hafa að jafnaði um 92% nýrra verðtryggðra fasteignalána til neytenda verið á föstum vöxtum.
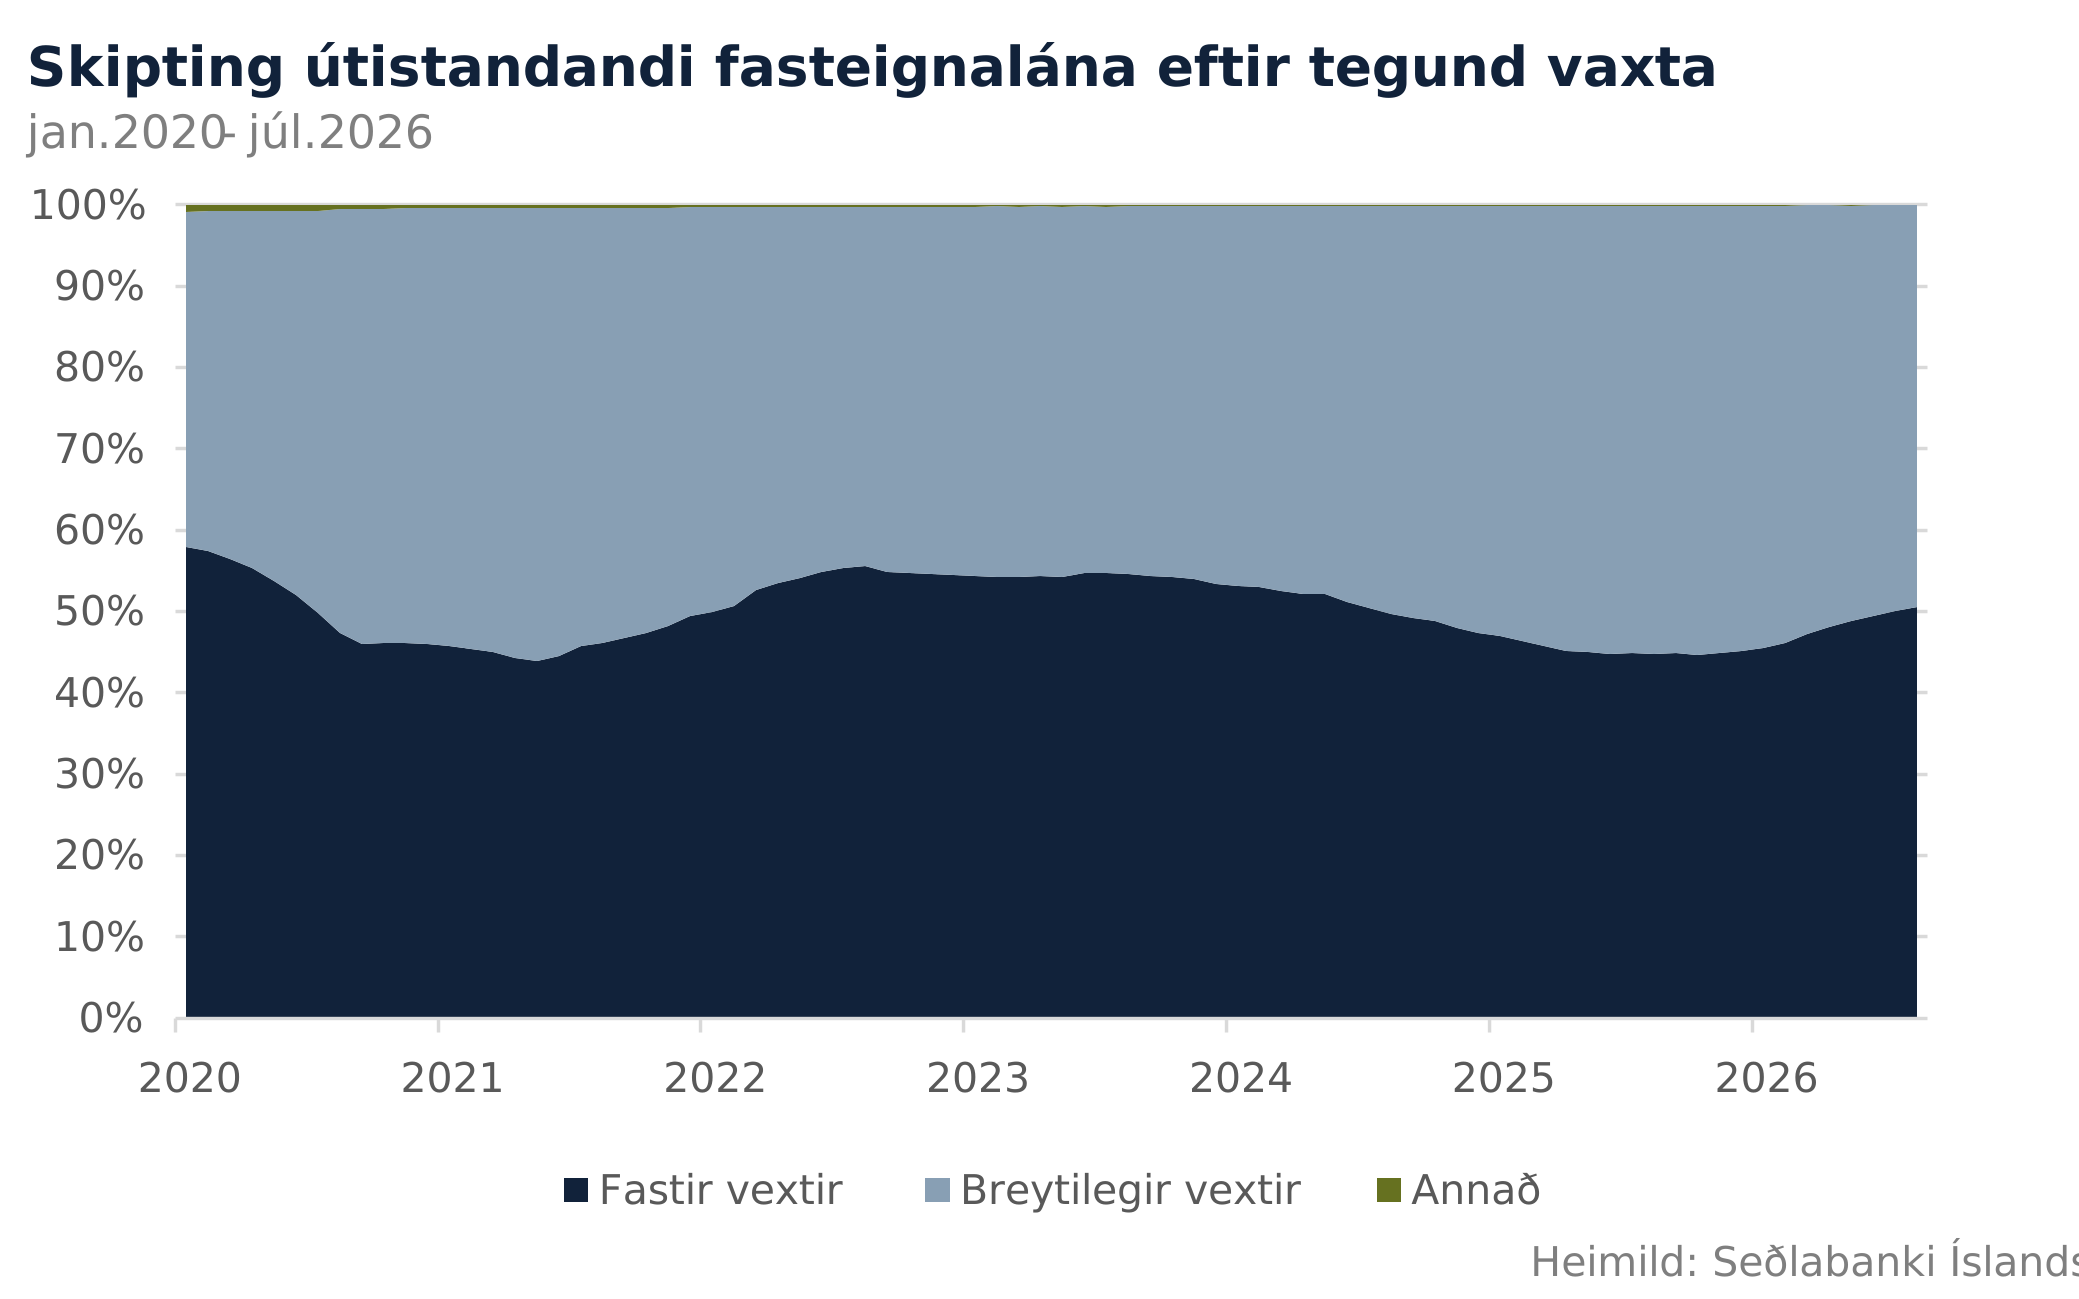
Hátt hlutfall nýrra fasteignalána á föstum vöxtum undanfarna mánuði, meðal annars í kjölfar vaxtadómanna, hefur stuðlað að auknu vægi fastvaxtalána meðal útistandandi íbúðalána til heimilanna. Í júlí síðastliðnum var um það bil helmingur útistandandi íbúðalána á föstum vöxtum og helmingur á breytilegum vöxtum.
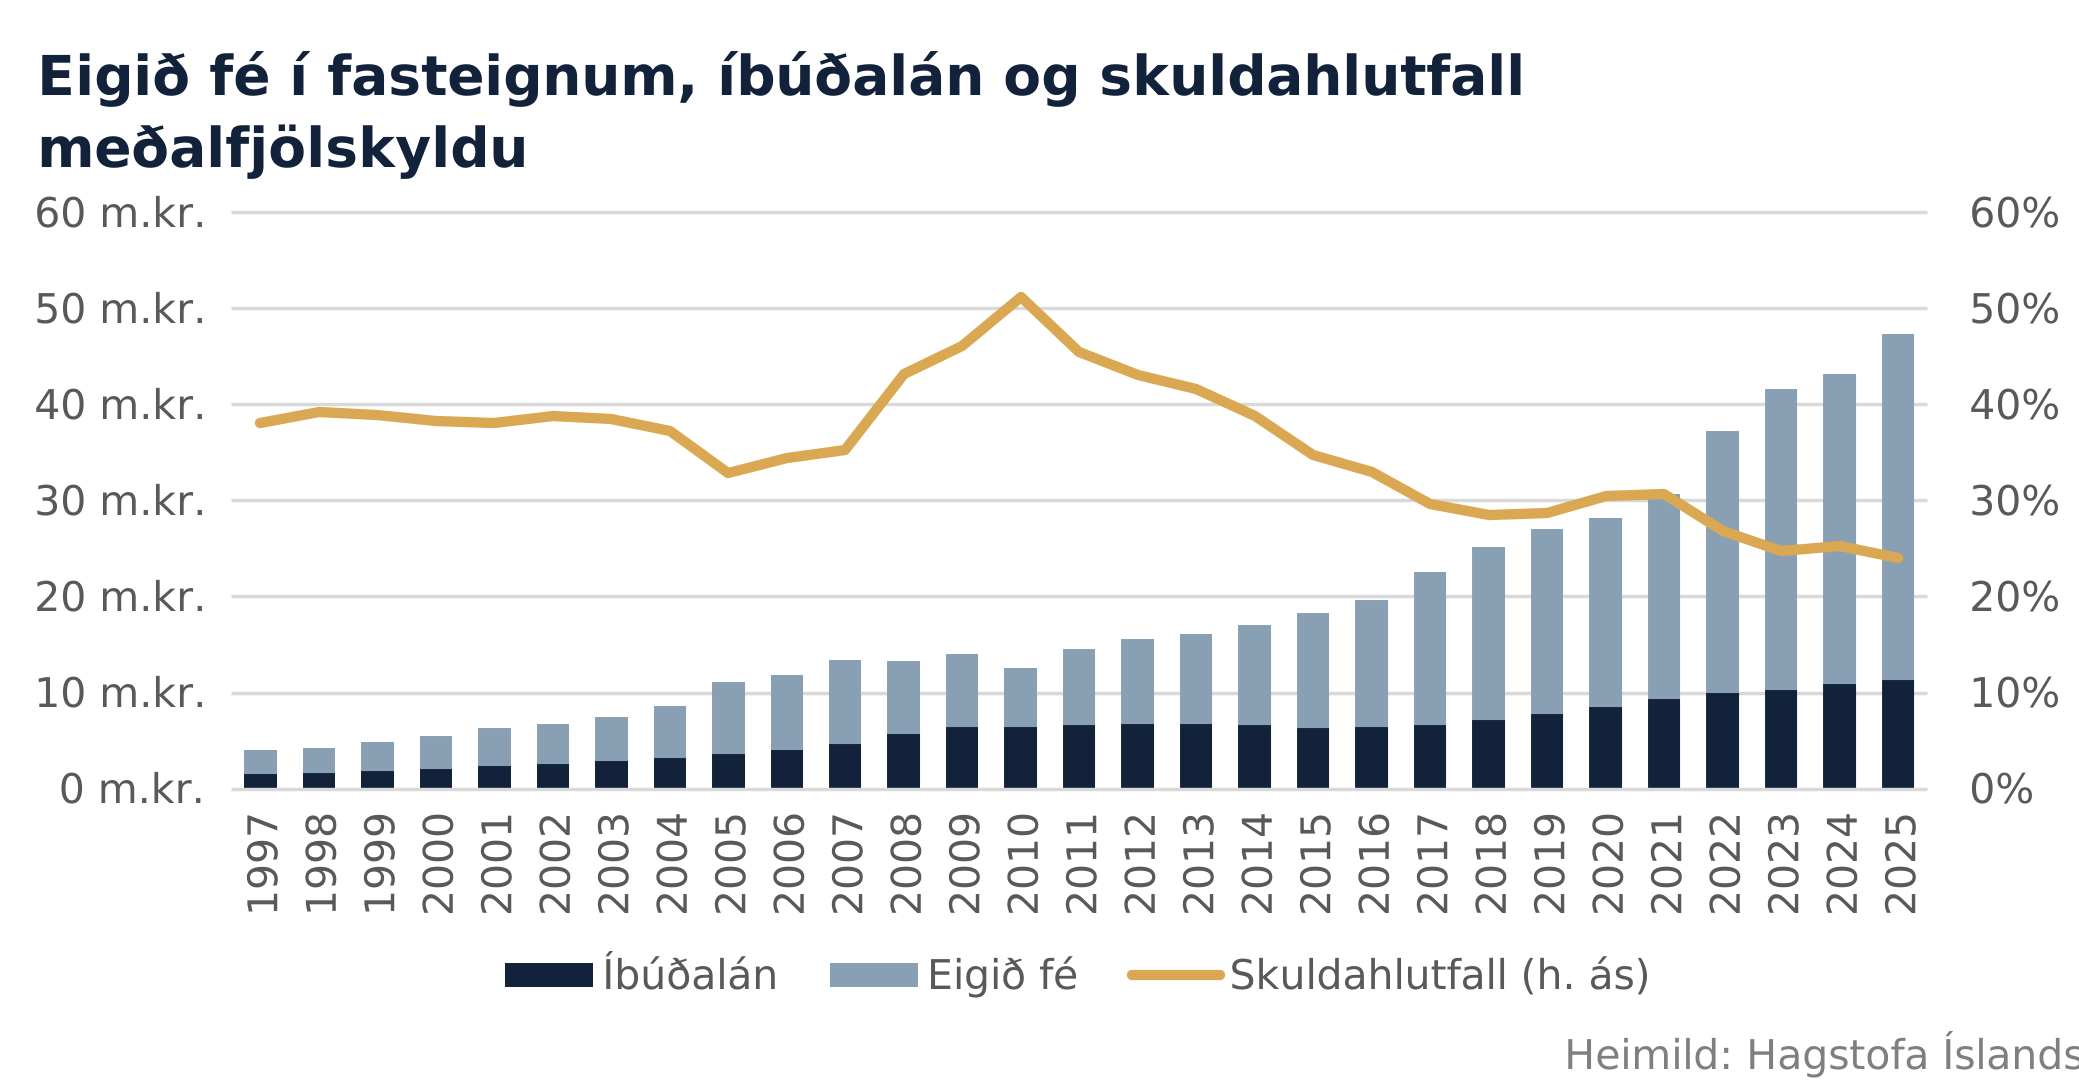
Fjölskyldur á Íslandi áttu fasteignir að andvirði rúmlega 47 milljóna króna að meðaltali miðað við skattframtöl fyrir árið 2025. Þar af var eigið fé að meðaltali tæplega 36 milljónir króna og íbúðalán rúmlega 11 milljónir króna að jafnaði. Meðalvirði fasteigna jókst um 10% að nafnvirði frá fyrra ári á sama tíma og meðalvirði íbúðalána jókst um 4% og eigið fé í fasteignum um 12%. Þannig lækkaði skuldahlutfall fjölskyldna í fasteignum að meðaltali á milli ára, en það mældist 24% árið 2025 samanborið við 25% árið áður.
Í þessu samhengi er rétt að hafa í huga að um er að ræða hrein meðaltöl, þ.e. meðaltöl sem reiknuð eru með því að deila heildareignum fjölskyldna, eða heildarskuldum, með heildarfjölda fjölskyldna, þar á meðal þeirra sem eiga ekki fasteignir eða eru ekki með íbúðalán. Hér er því ekki um að ræða skilyrt meðaltöl meðal fasteignaeigenda eða skuldara.
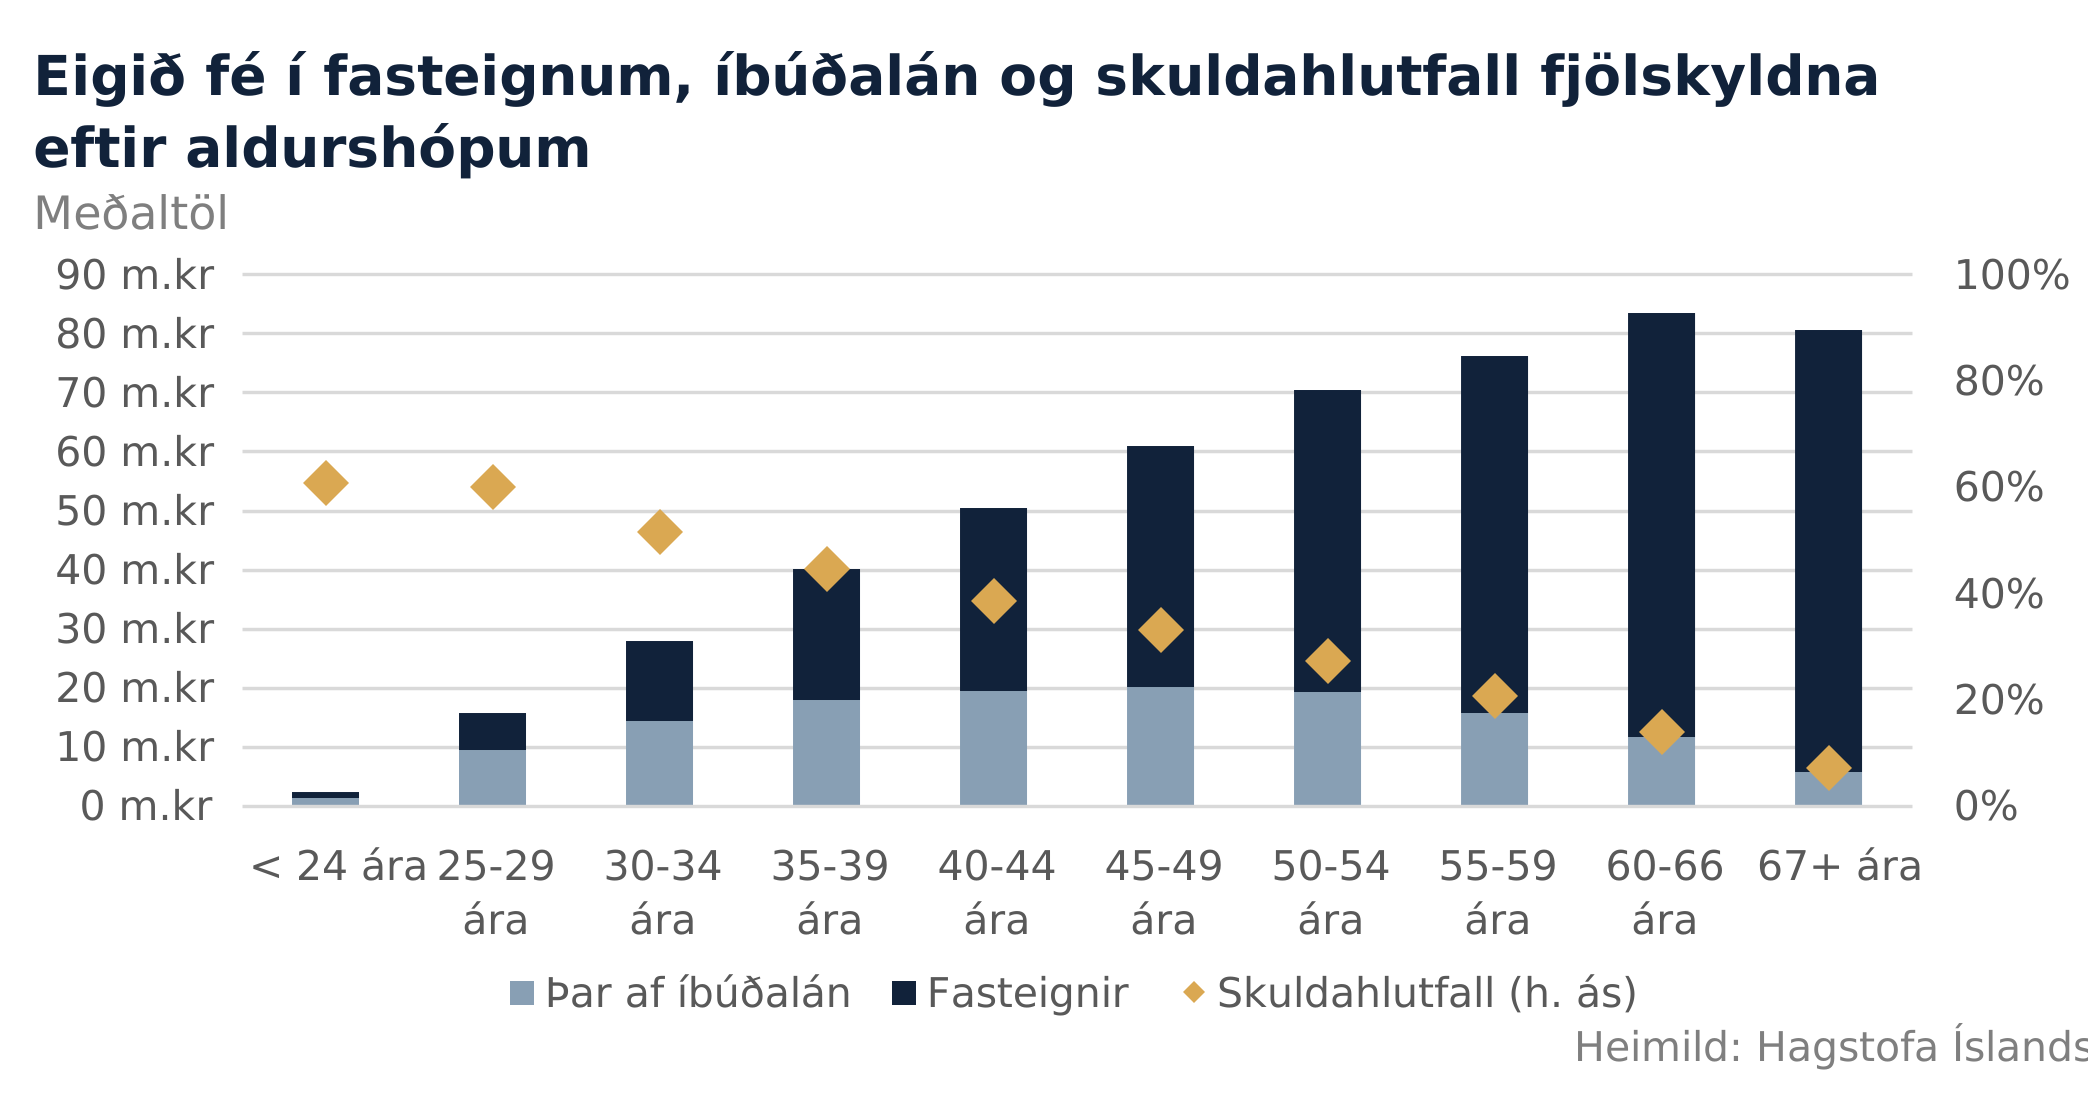
Meðaleign fjölskyldna í fasteignum er afar ólík eftir aldurshópum, líkt og sjá má á myndinni hér að neðan. Eignir fjölskyldna sem bundnar eru í fasteignum eru að meðaltali í kringum 2,5 milljónir meðal yngstu fjölskyldnanna, en leiða má líkur að því að fjölmargar fjölskyldur sem flokkast sem 24 ára eða yngri eigi ekki fasteignir, sem dregur meðaltalið verulega niður. Eignir sem bundnar eru í fasteignum fara síðan vaxandi með aldri og mælast hæst rúmlega 83 milljónir króna að meðaltali meðal fjölskyldna þar sem elsti meðlimur er á aldrinum 60-66 ára. Meðaleignir í fasteignum voru litlu lægri meðal fjölskyldna þar sem elsti fjölskyldumeðlimur var 67 ára eða eldri.
Yngri fjölskyldur skulda að jafnaði hlutfallslega meira í fasteignum sínum en þær sem eldri eru og eiga þar af leiðandi hlutfallslega minna eigið fé. Íbúðalán sem hlutfall af virði fasteigna mælist í kring um 60% meðal yngstu fjölskyldnanna en fer svo lækkandi með aldri fjölskyldna. Lægst mælist hlutfallið um 7% á meðal fjölskyldna þar sem elsti meðlimur er 67 ára eða eldri, en í þeim hópi eru líklega fjöldi fjölskyldna sem eiga fasteignir sínar skuldlaust. Meðalvirði íbúðalánaskulda var þó að jafnaði hæst í kring um 20 milljónir króna meðal fjölskyldna á aldursbilinu 40-49 ára.
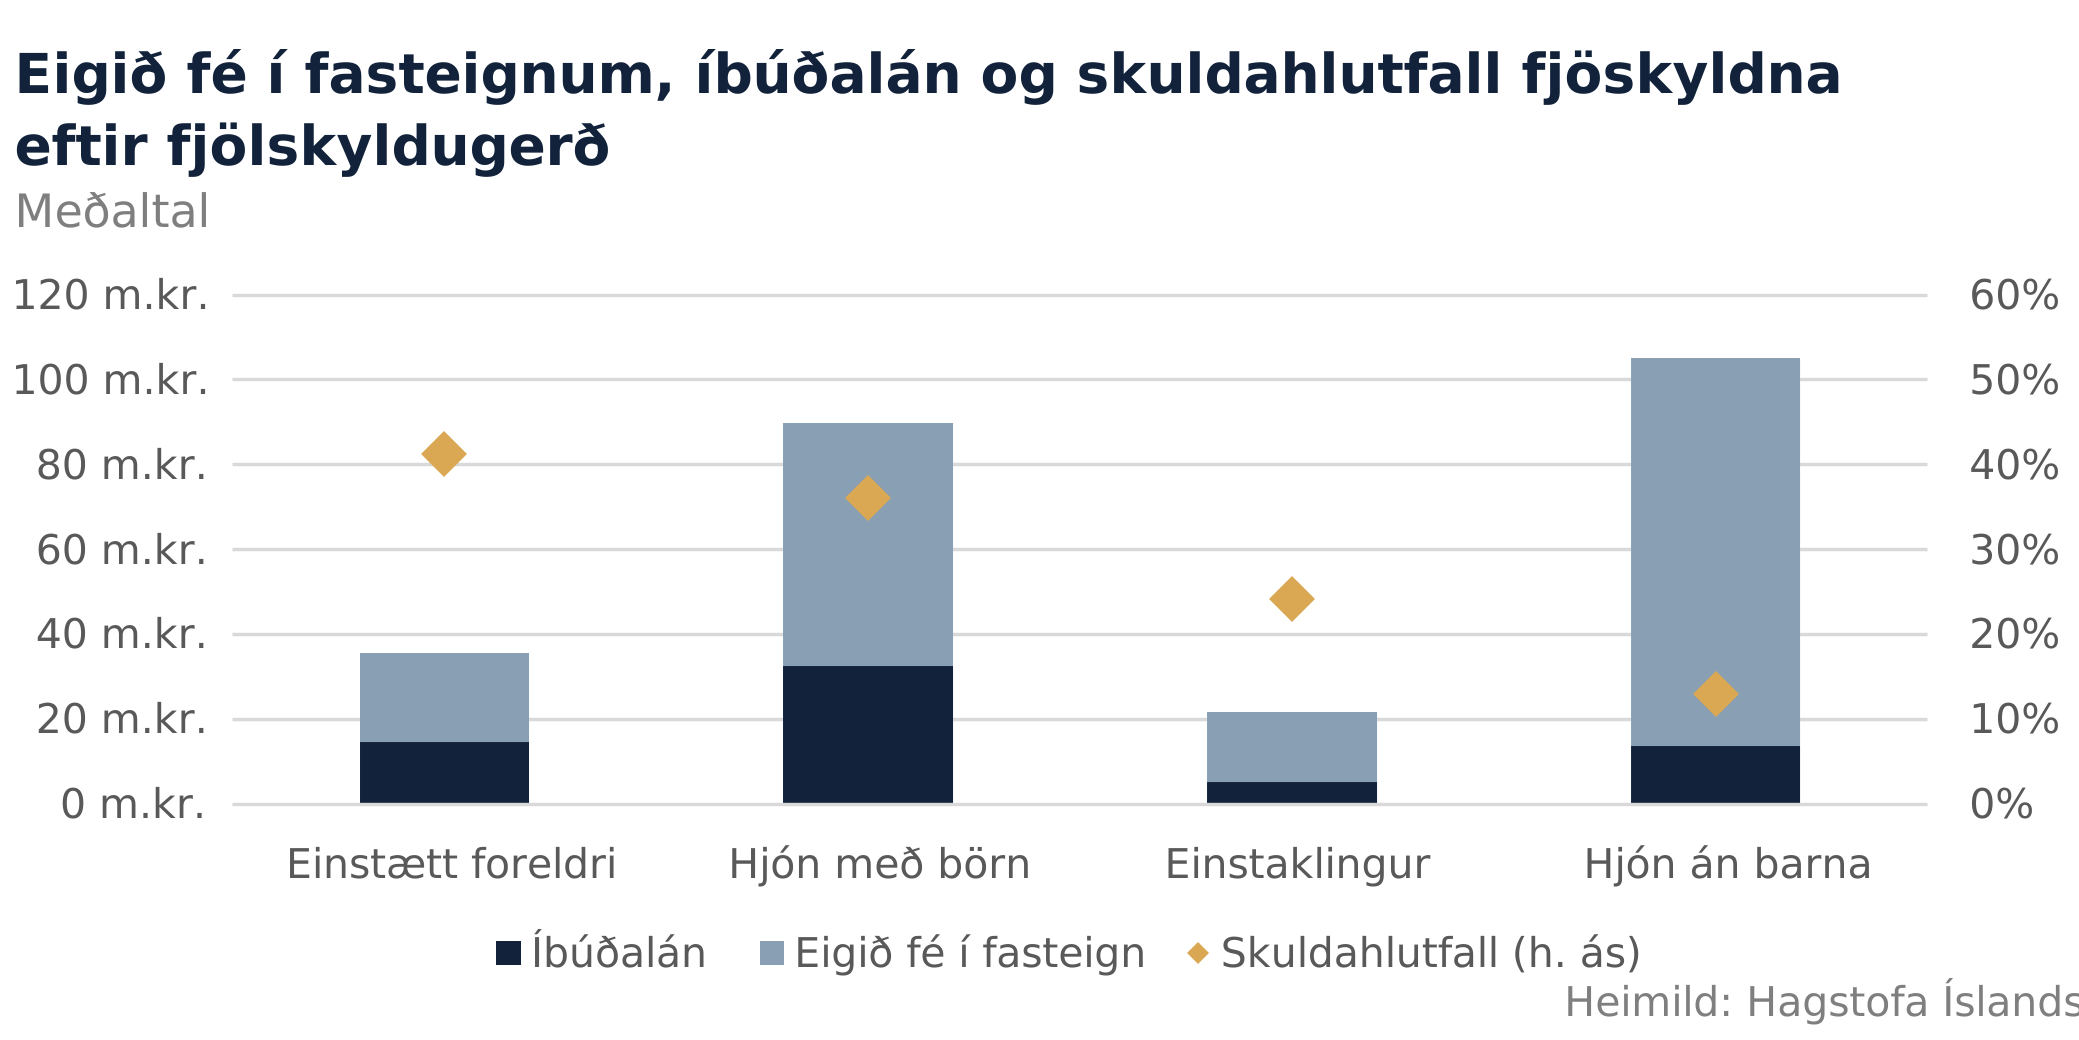
Eignir og skuldir í fasteignum eru jafnframt mismiklar eftir fjölskyldugerðum. Einstaklingar eiga að jafnaði minnstar eignir í fasteignum, eða um 22 milljónir, á meðan hjón án barna eiga að meðaltali tæplega fimmfalt meiri eignir sem bundnar eru í fasteignum, eða um 105 milljónir króna. Einstæð foreldri eiga að jafnaði fasteignir að andvirði 36 milljónir króna og hjón með börn að jafnaði um 90 milljónir króna.
Skuldsetning er jafnframt misjöfn eftir fjölskyldugerðum, þar sem virði íbúðalána einstæðra foreldra eru að jafnaði hæst í hlutfalli við virði fasteigna þeirra, eða rúmlega 40%. Næst hæst er skuldahlutfallið á meðal hjóna með börn, eða um 36%. Skuldahlutfallið mælist öllu lægra meðal einstaklinga, eða um 24%, og enn lægra meðal barnlausra hjóna þar sem það mælist um 13%.
Rétt er að geta þess að í ofangreindri umfjöllun miðast hugtakið fjölskylda við samskattaða einstaklinga og börn undir 16 ára aldri sem skráð eru á þeirra lögheimili. Fjölskyldugerðin getur því vikið verulega frá fjölskyldugerð í þjóðskrá, enda þurfa hjón ekki að vera samsköttuð. Ungir framteljendur eru skráðir sem einstaklingar á eigin fjölskyldunúmeri frá sextán ára aldri og þurfa að telja fram sem sjálfstæðir einstaklingar þó svo þeir búi enn í foreldrahúsum. Miðað við framangreinda skilgreiningu ná gögnin til 233.883 fjölskyldna fyrir árið 2025. Þar af voru rúmlega 60% einstaklingar, tæplega 18% voru hjón án barna, tæplega 15% voru hjón með börn og rúmlega 7% voru einstæð foreldri.
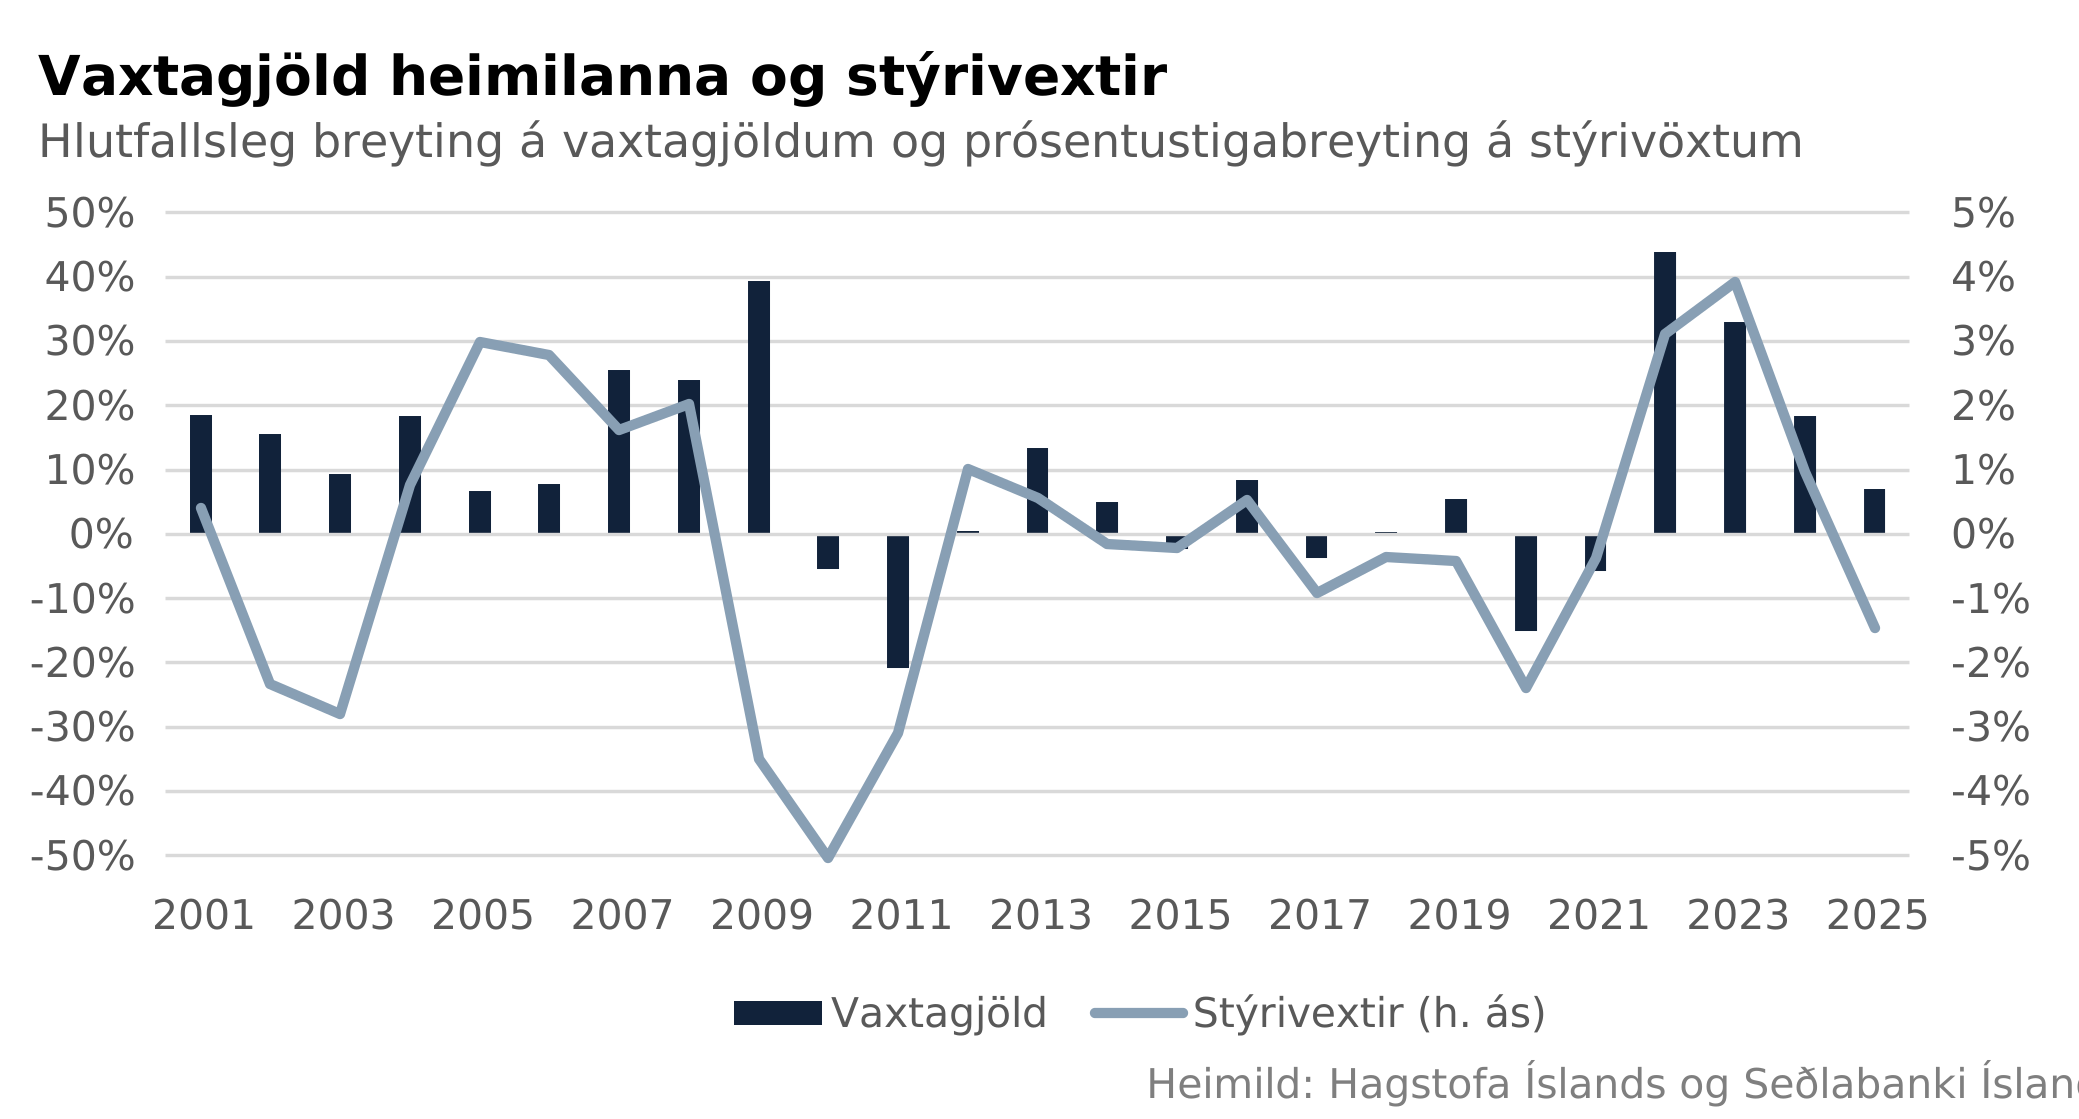
Vaxtagjöld heimilanna jukust um 7% á milli ára í fyrra. Það er talsvert minni aukning en árin þar á undan, en vaxtagjöld jukust um 18% á milli ára árið 2024, 33% árið 2023 og 44% árið 2022. Á myndinni hér að neðan má sjá hlutfallslega breytingu á vaxtagjöldum heimilanna á milli ára auk breytingar á milli ársmeðaltala stýrivaxta í prósentustigum.
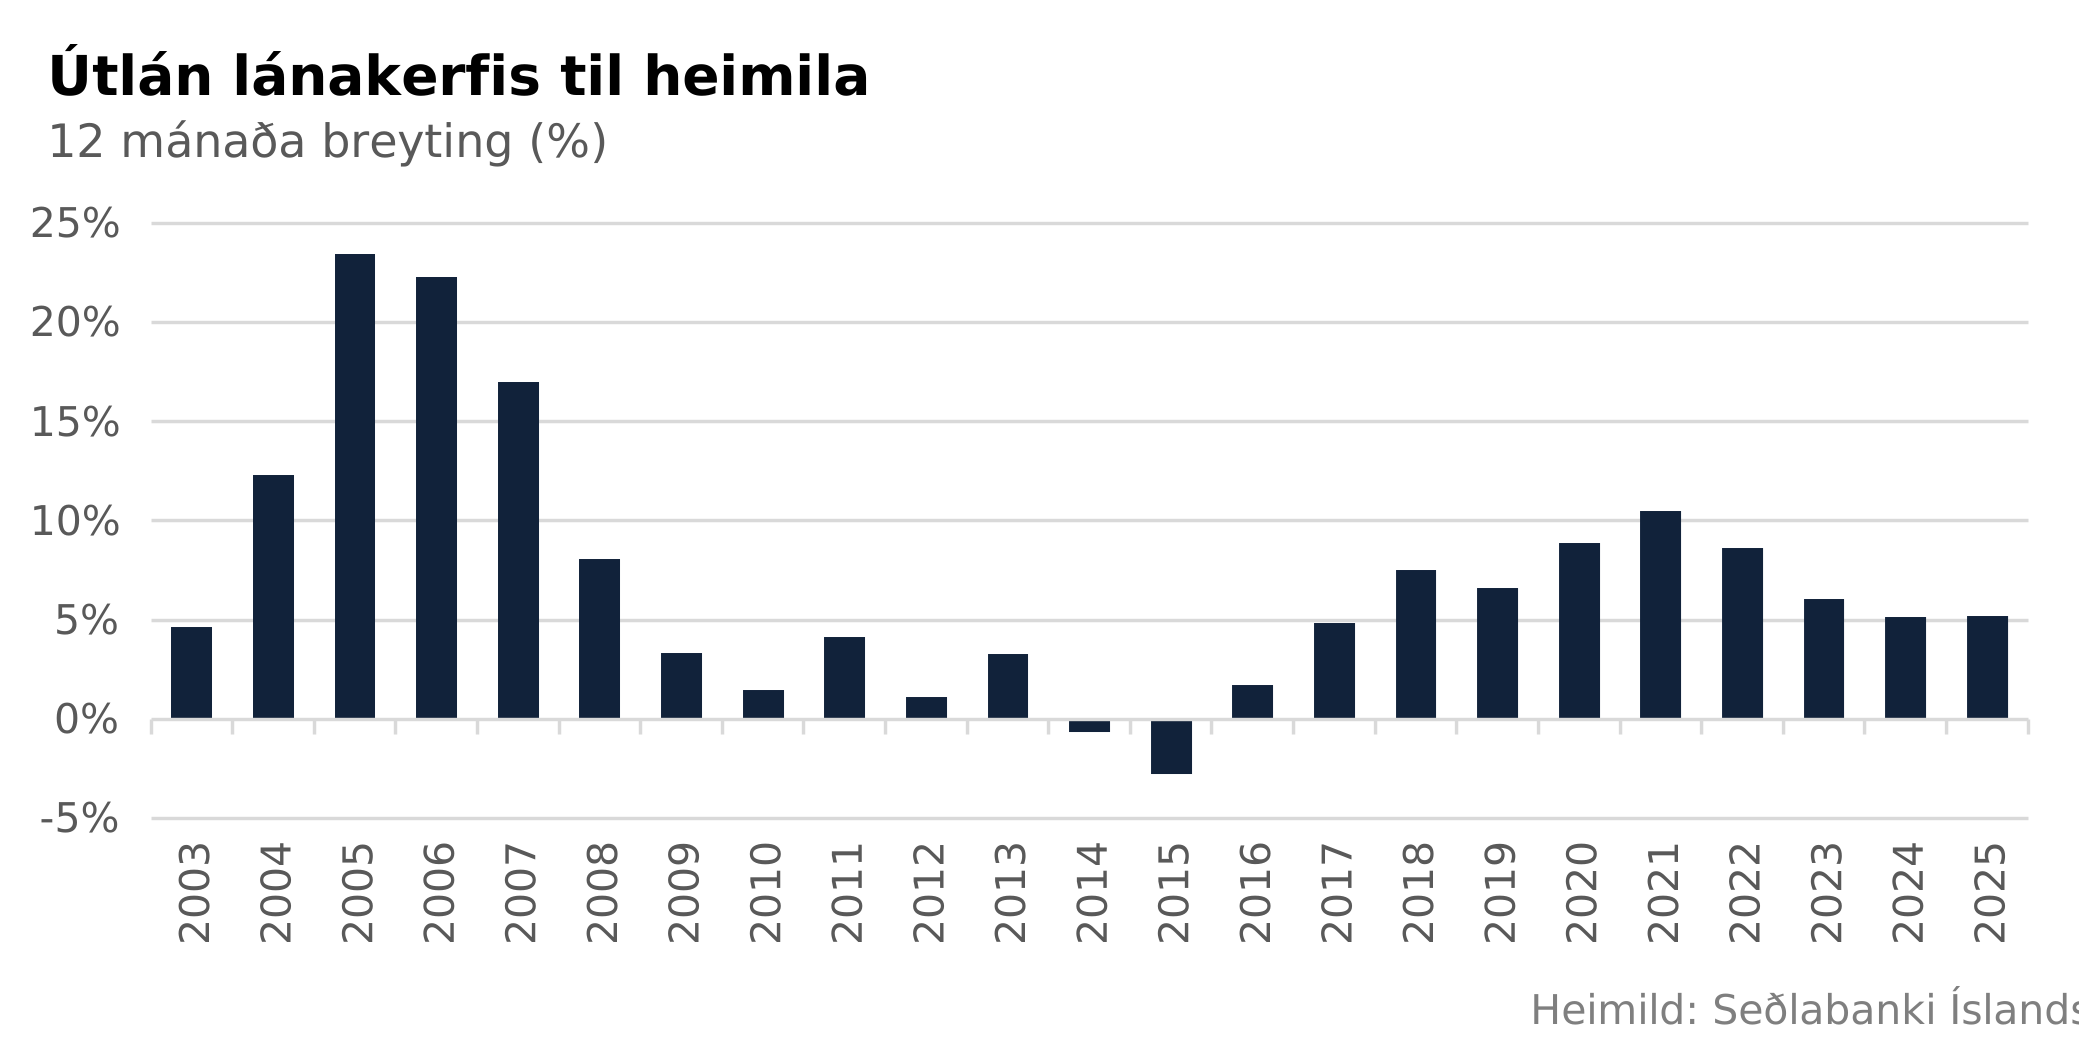
Mikil hækkun vaxtagjalda á árunum 2022 og 2023 skýrist að hluta til af hækkandi vaxtastigi á sama tíma, en stýrivextir hækkuðu um 3 til 4 prósentustig á milli ára á þeim tíma. Útlán lánakerfisins til heimila jukust jafnframt talsvert á tímabilinu. Líkt og sjá má á myndinni hér að neðan jókst útlánastofn lánakerfisins um rúm 10% á milli ára árið 2021 og tæplega 10% árið 2022. Síðan þá hefur hægt á vexti útlánastofnsins.
Vaxtalækkunarferli Seðlabankans hófst á haustmánuðum ársins 2024 og stýrivextir voru að meðaltali 1,5 prósentustigum lægri árið 2025 samanborið við árið 2024. Samhliða vaxtalækkunum hélt áfram að hægja á vexti vaxtagjalda heimilanna það ár. Þrátt fyrir lækkandi stýrivexti jukust vaxtagjöld heimilanna um 7% á milli ára í fyrra. Þar kann að hafa áhrif að stór hluti útistandandi íbúðalána eru á föstum vöxtum, auk þess sem útlánastofn lánakerfisins jókst um rúmlega 5% á sama tíma.
Stýrivextir tóku að hækka á ný á yfirstandandi ári og því má leiða líkur að því að vaxtagjöld heimilanna muni aukast á milli ára, að öðru óbreyttu. Niðurgreiðsla skulda gæti aftur á móti unnið á móti aukningu vaxtagjalda.
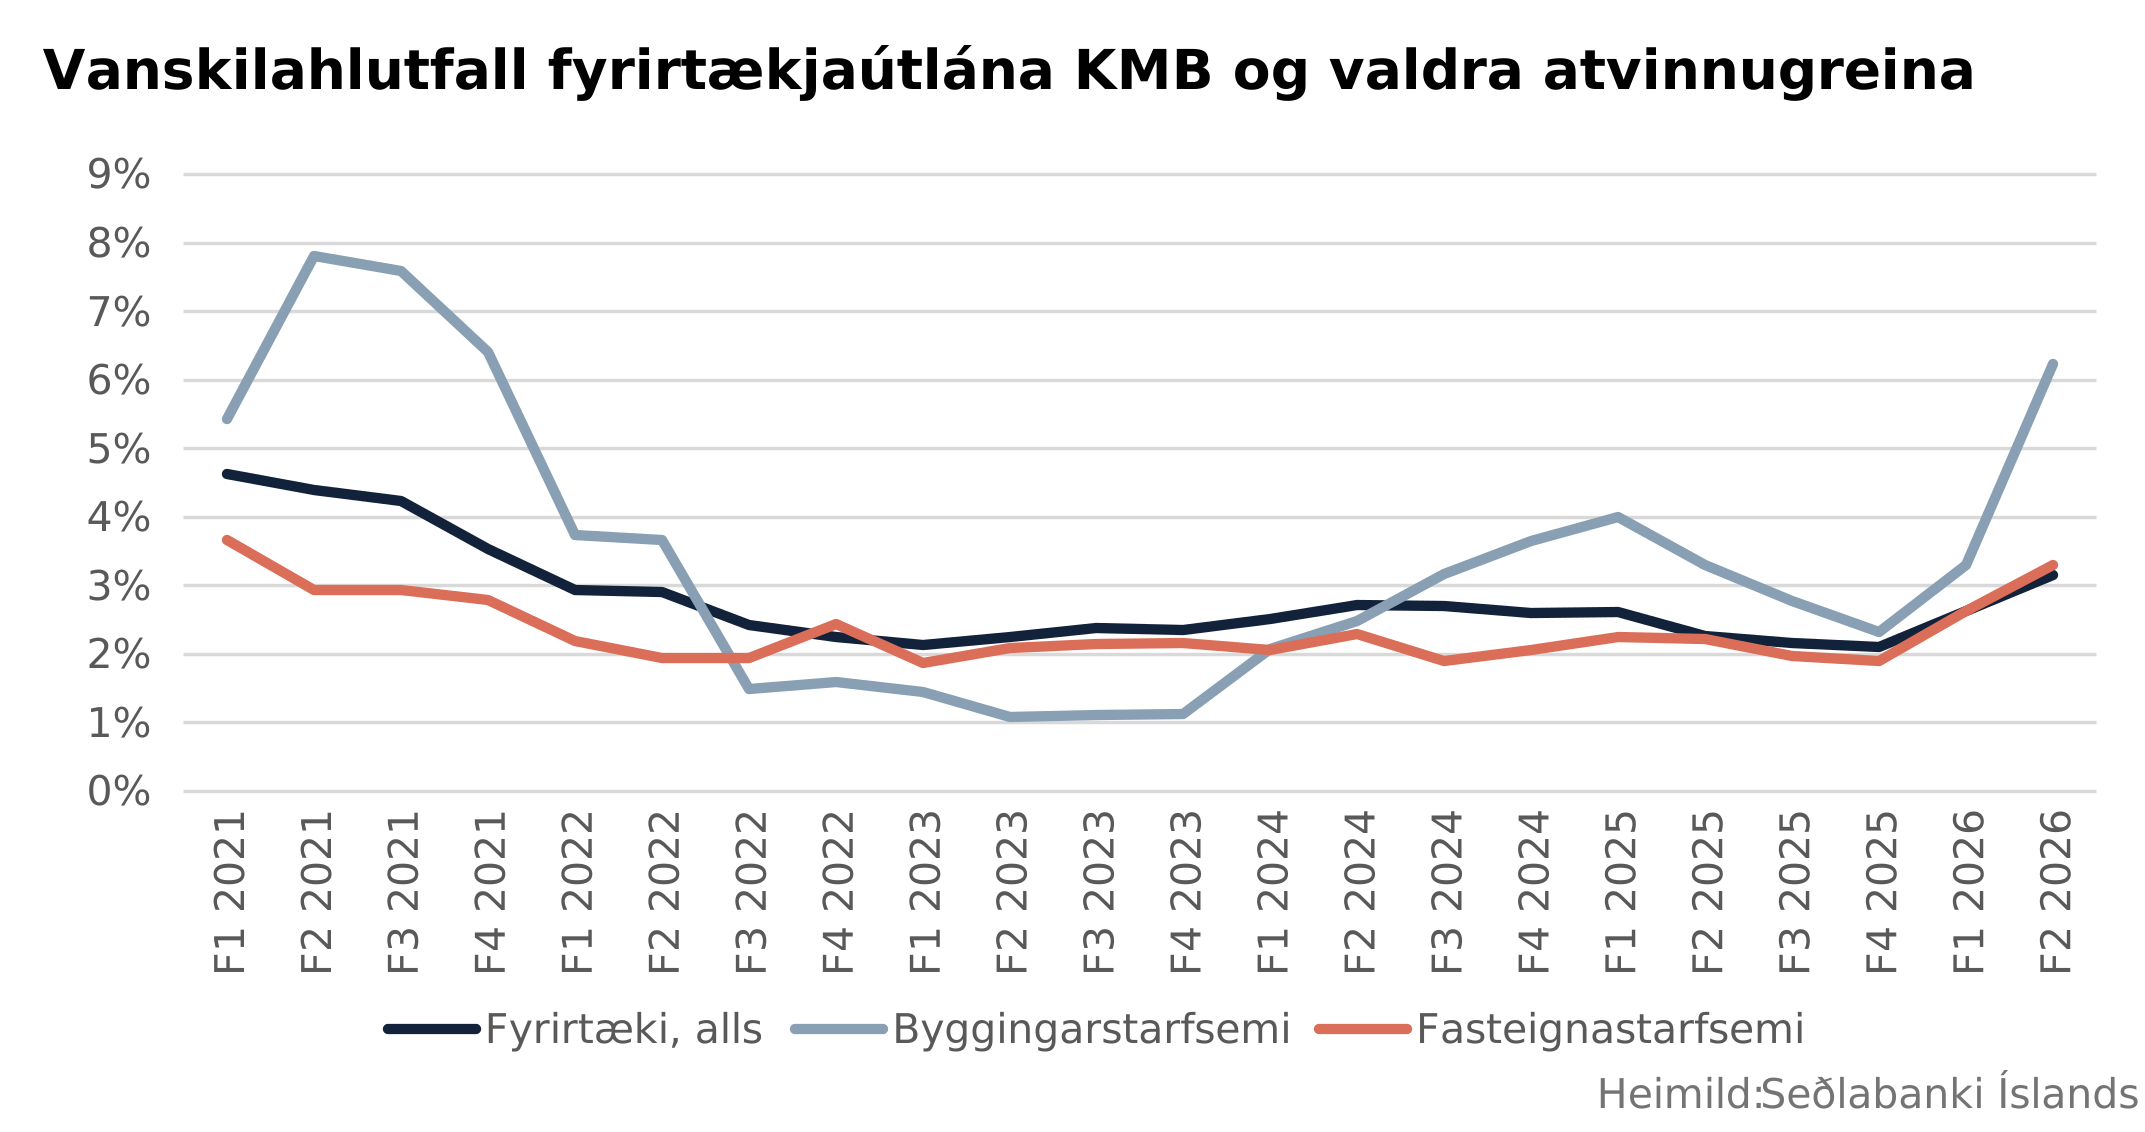
Vanskilahlutfall útlána stóru viðskiptabankanna þriggja til fyrirtækja í byggingarstarfsemi hækkaði úr rúmlega 2% um síðustu áramót í rúmlega 6% í lok annars ársfjórðungs 2026. Mest var hækkunin á öðrum ársfjórðungi, líkt og sjá má á myndinni hér að neðan. Vanskil jukust þá einnig í fasteignastarfsemi, þar sem hlutfallið hækkaði úr tæplega 2% í rúmlega 3% á fyrri helmingi ársins. Til samanburðar var vanskilahlutfall fyrirtækjaútlána í heild 3,2% í lok annars ársfjórðungs, einu prósentustigi hærra en um áramót.
Í riti Seðlabanka Íslands, Fjármálastöðugleika 2026/2, er aukinn greiðsluvandi í byggingarstarfsemi tengdur við mikið framboð óseldra nýbygginga. Bankinn bendir þó á að aukningu vanskila útlána til byggingarfyrirtækja megi að töluverðum hluta rekja til fárra stórra lántaka og því virðist ekki um útbreiddan vanda að ræða.
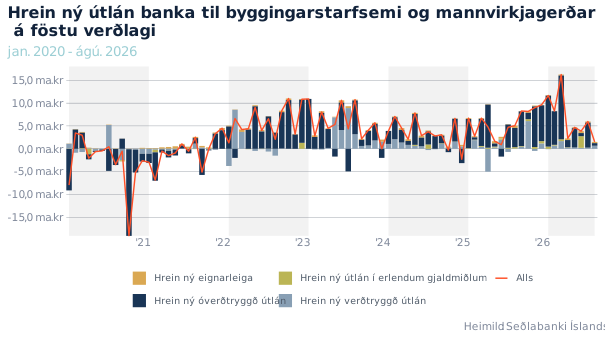
Hrein ný útlán banka til byggingarstarfsemi og mannvirkjagerðar námu alls 1,5 milljörðum króna í ágúst síðastliðnum. Til samanburðar er það 70% lægri fjárhæð en í ágúst í fyrra þegar hrein ný útlán námu 5,1 milljarði króna á föstu verðlagi og 54% undir meðaltali ágústmánaða árin 2020–2025.
Þrátt fyrir að umfang hreinna nýrra útlána hafi verið lítið í ágúst námu hrein ný útlán á fyrstu átta mánuðum ársins 54,5 milljörðum króna, sem er 64% hærri fjárhæð en á sama tímabili í fyrra. Aðeins árið 2023 var fjárhæð hreinna nýrra útlána hærri á fyrstu átta mánuðum ársins á tímabilinu 2020 til 2026.
Aukningin milli ára skýrist hins vegar af miklum útlánum í upphafi árs. Um tveir þriðju hlutar hreinna nýrra útlána á árinu voru veittir á fyrsta ársfjórðungi, sem skýrir rúmlega 94% af aukningunni frá fyrra ári. Hrein ný útlán voru mest í mars, 16,3 milljarðar króna, en minnst núna í ágúst síðastliðnum.
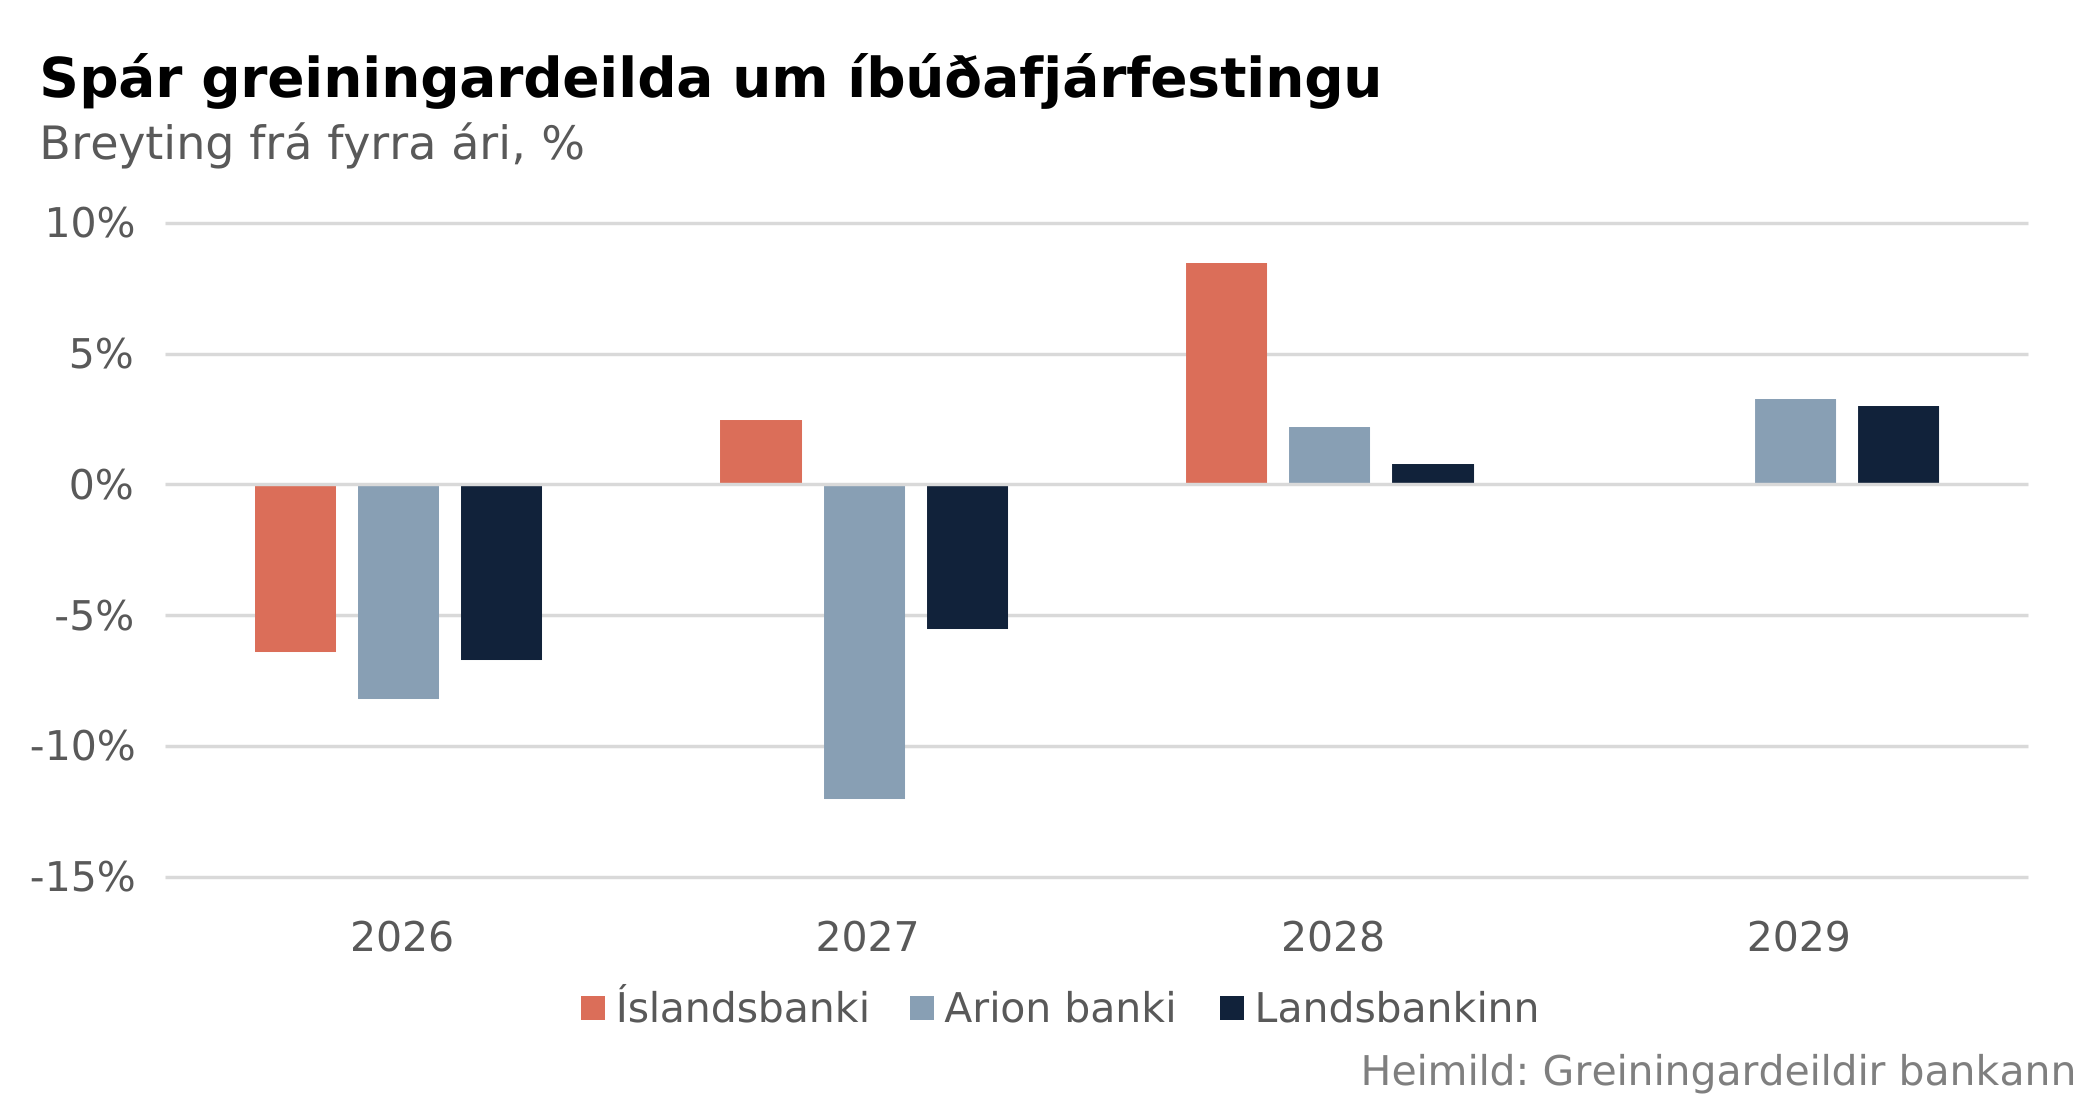
Stóru viðskiptabankarnir þrír spá allir samdrætti í íbúðafjárfestingu í ár, en eru ósammála um hvenær hún taki við sér á ný. Íslandsbanki spáir 6,4% samdrætti, Landsbankinn 6,7% og Arion banki 8,2%. Munurinn á spám bankanna er þó mestur á næsta ári, þegar Íslandsbanki gerir ráð fyrir hóflegum vexti en Landsbankinn og Arion banki spá áframhaldandi samdrætti.
Í júnískýrslu HMS var greint frá því að bankarnir þrír væru sammála um að íbúðafjárfesting myndi dragast saman í ár en aukast á ný árið 2027. Nú spá þeir allir meiri samdrætti í ár. Íslandsbanki hefur fært spá sína niður úr 3,5% samdrætti í 6,4% samdrátt, Landsbankinn úr 3,5% í 6,7% og Arion banki úr 4% í 8,2%. Mest hafa horfurnar þó breyst fyrir næsta ár. Landsbankinn spáir nú 5,5% samdrætti í stað 2,1% vaxtar og Arion banki 12% samdrætti í stað 5% vaxtar. Íslandsbanki gerir enn ráð fyrir bata á næsta ári, en hefur lækkað vaxtarspána úr 3,8% í 2,5%.
Landsbankinn og Arion banki gera því nú ráð fyrir að íbúðafjárfesting taki ekki við sér fyrr en árið 2028, ári síðar en þeir töldu í vor. Landsbankinn heldur óbreyttri spá um 0,8% vöxt það ár en Arion banki hefur lækkað vaxtarspána úr 3% í 2,2%. Íslandsbanki hefur hins vegar hækkað spá sína fyrir árið 2028 úr 7,5% í 8,5%. Breytingarnar frá því í vor felast því bæði í dýpri samdrætti á þessu ári og, hjá tveimur bankanna, lengra samdráttarskeiði en áður var búist við.
Í umfjöllun bankanna er meðal annars bent á að hæg sala nýrra íbúða og hár fjármagnskostnaður þrengi að byggingaraðilum og dragi úr svigrúmi til nýrra verkefna. Landsbankinn bendir sérstaklega á að mikið fjármagn sé bundið í óseldum fullbúnum íbúðum og að dræm sala dragi bæði úr hvata og getu til frekari uppbyggingar. Arion banki og Landsbankinn vísa jafnframt til septembertalningar HMS og fækkunar nýrra framkvæmda milli talninga. Þótt bankarnir séu sammála um samdrátt í ár benda spár þeirra til ólíks framhalds, þar sem tveir af þremur gera nú ráð fyrir að samdrátturinn vari út næsta ár.
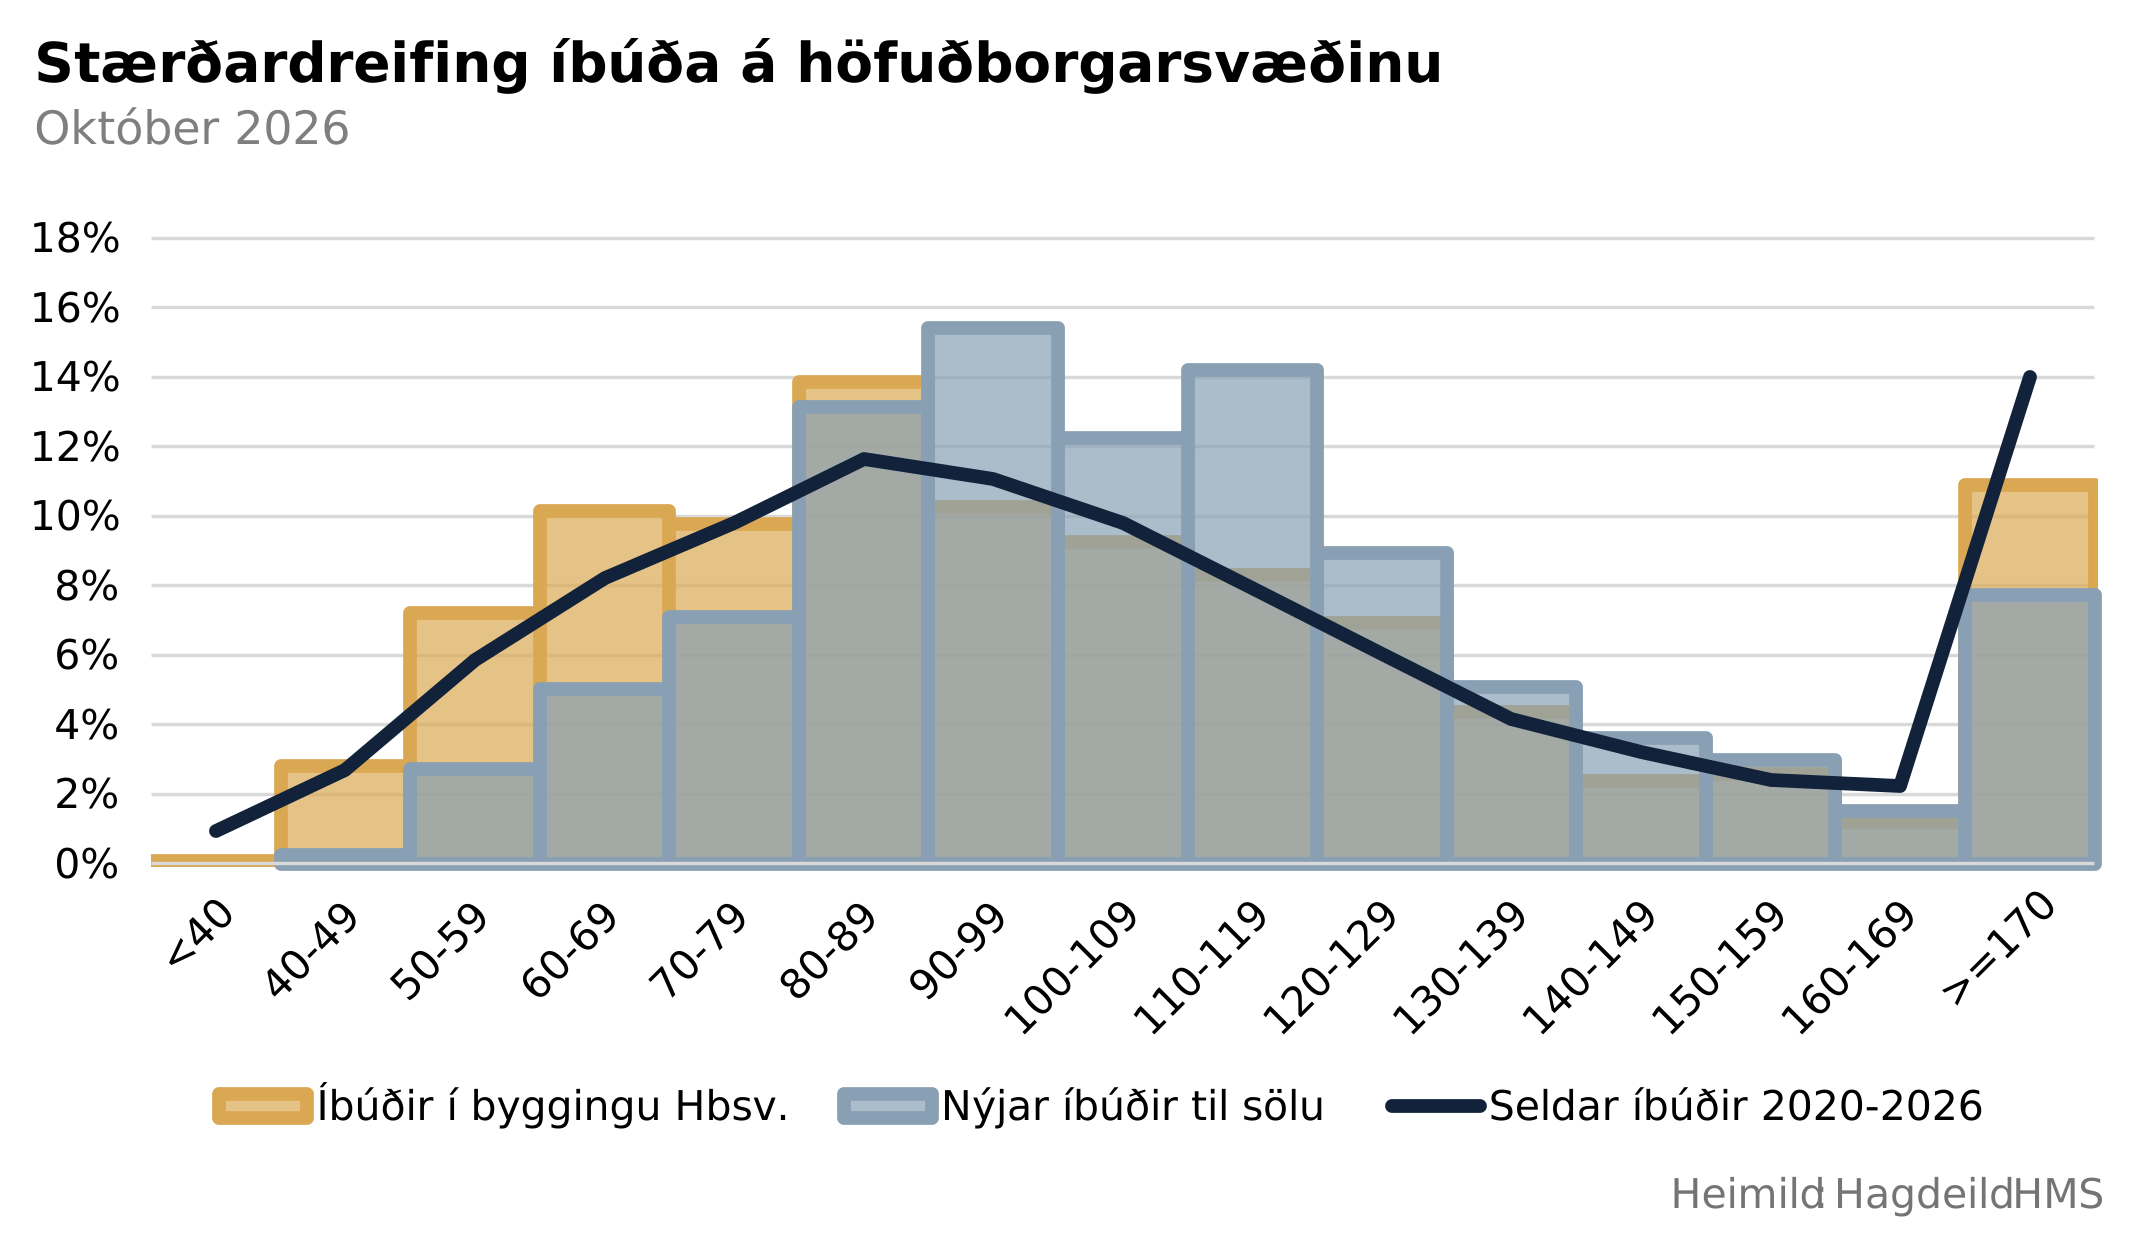
Algengasta stærð íbúða í byggingu á höfuðborgarsvæðinu er 80 til 89 fermetrar, en um 14% þeirra falla í þann flokk í október. Stærðardreifingin er nokkuð svipuð og meðal seldra íbúða á árunum 2020 til 2026, en íbúðir á bilinu 40 til 89 fermetrar eru hlutfallslega fleiri í byggingu. Það þýðir að minni íbúðir vega þyngra í núverandi uppbyggingu en í íbúðaviðskiptum undanfarinna ára.
Dreifing óseldra nýbygginga er hins vegar önnur. Þær eru hlutfallslega flestar á bilinu 80 til 129 fermetrar. Þar skera 90 til 99 fermetra íbúðir sig úr og eru um 15% óseldra nýrra íbúða, samanborið við um 11% seldra íbúða. Íbúðir undir 80 fermetrum eru aftur á móti hlutfallslega færri meðal óseldra nýbygginga. Þetta samræmist fyrri greiningum HMS á því að minni nýjar íbúðir seljist greiðar en stærri. Í maískýrslu HMS kom til að mynda fram að birgðatími stærstu fjölbýlisíbúðanna á höfuðborgarsvæðinu væri rúmlega þrefalt lengri en þeirra minnstu.
Í desember í fyrra voru íbúðir undir 90 fermetrum þegar hlutfallslega fleiri í byggingu en meðal seldra íbúða undanfarinna ára. Þrátt fyrir það eru minni íbúðir enn hlutfallslega fátíðari meðal óseldra nýbygginga. Það bendir til þess að markaðurinn taki greiðlega við framboði þeirra og að fyrri viðskipti gefi ekki góða mynd af eftirspurn eftir minni íbúðum í dag.
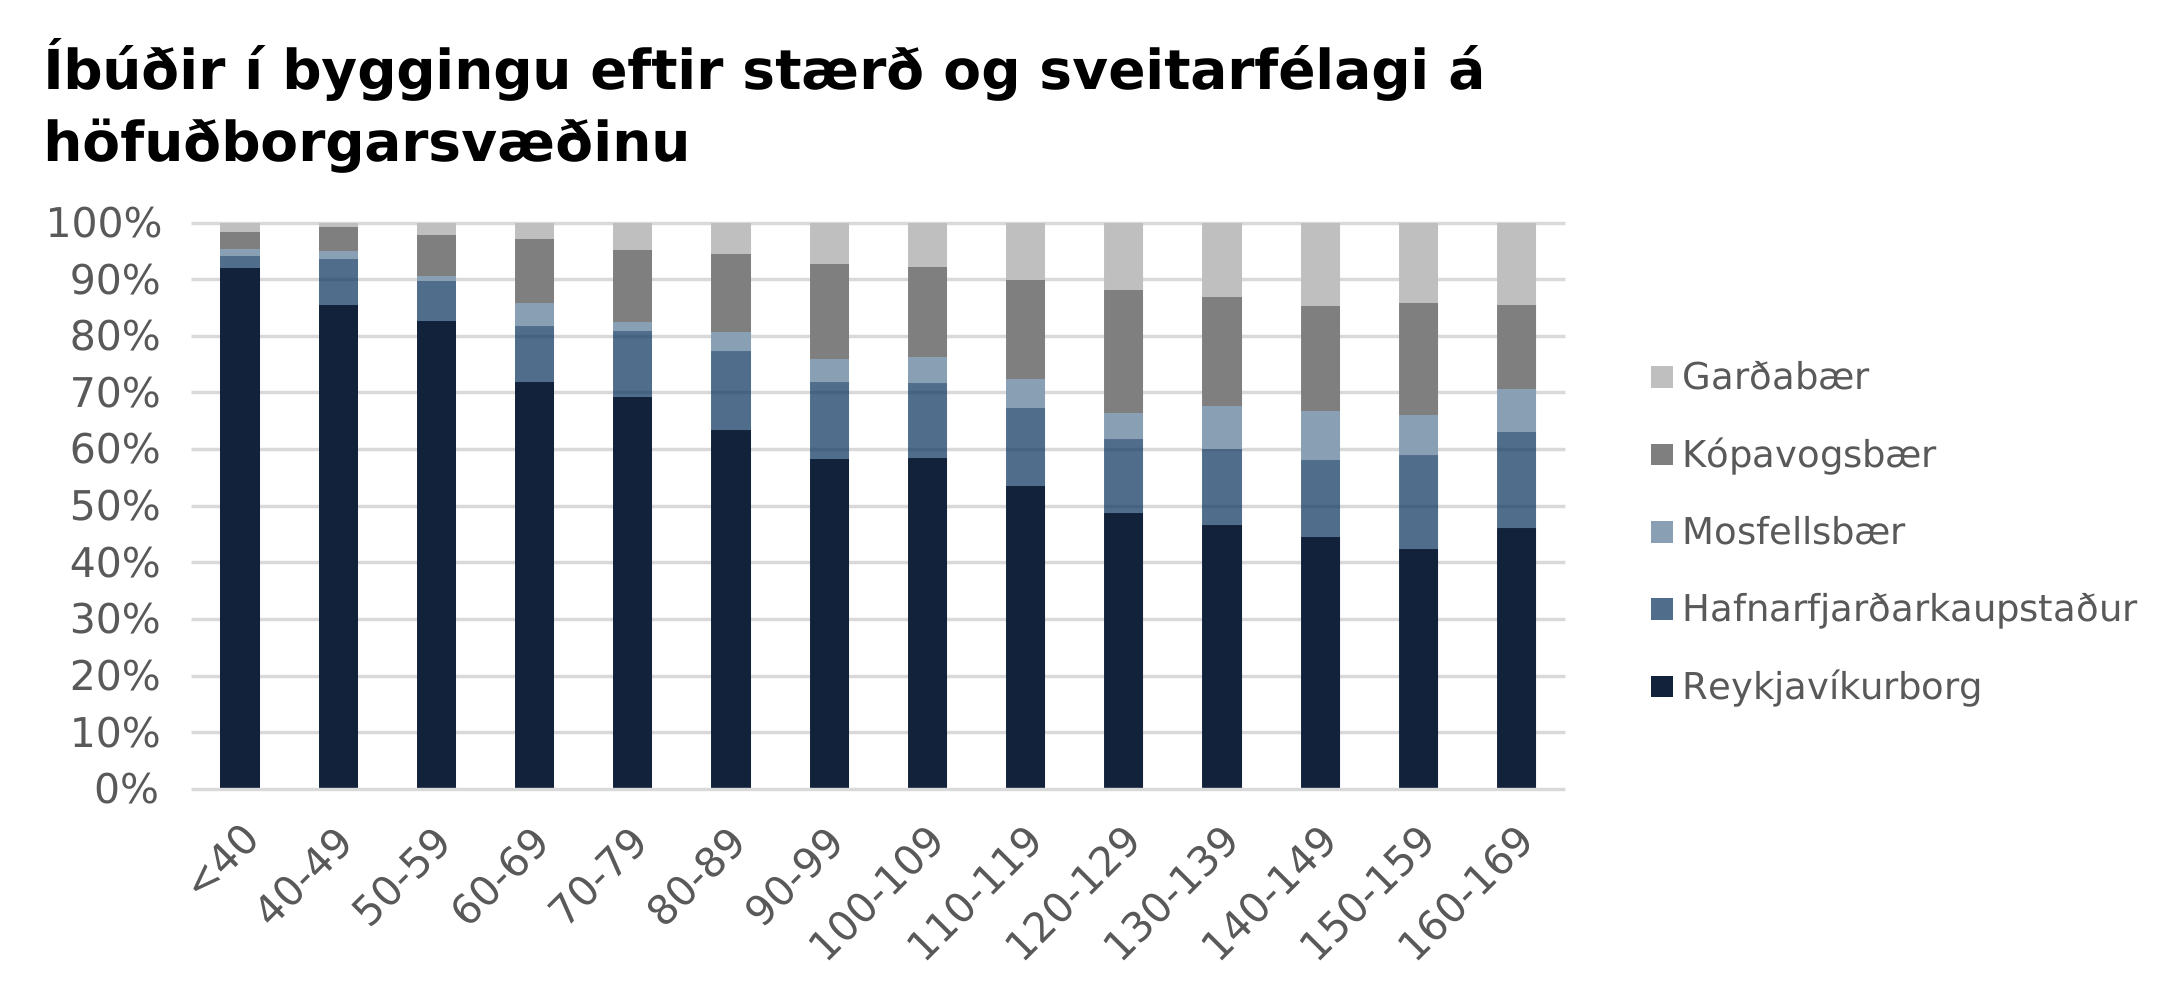
Mikill meirihluti smærri íbúða í byggingu á höfuðborgarsvæðinu er í Reykjavík. Þar eru rúmlega þrjár af hverjum fjórum íbúðum undir 80 fermetrum og rúmlega átta af hverjum tíu íbúðum undir 60 fermetrum. Hlutdeild annarra sveitarfélaga eykst almennt eftir því sem íbúðirnar stækka.
Meðal 120 til 129 fermetra íbúða er fjöldinn nær jafn í Reykjavík og hinum sveitarfélögunum samanlagt. Þar fer hlutdeild Reykjavíkur í fyrsta sinn niður fyrir helming og helst rétt undir helmingi í stærðarflokkunum upp í 169 fermetra. Reykjavík stendur þannig fyrir langstærstum hluta smærri íbúða í byggingu en bygging íbúða yfir 130 fermetrum dreifist jafnar á önnur sveitarfélög.
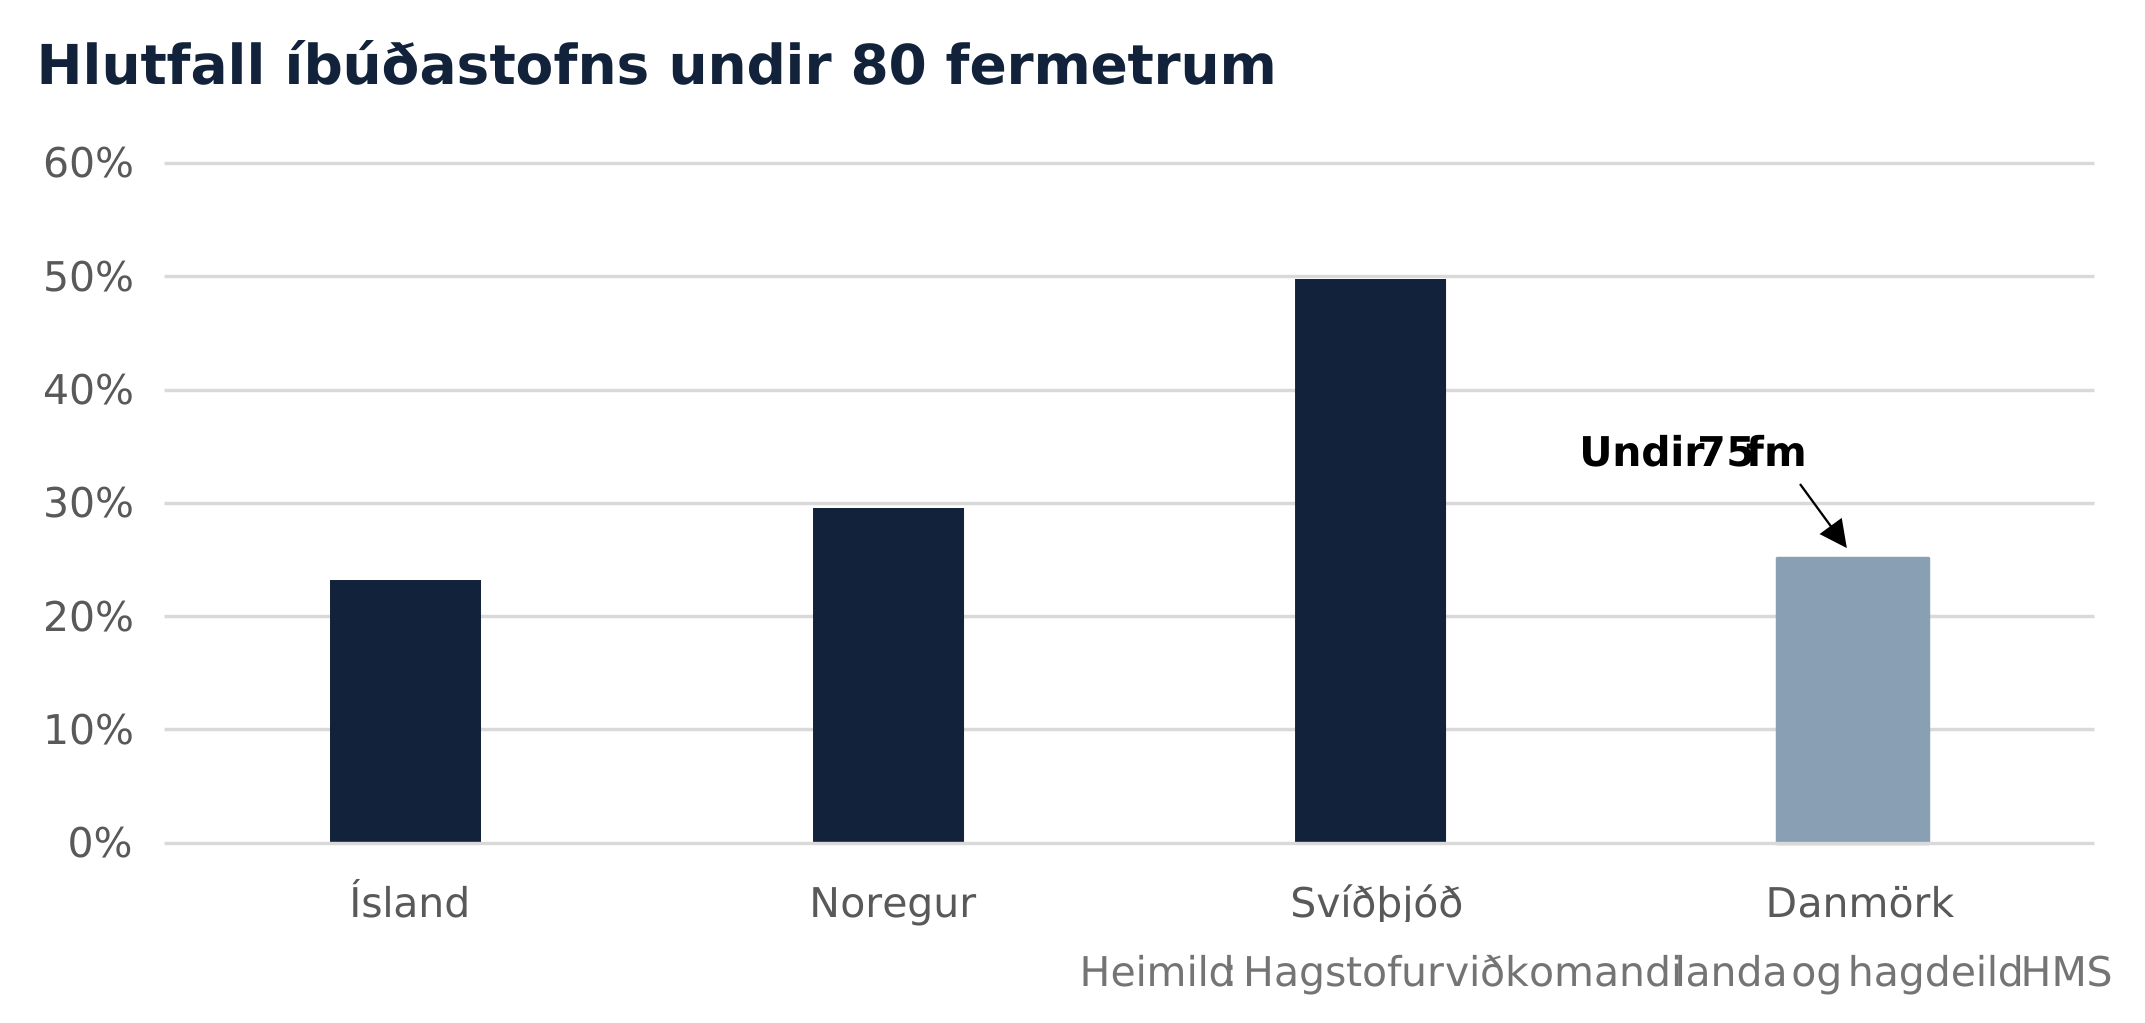
Íslenskur húsnæðismarkaður sker sig aðeins frá hinum Norðurlöndunum þegar horft er til hlutfalls smærri íbúða af heildaríbúðastofninum. Um 23% íbúða á Íslandi eru undir 80 fermetrum en hlutfallið er um 30% í Noregi og allt að 50% í Svíþjóð. Þá er hlutfall íbúða undir 75 fermetrum um 25% í Danmörku en ekki liggja fyrir opinberar tölur um fjölda íbúða undir 80 fermetrum þar í land. Þrátt fyrir það er hlutfall íbúða undir 75 fermetrum í Danmörku hærra en hlutfall íbúða undir 80 fermetrum hér á landi.
Íbúðastofn landa mótast á löngum tíma og stærð íbúða endurspeglar því að stórum hluta þarfir og áherslur fyrri áratuga. Líklegar skýringar liggja því meðal annars í ólíkum byggingarhefðum, búsetumynstri og samsetningu heimila. Þjóðir hinna landanna eru jafnframt nokkuð eldri en sú íslenska, sem getur haft áhrif á húsnæðisþörf. Þegar heimilisfólki fækkar getur minna húsnæði orðið hentugri kostur, þótt það leiði ekki sjálfkrafa til þess að fólk flytji í minni íbúð.
Samkvæmt norræna tölfræðigagnasafninu voru 15,9% íbúa Íslands 65 ára eða eldri í ársbyrjun 2025, samanborið við 19,0% í Noregi, 20,9% í Danmörku og 20,8% í Svíþjóð. Á Íslandi hefur tiltölulega há frjósemi og aðflutningur yngra fólks hægt á öldrun þjóðarinnar samanborið við aðrar Norðurlandaþjóðir. Íslenska þjóðin eldist þó einnig og samkvæmt mannfjöldaspá Hagstofunnar mun vægi eldra fólks aukast hratt á komandi árum. Sú þróun gefur tilefni til að huga að auknu framboði smærri og aðgengilegri íbúða.
Samanburðurinn miðast við stöðuna um áramótin 2024–2025 og nær aðeins til hefðbundinna íbúðarbygginga þar sem upplýsingar um flatarmál liggja fyrir. Sértæk búsetuúrræði, svo sem stúdentaíbúðir, eru undanskilin. Skráning og skilgreiningar á flatarmáli eru þó ekki að öllu leyti samræmdar milli landa. Til dæmis telst hlutdeild í stigagöngum með í skráðu flatarmáli í Danmörku. Þá miðast sænsku gögnin við íbúðir sem eru allt að 80 fermetrar, en gögn annarra landa við íbúðir undir 80 eða 75 fermetrum.
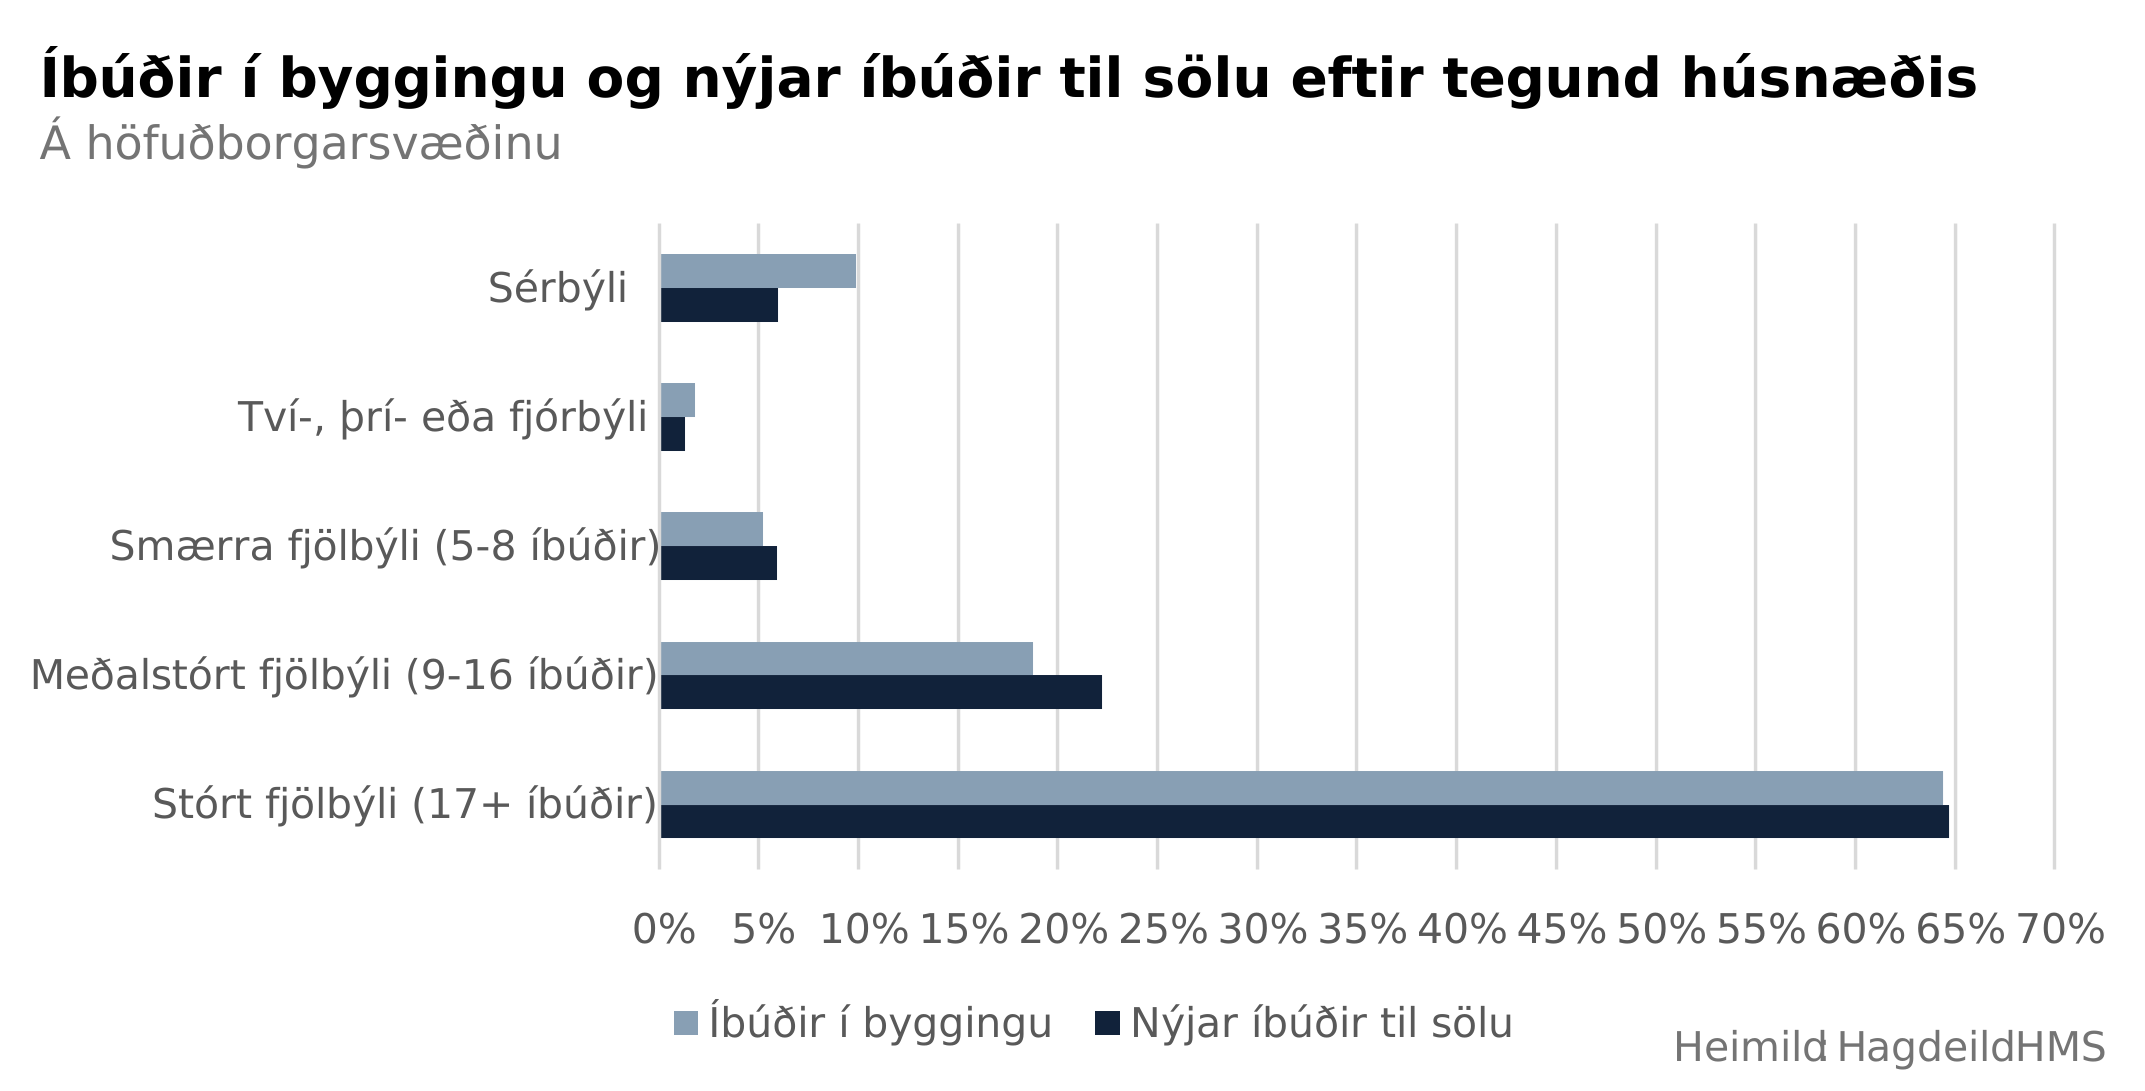
Af þeim 2.346 nýju íbúðum sem voru til sölu á höfuðborgarsvæðinu í október voru um 65% í stórum fjölbýlum, þ.e. fjölbýlum með 17 eða fleiri íbúðum í stigagangi. Til viðbótar voru um 22% íbúðanna í meðalstórum fjölbýlum með 9 til 16 íbúðum í stigagangi. Samanlagt voru því um 87% nýrra íbúða til sölu í þessum tveimur flokkum.
Íbúðir í stórum fjölbýlum voru einnig algengastar meðal íbúða í byggingu á höfuðborgarsvæðinu og var hlutdeild þeirra svipuð og meðal nýrra íbúða til sölu, eða um 64%. Hlutfall íbúða í meðalstórum fjölbýlum var hins vegar nokkru lægri meðal íbúða í byggingu, eða um 19%, samanborið við 22% meðal nýrra íbúða til sölu. Mesti munurinn var í sérbýli, sem var um 10% íbúða í byggingu en 6% nýrra íbúða til sölu.
Íbúðir í smærri fjölbýlum voru tiltölulega fátíðar í báðum hópum. Um 6% íbúða í byggingu voru í fjölbýlum með 5 til 8 íbúðum í stigagangi, samanborið við um 6% nýrra íbúða til sölu. Tví-, þrí- og fjórbýli voru enn fátíðari, eða um 2% íbúða í byggingu og rúmlega 1% nýrra íbúða til sölu.
Samsetning íbúða í byggingu og nýrra íbúða til sölu er því að mörgu leyti svipuð. Í báðum hópum eru um tveir þriðju hlutar íbúða í stórum fjölbýlum, á meðan íbúðir í smærri fjölbýlum og sérbýli eru mun fátíðari. Nokkur munur er þó á hlutdeild sérbýlis og meðalstórra fjölbýla. Ekki er þó hægt að draga of miklar ályktanir um eftirspurn eða söluhraða einstakra húsnæðistegunda út frá þessum samanburði einum saman, enda geta þættir á borð við stærð, verð og staðsetningu íbúða haft veruleg áhrif á söluna.
Til hliðsjónar voru svarendur í könnun HMS um búsetu- og skipulagsóskir á höfuðborgarsvæðinu frá byrjun árs 2026 spurðir hvernig þeir telja sig munu búa eftir fimm ár. Samkvæmt könnuninni töldu 6% svarenda að þeir muni búa í stóru fjölbýli í framtíðinni, á meðan 25% þeirra töldu sig munu búa í einbýli og 20% þeirra töldu sig munu búa í raðhúsi eða parhúsi. Samsetning nýrra íbúða til sölu og í byggingu fer því ekki að öllu leyti saman við væntingar svarenda um framtíðarbúsetu.
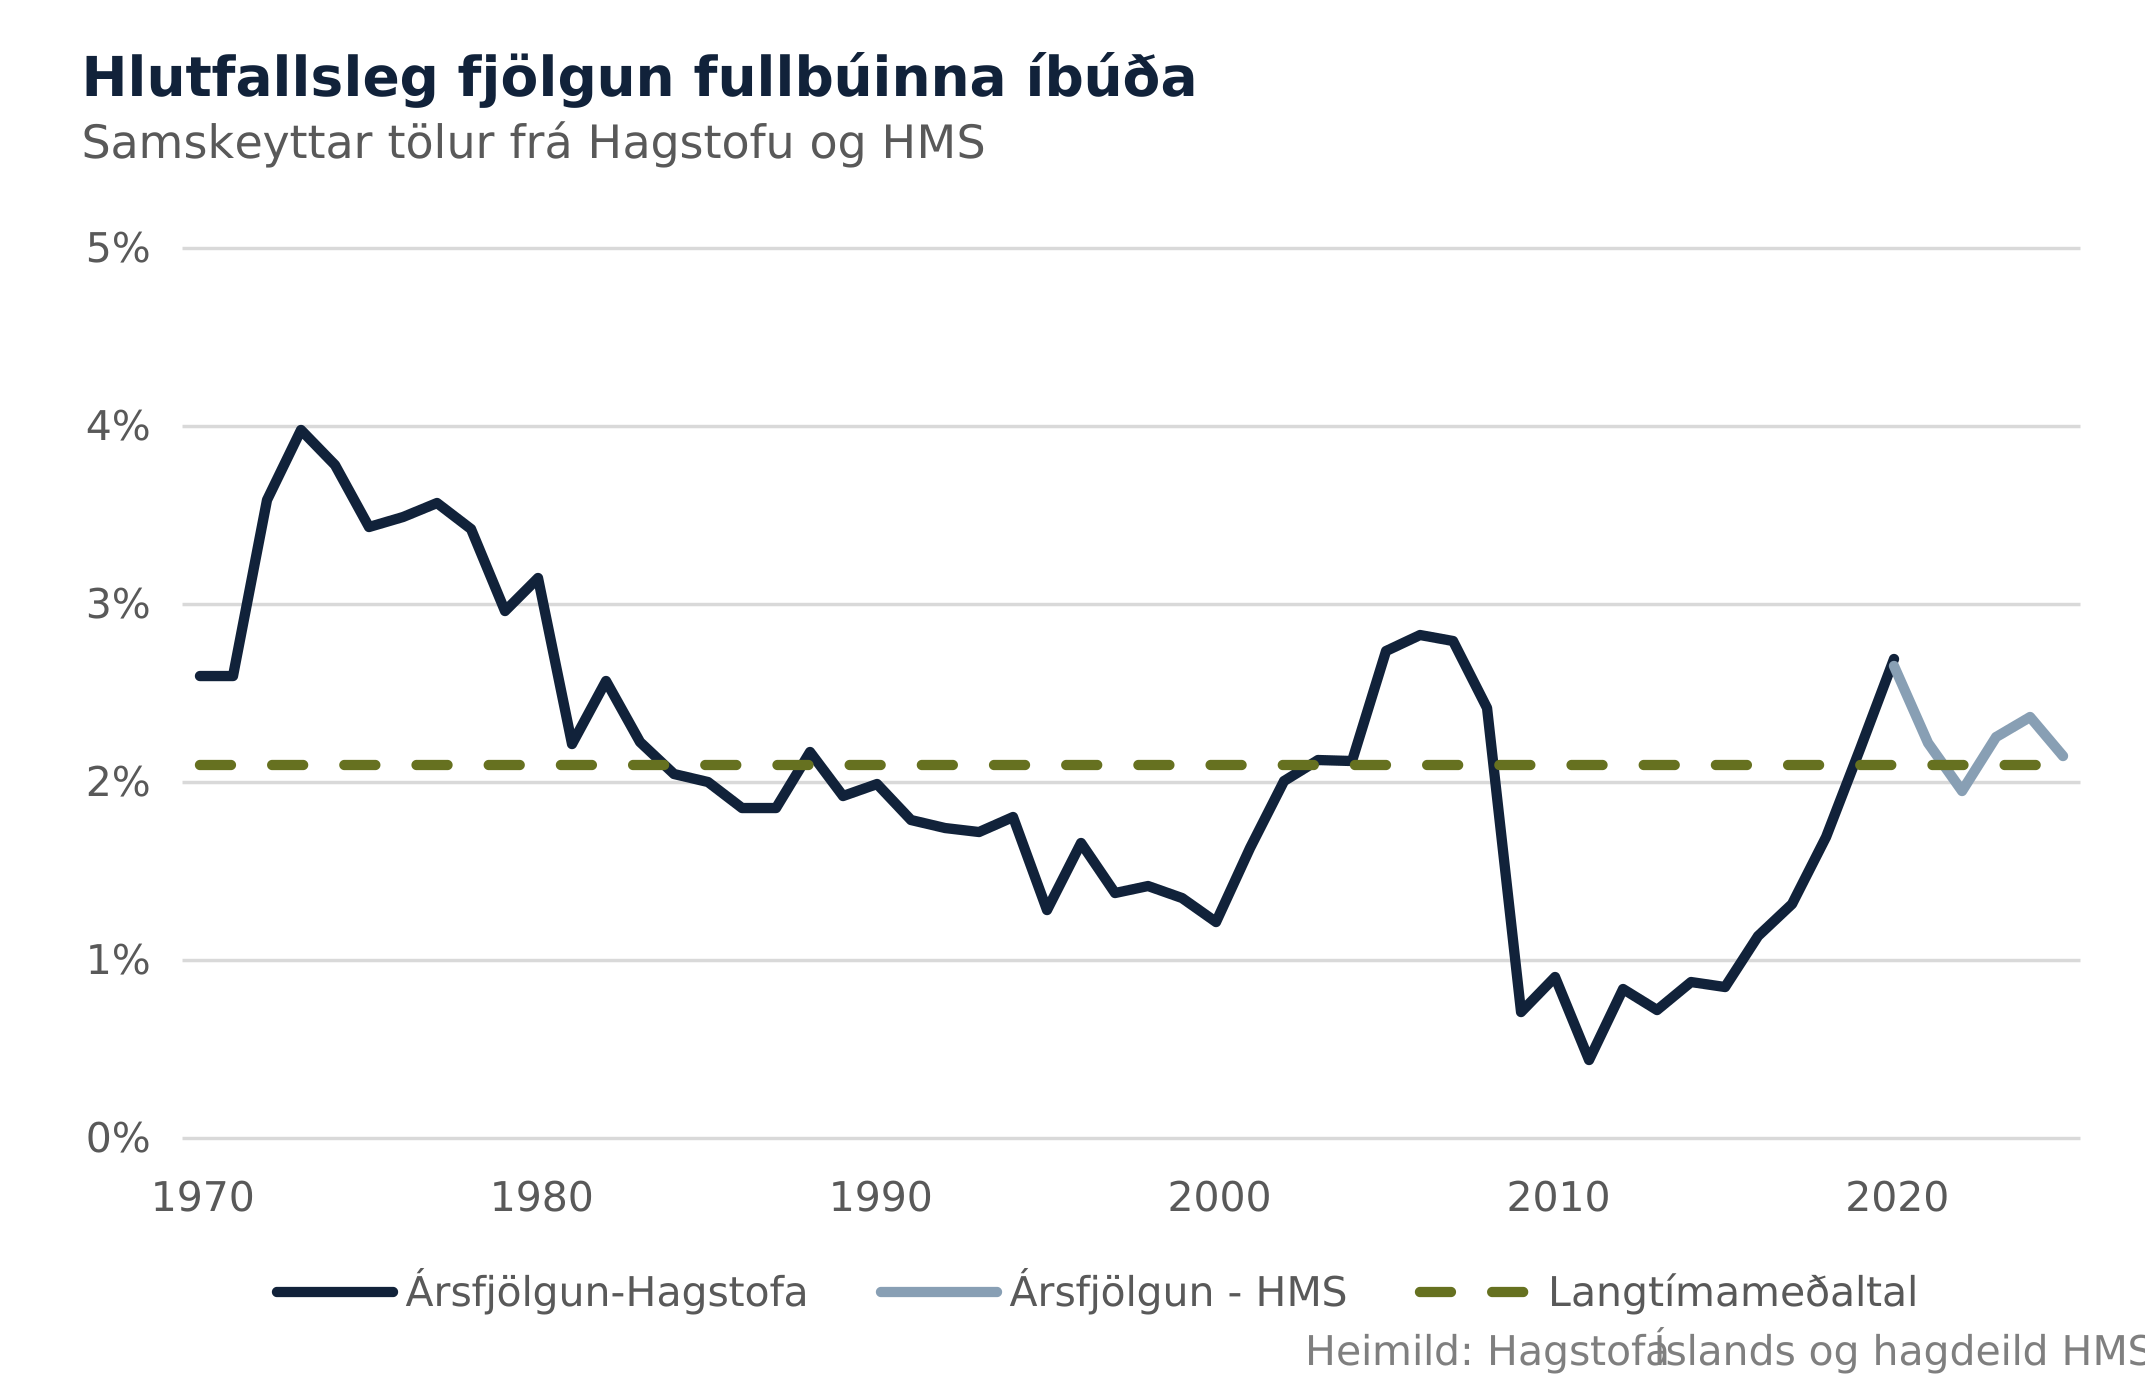
Hraði íbúðauppbyggingar á síðasta ári var í samræmi við langtímameðaltal frá árinu 1970, ef litið er til hlutfallslegrar fjölgunar fullbúinna íbúða. Íbúðum fjölgaði töluvert hraðar á áttunda áratug síðustu aldar.
Á vef Hagstofu má finna upplýsingar um fjölda fullgerðra íbúða á hverju ári á tímabilinu 1970-2021. Skeyta má þessum upplýsingum saman við upplýsingar í mælaborði um fjölda íbúða og sumarhúsa á vef HMS til þess að skoða fjölgun fullbúinna íbúða á tímabilinu 1970-2025.
Á mynd hér að neðan má sjá árlega fjölgun fullbúinna íbúða á síðustu 55 árum, samkvæmt tölum frá Hagstofu og HMS. Fullbúnum íbúðum hefur að meðaltali fjölgað um 2,1% á hverju ári frá árinu 1970. Á síðasta ári fjölgaði fullbúnum íbúðum einnig um 2,1%.
Íbúðauppbygging var hlutfallslega meiri á áttunda áratugnum, en á þeim tíma voru stór íbúðahverfi skipulögð og byggð í Breiðholti í Reykjavík. Hámarkinu var náð árið 1973, þegar fullbúnum íbúðum fjölgaði um 4%.
Á síðustu fimm árum hefur fullbúnum íbúðum fjölgað um 2% til 2,4% á hverju ári. Þó hafa fleiri íbúðir verið byggðar á síðustu árum heldur en á áttunda áratugnum, þar sem íbúðastofninn er orðinn stærri.

