

15. september 2026
Vegvísir að markvissari húsnæðisstuðningi við leigjendur
Skoða skýrslu
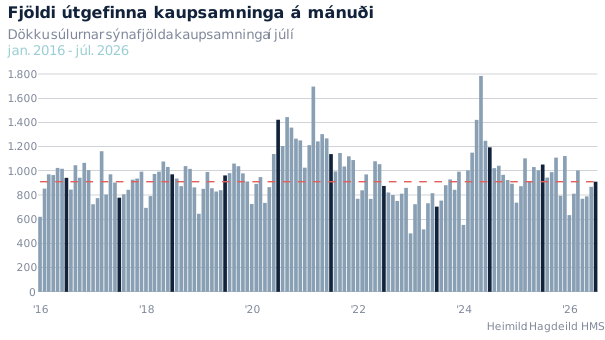
Þinglýstir kaupsamningar um íbúðarhúsnæði voru 927 í júlímánuði og fjölgaði þeim um 6,1% á milli mánaða. Þetta er þriðji mánuðurinn í röð sem kaupsamningum fjölgar. Þeir voru þó 12,5% færri en í júlí í fyrra og 8% undir meðalfjölda júlímánaðar síðustu tíu ára.
Það sem af er ári hefur alls 5.822 kaupsamningum verið þinglýst, eða rúmlega 13% færri en að meðaltali á fyrstu sjö mánuðum ársins síðustu tíu ár.
Á myndinni hér að ofan má sjá fjölda útgefinna kaupsamninga eftir mánuðum. Upplýsingar um veltu og fjölda kaupsamninga eru aðgengilegar í mælaborði á heimasíðu HMS, en upplýsingar í mælaborðinu uppfærast í samræmi við kaupskrá HMS. Allt að sex vikna töf getur verið á því að kaupsamningar komi fram í mælaborðinu sökum þess tíma sem tekur að ganga frá og þinglýsa samningunum.
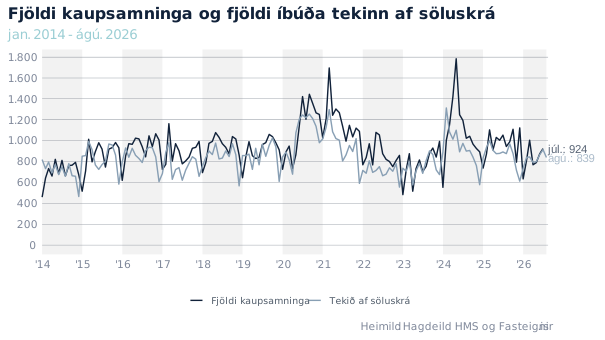
Í mælaborðinu eru einnig aðgengilegar fyrstu tölur um veltu og fjölda kaupsamninga í ágústmánuði. Þegar þessi skýrsla er gefin út hafði 681 kaupsamningi um íbúðareignir verið þinglýst í mánuðinum, en þeim gæti þó fjölgað eitthvað á næstu vikum vegna tafa við skráningu í kaupskrá.
Í þessu samhengi má einnig horfa til fjölda íbúða sem teknar voru af söluskrá í mánuðinum, en sá mælikvarði hefur jafnan töluvert forspárgildi um fjölda þinglýstra kaupsamninga í sama mánuði. Á myndinni hér að neðan má sjá að alls voru 839 íbúðir teknar af söluskrá í ágúst, samanborið við 915 í júlí. Það bendir til þess að kaupsamningum kunni að fækka lítillega frá júlímánuði.
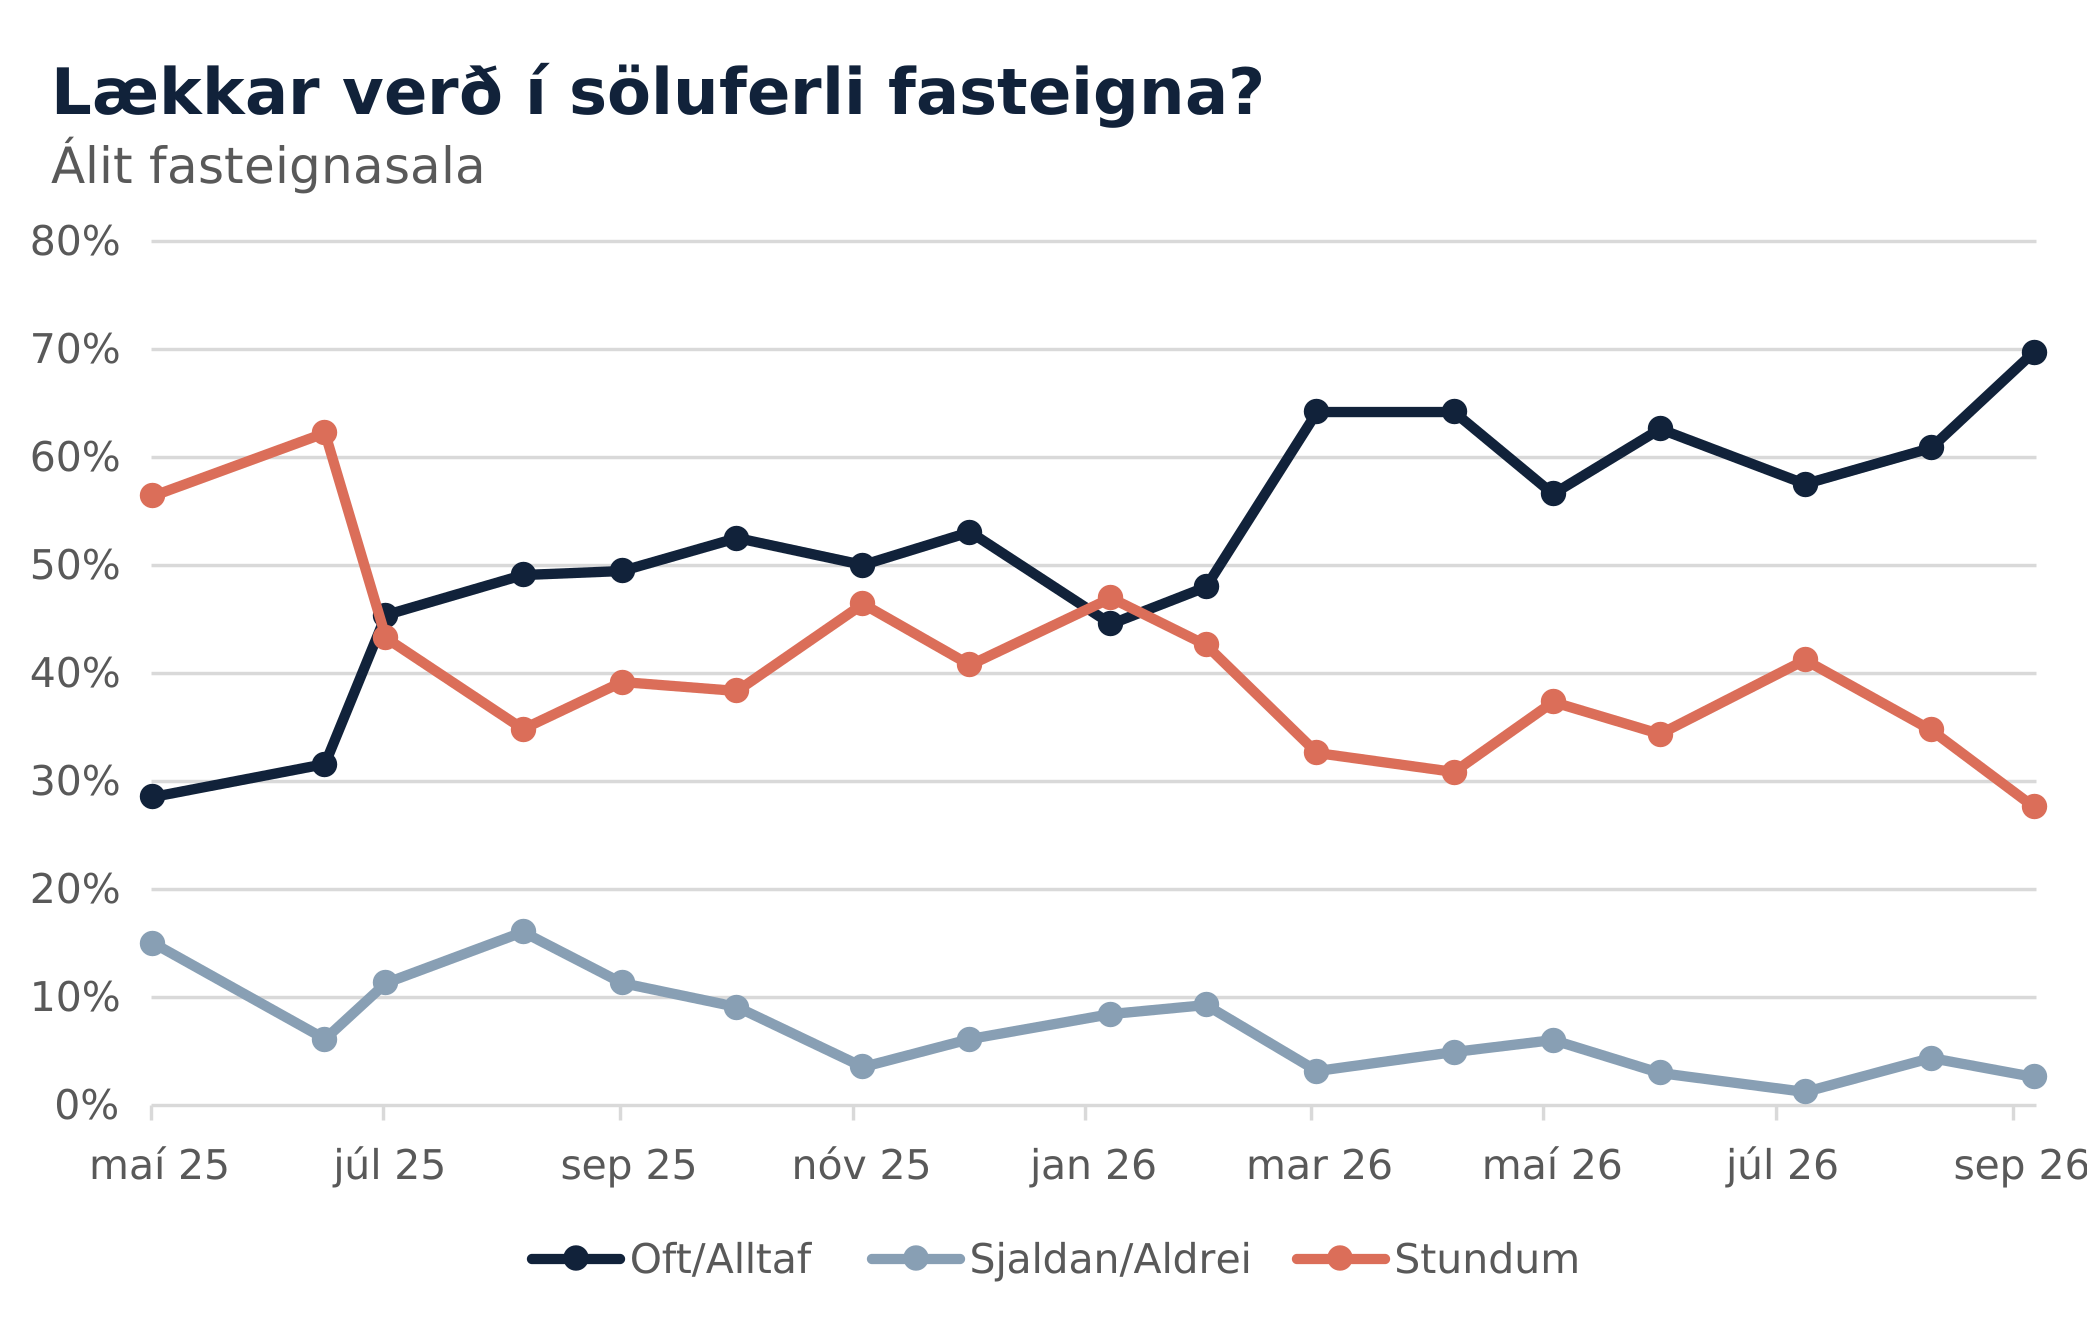
Fasteignamarkaðurinn í septembermánuði 2026 er sá kaldasti það sem af er ári og verð lækkar oftast í söluferli fasteigna samkvæmt mánaðarlegri könnun HMS til fasteignasala. Niðurstöður úr könnuninni benda til þess að fasteignamarkaðurinn hafi kólnað enn frekar í byrjun hausts eftir litla virkni yfir sumarmánuðina.
HMS hefur sent út mánaðarlegar spurningakannanir til félagsmanna í Félagi fasteignasala frá maímánuði árið 2025. Í könnuninni eru fasteignasalar meðal annars spurðir um núverandi stöðu fasteignamarkaðarins út frá eigin reynslu. Síðasta könnunin var framkvæmd vikuna 7.-11. september og alls bárust 80 svör. Félagsmenn í Félagi fasteignasala eru 330, svo svarhlutfall könnunarinnar var 24,2%.
Um 70% aðspurðra töldu verð lækka oft eða alltaf í söluferli fasteigna í mánuðinum. Til samanburðar sögðu undir 30% þeirra að verð lækki stundum í söluferli og einungis 3% fasteignasala sögðu að verð lækki sjaldan eða aldrei í söluferli. Niðurstöðuna má sjá á mynd hér að neðan, en þar sést að hlutfall fasteignasala sem telja að verð lækki oft eða alltaf í söluferli hefur aldrei verið jafnhátt frá því að HMS hóf að kanna stöðuna á fasteignamarkaðnum með þessum hætti.
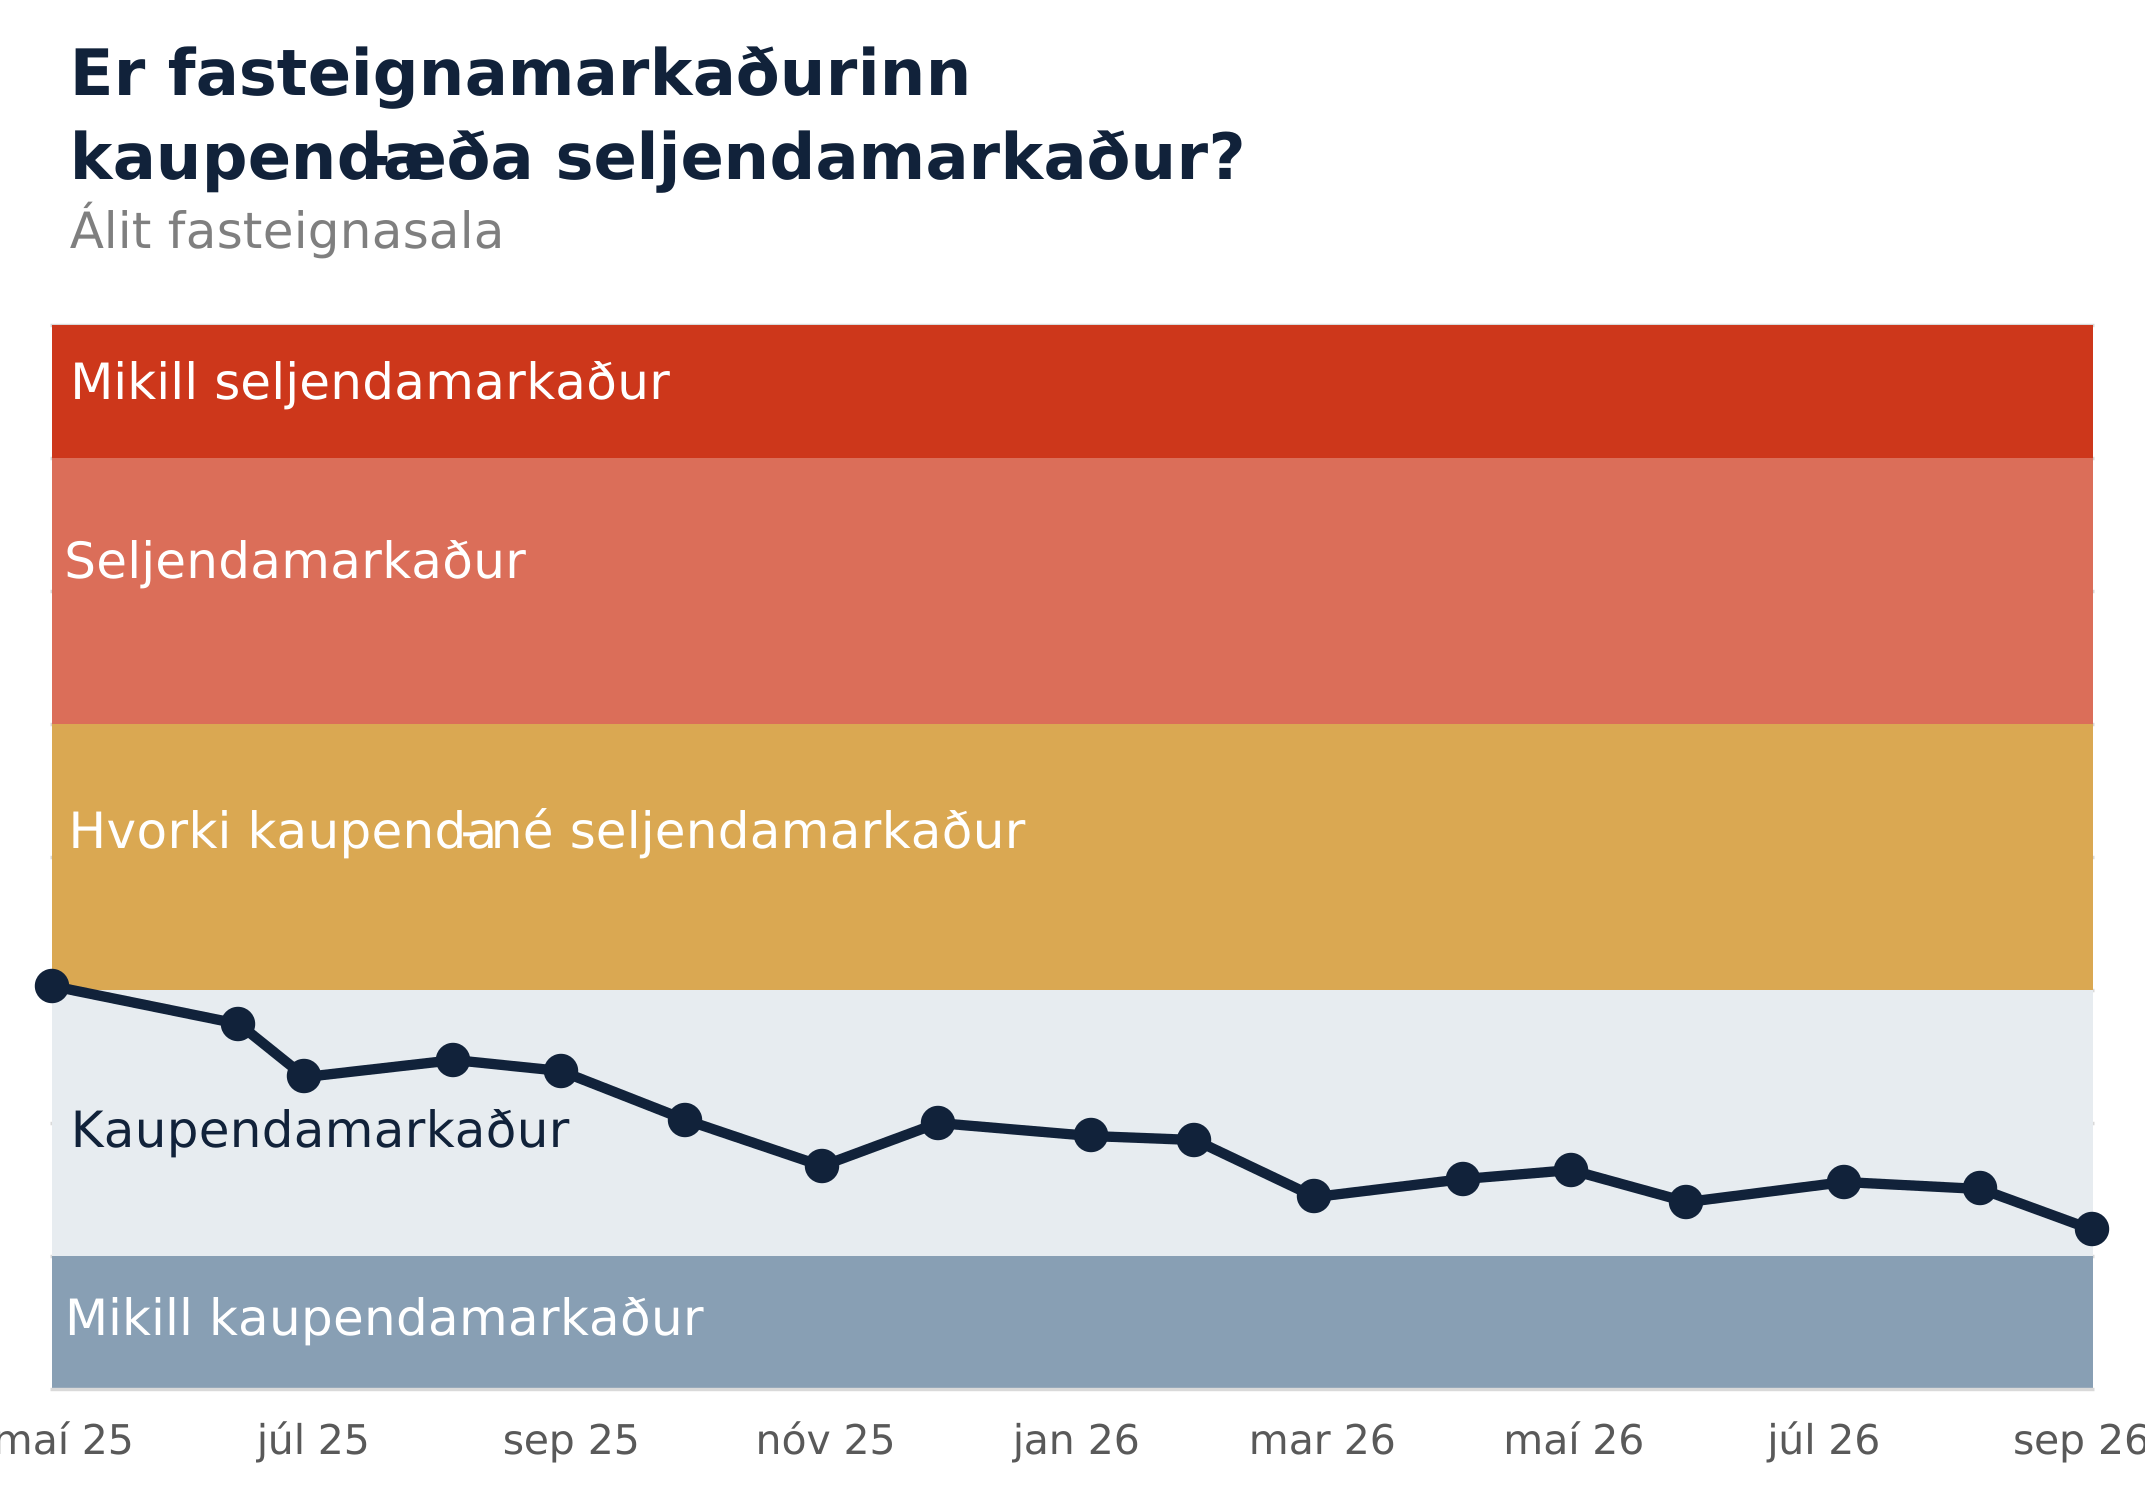
Fasteignasalar eru einnig spurðir hvort lýsa megi markaðnum sem kaupenda- eða seljendamarkaði þessa stundina. Nota má meðaltalsniðurstöðu úr þeirri spurningu sem hitamæli fyrir fasteignamarkaðinn, þar sem markaðurinn er talinn vera kaldur ef lýsa má honum sem kaupendamarkaði en heitur ef lýsa má honum sem seljendamarkaði.
Sjá má meðalálit fasteignasala um hvernig lýsa megi fasteignamarkaðnum á mynd hér að ofan. Samkvæmt fasteignasölum hefur markaðurinn kólnað á síðustu mánuðum og hefur hann ekki verið kaldari frá því að HMS hóf að spyrja fasteignasala í maímánuði 2025.
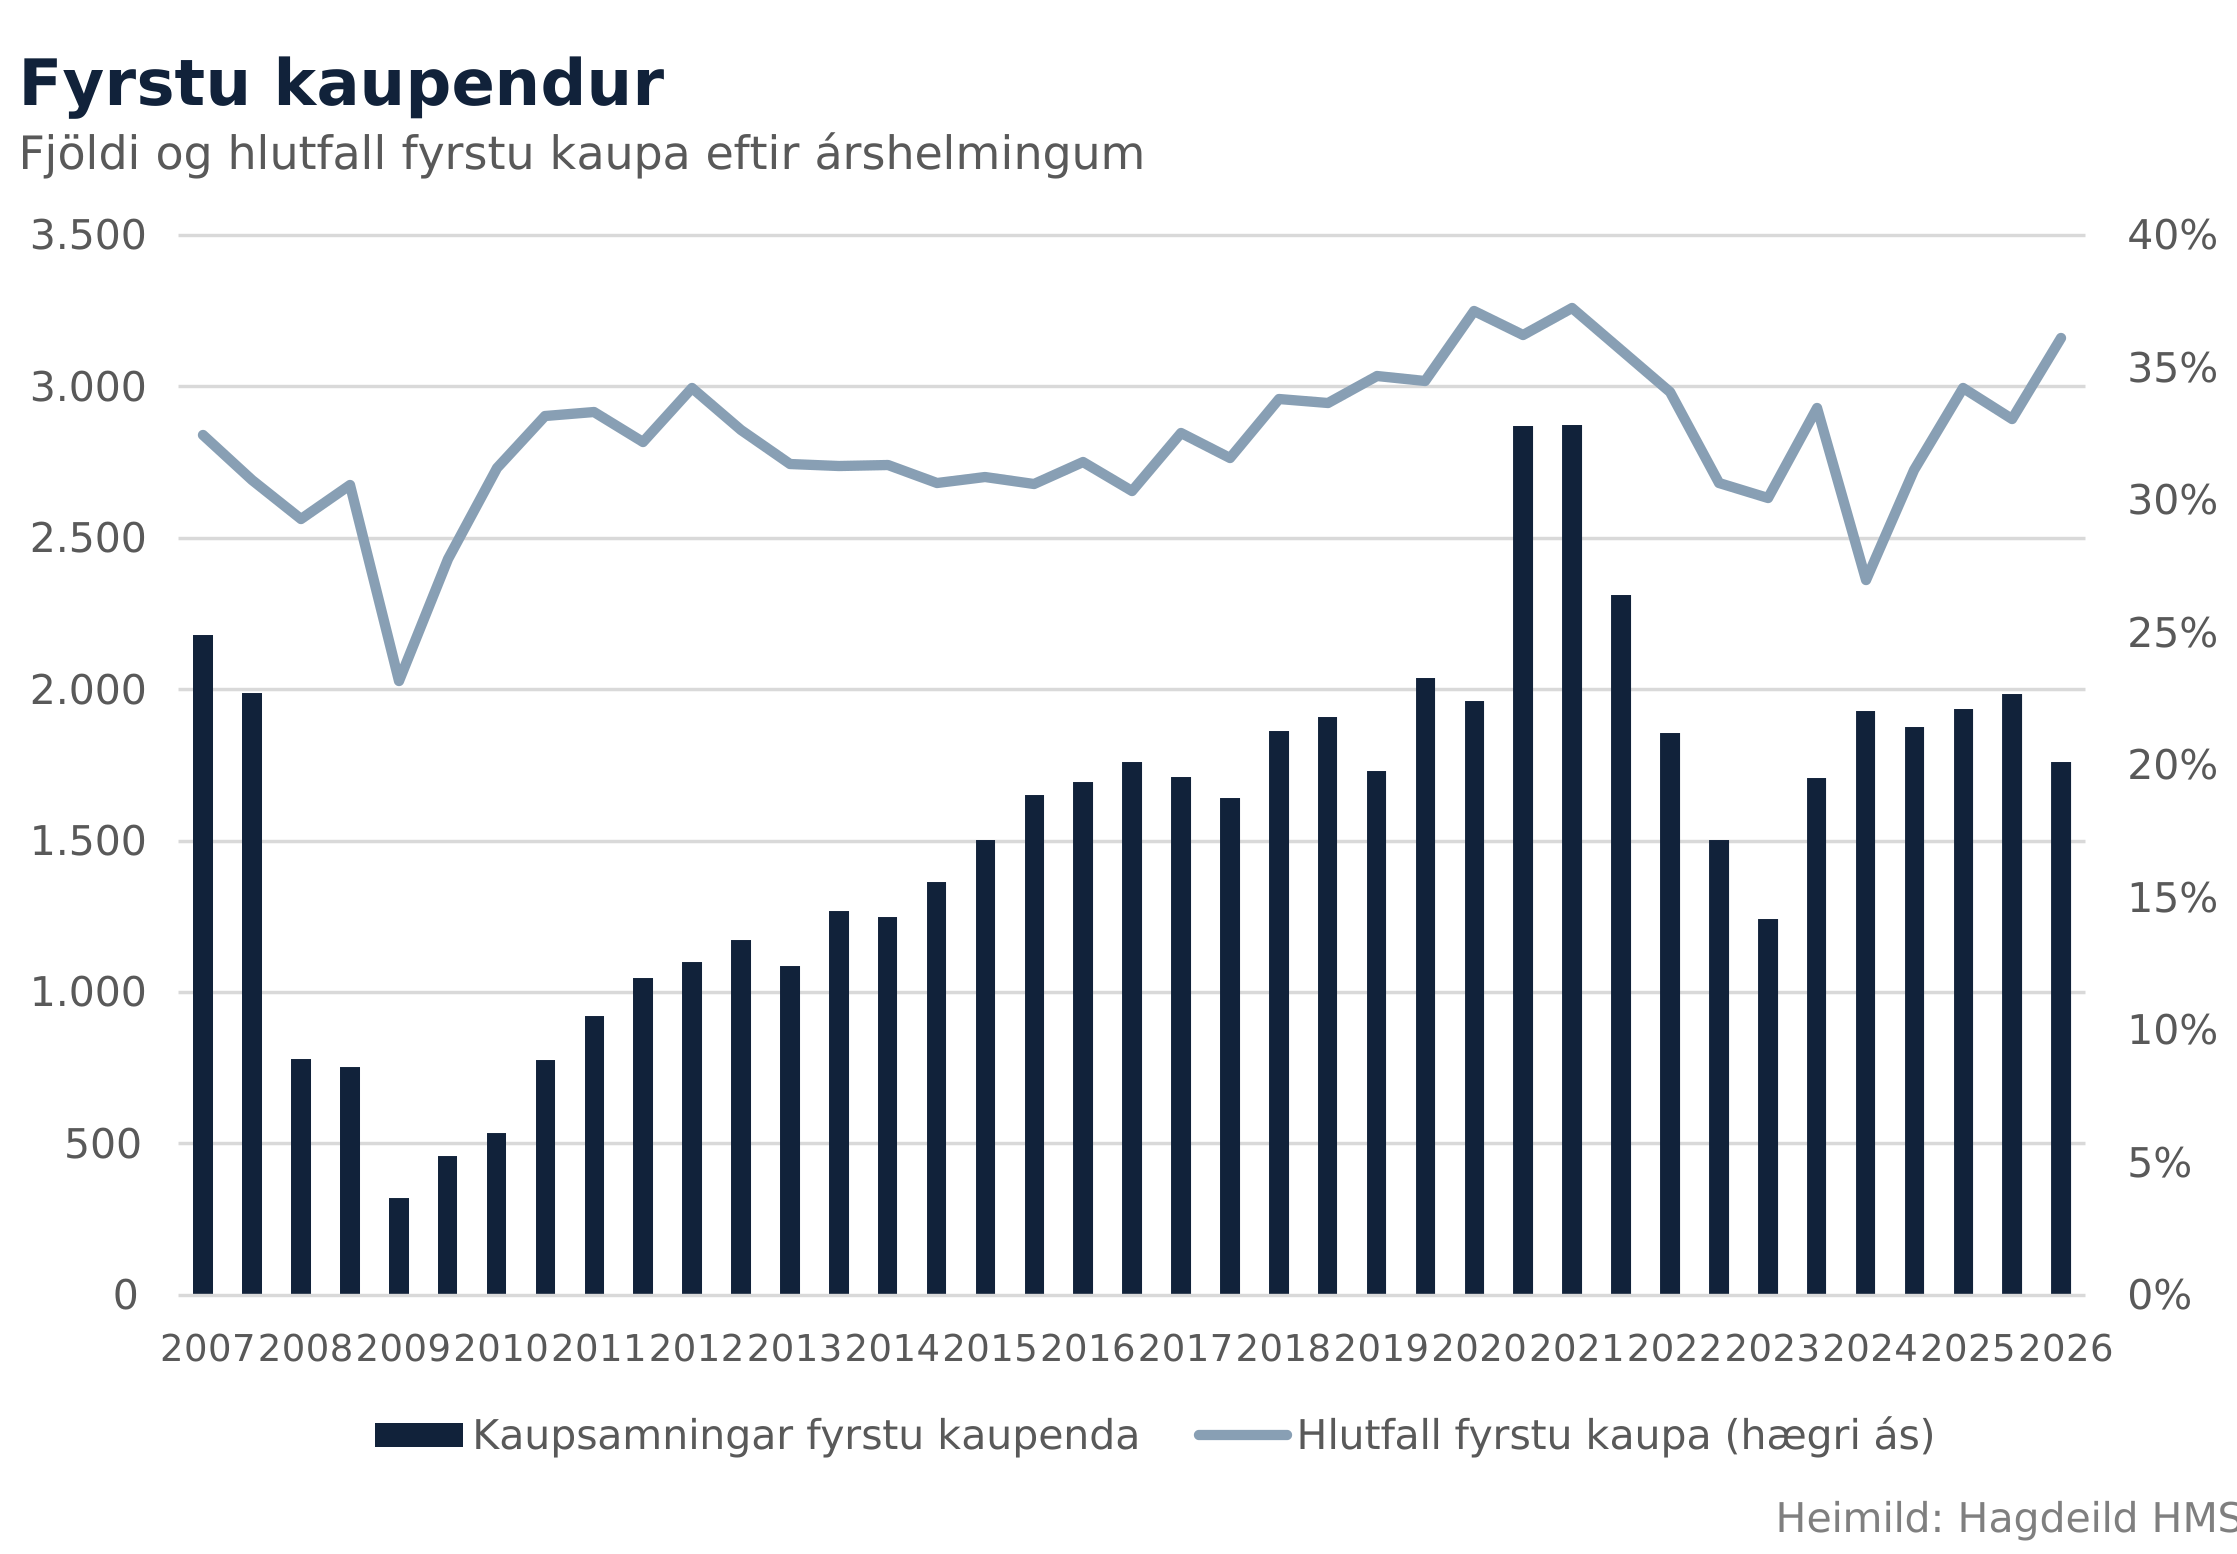
Þrátt fyrir að fasteignamarkaðurinn hafi kólnað það sem af er ári hefur hlutdeild fyrstu kaupenda verið mikil á síðustu mánuðum, samanborið við fyrri ár. Fyrstu kaupendur stóðu að baki rúmlega 36% allra kaupsamninga sem þinglýst var á fyrri helmingi þessa árs. Hlutfall fyrstu kaupa á fasteignamarkaði er með því hæsta sem mælst hefur frá árinu 2007, þótt fjöldi fyrstu kaupenda sé undir meðaltali síðustu ára.
Í mælaborði um fyrstu kaupendur á heimasíðu HMS má nálgast mánaðartölur um fjölda kaupsamninga eftir tegund kaupenda frá ársbyrjun 2007. Samkvæmt mælaborðinu hafa fyrstu kaupendur að jafnaði staðið að baki 32% allra kaupsamninga á tímabilinu.
Á mynd hér að neðan má sjá fjölda og hlutfall fyrstu kaupa eftir árshelmingum. Líkt og myndin sýnir hefur hlutdeild fyrstu kaupa verið nokkuð stöðug á tímabilinu, en hún var þó sérstaklega lítil eftir fjármálahrunið árið 2009 og í kringum uppkaup Þórkötlu á fasteignum í Grindavík árið 2024.
Á fyrri helmingi þessa árs hefur hlutfall fyrstu kaupa náð 36%, og er það með því hæsta sem mælst hefur síðustu 19 árin. Hlutfallið hefur aðeins verið hærra á tímum heimsfaraldursins árin 2020 og 2021, en þá voru fyrstu kaupendur að baki 37% allra kaupsamninga.
Þrátt fyrir hátt hlutfall fyrstu kaupa er fjöldi fyrstu kaupenda undir meðaltali síðustu tíu ára. Á fyrri helmingi þessa árs voru fyrstu kaupendur að baki 1.762 kaupsamningum, en að meðaltali keyptu um 1.900 fyrstu kaupendur íbúð í hverjum árshelmingi á tímabilinu 2016-2025.
Ef litið er til einstakra mánaða hafa að meðaltali um 320 kaupsamningar í hverjum mánuði verið um fyrstu kaup á fasteign á síðustu 10 árum. Það sem af er ári hefur mánaðarlegur fjöldi fyrstu kaupa verið að meðaltali um 294.
Þegar vextir voru í lágmarki á árunum 2020 og 2021 voru fyrstu kaupendur um 2.870 á hverjum árshelmingi, rúmlega helmingi fleiri en þeir voru á fyrri hluta þessa árs. Þó hafa fleiri fyrstu kaupendur komist inn á fasteignamarkað á nýliðnum árshelmingi heldur en á nokkrum árshelmingi á tímabilinu 2008-2019.
Líkt og HMS fjallaði um í mánaðarskýrslu sinni fyrir ágústmánuð njóta langflestir fyrstu kaupendur aðstoðar frá foreldrum eða nánum ættingjum þegar kemur að kaupum á fyrstu fasteign, samkvæmt fasteignasölum. Hlutdeildarlán frá HMS hafa einnig skipt máli, en rúmlega fimmtungur fasteignasala segjast hafa komið að fasteignakaupum fyrstu kaupenda sem fjármögnuð voru með hlutdeildarláni á síðasta ári.
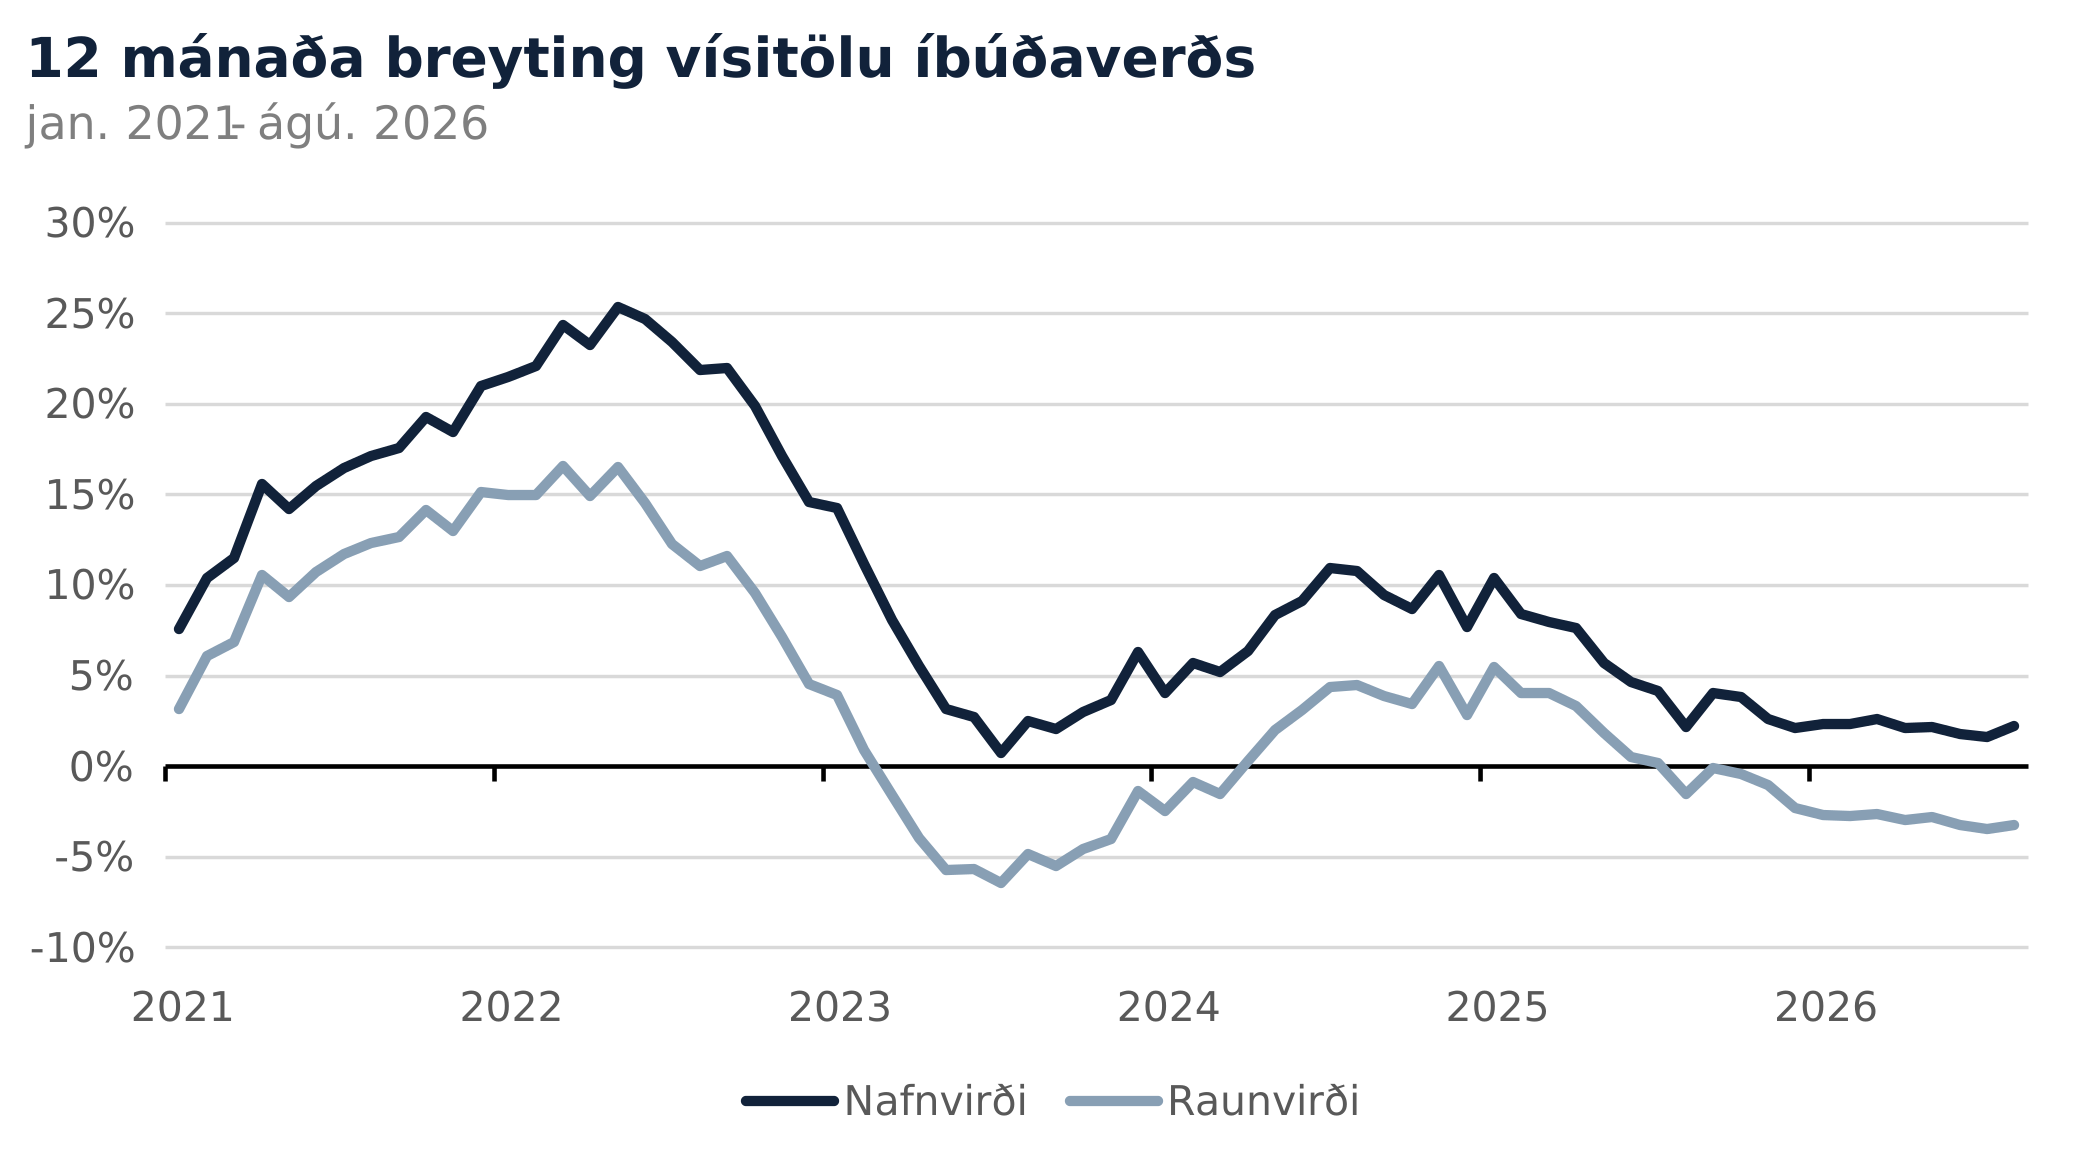
Vísitala íbúðaverðs mældist 113,6 stig í ágúst og hækkaði um 0,09% á milli mánaða. Verðþróun hefur verið hæg undanfarna mánuði en vísitalan hefur aðeins hækkað um 0,26% síðustu þrjá mánuði og um 0,44% á síðustu sex mánuði.
Árshækkun vísitölunnar jókst á milli mánaða og mældist 2,25% í ágúst, samanborið við 1,61% í júlí. Hækkunin skýrist að miklu leiti af upphafsáhrifum þar sem vísitalan lækkaði á milli mánaða í ágúst í fyrra. Verðbólga mældist 5,6% í ágúst og hefur íbúðaverð því lækkað um 3,2% að raunvirði á síðustu tólf mánuðum.
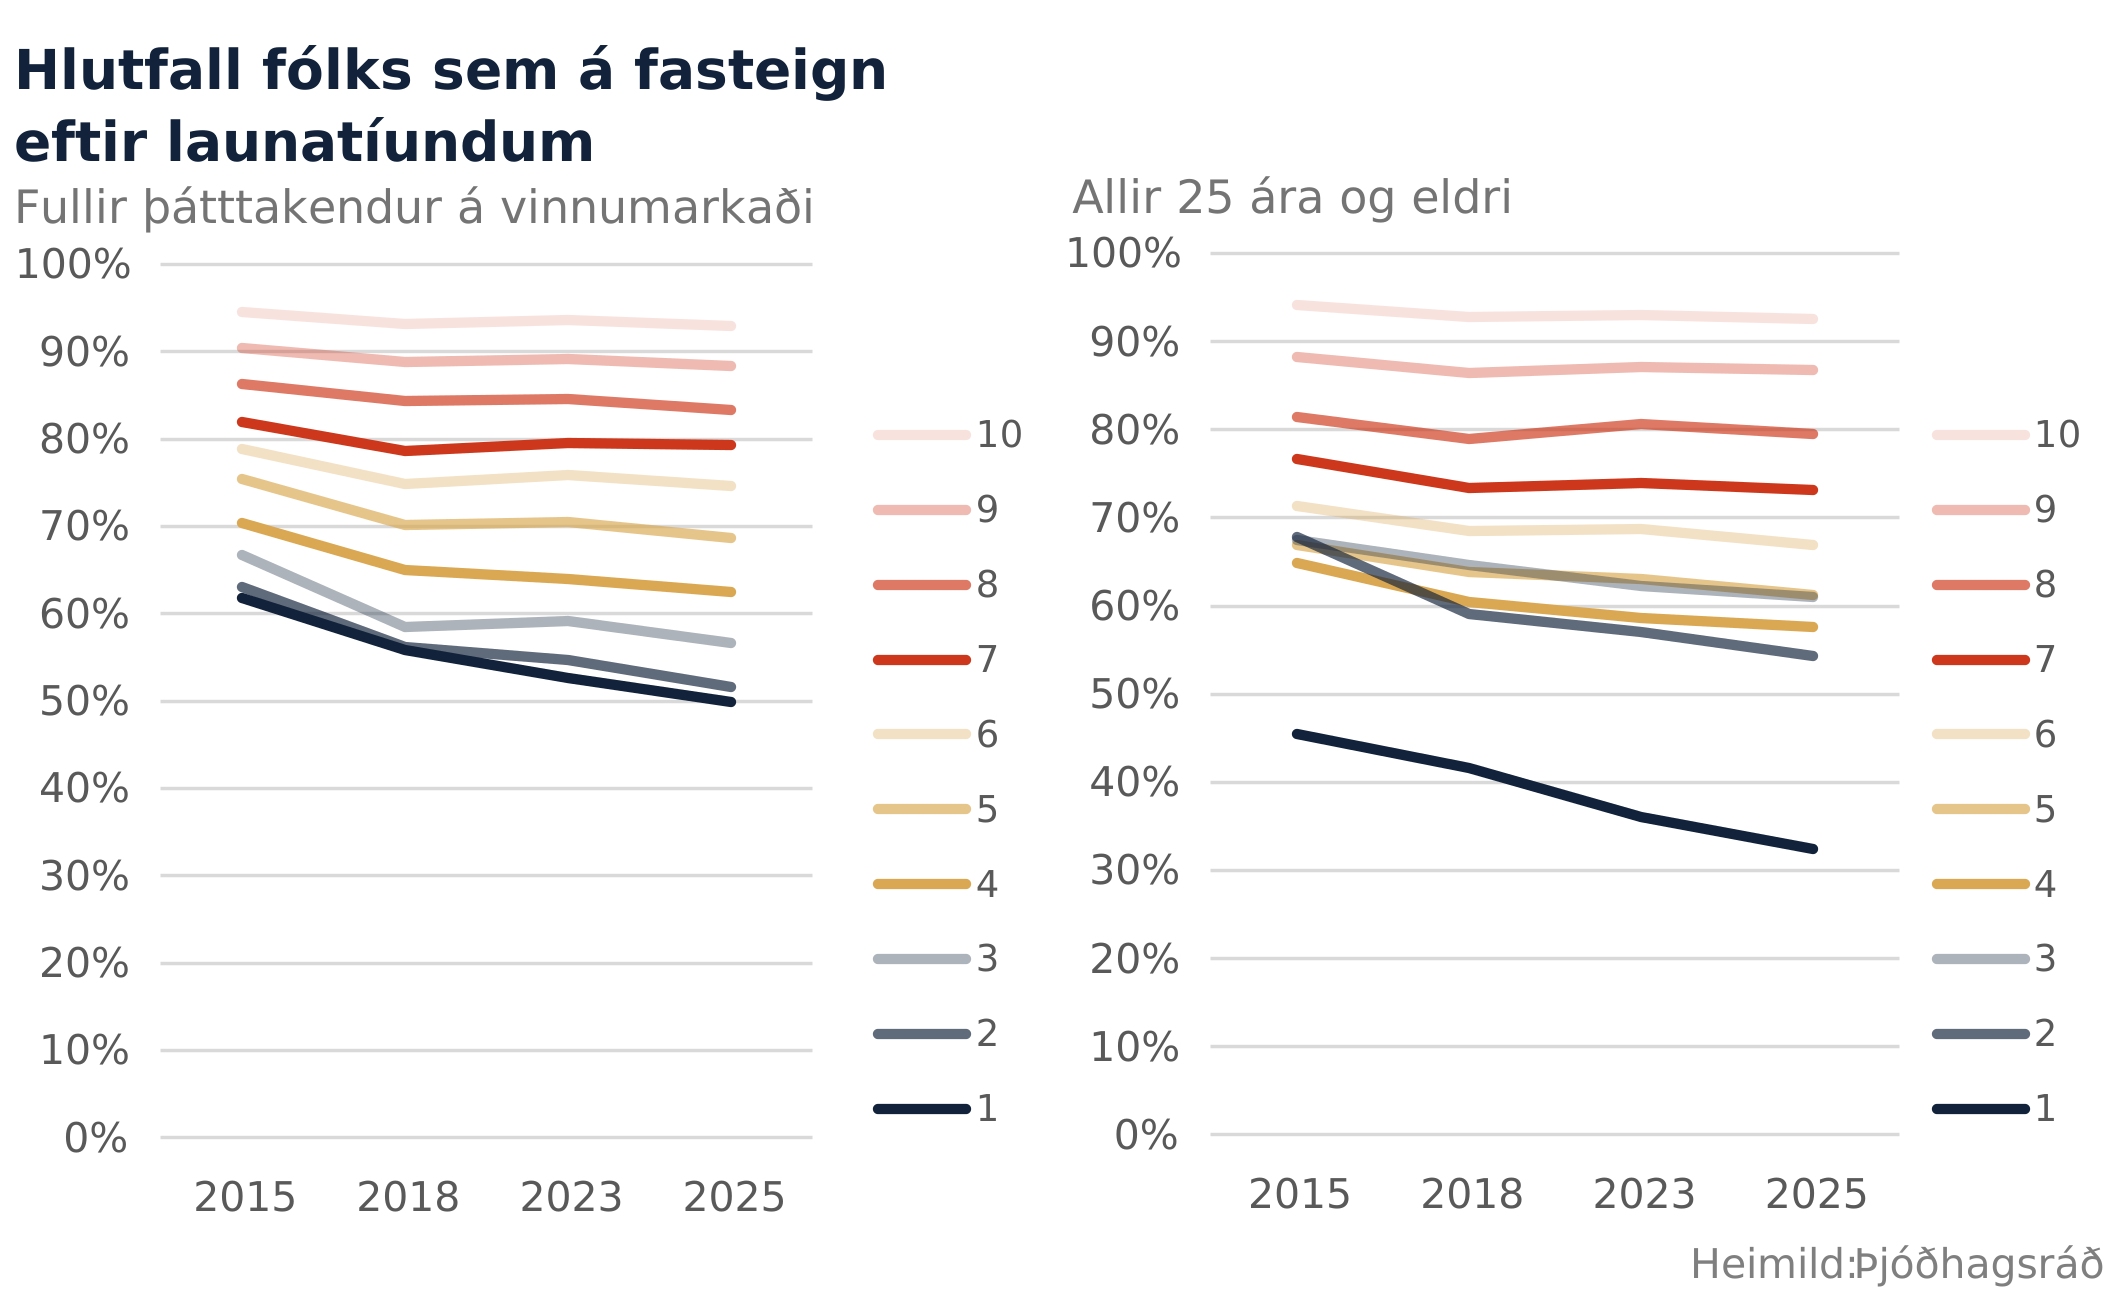
Hlutfallslega færri einstaklingar í lægri tekjutíundum eru nú fasteignaeigendur heldur en fyrir tíu árum síðan, á meðan hlutfall fasteignaeigenda hefur lítið breyst á meðal þeirra tekjuhærri. Þessa þróun má að hluta rekja til fjölgunar erlendra ríkisborgara í lægri tekjuhópum, en þeir eiga síður fasteign hér á landi. Þetta er meðal þess sem kemur fram í greinargerð undirhóps í þríhliða samtali ríkisins, Alþýðusambands Íslands og Samtaka atvinnulífsins um tekjuþróun og fjárhagsstöðu samfélagshópa.
Ef einungis er horft á fulla þátttakendur á vinnumarkaði sést einnig að tekjulægri hópar eru nú ólíklegri til að eiga fasteign heldur en áður. Hlutfall fasteignaeigenda á meðal neðstu tveggja launatíunda lækkaði um 12 prósentustig á árunum 2015-2025. Eftir því sem neðar dregur í launadreifingunni má sjá meiri lækkun í hlutfalli fasteignaeigenda, en í efri launatíundum hefur eignarhlutfallið hins vegar verið nokkuð stöðugt á tímabilinu.
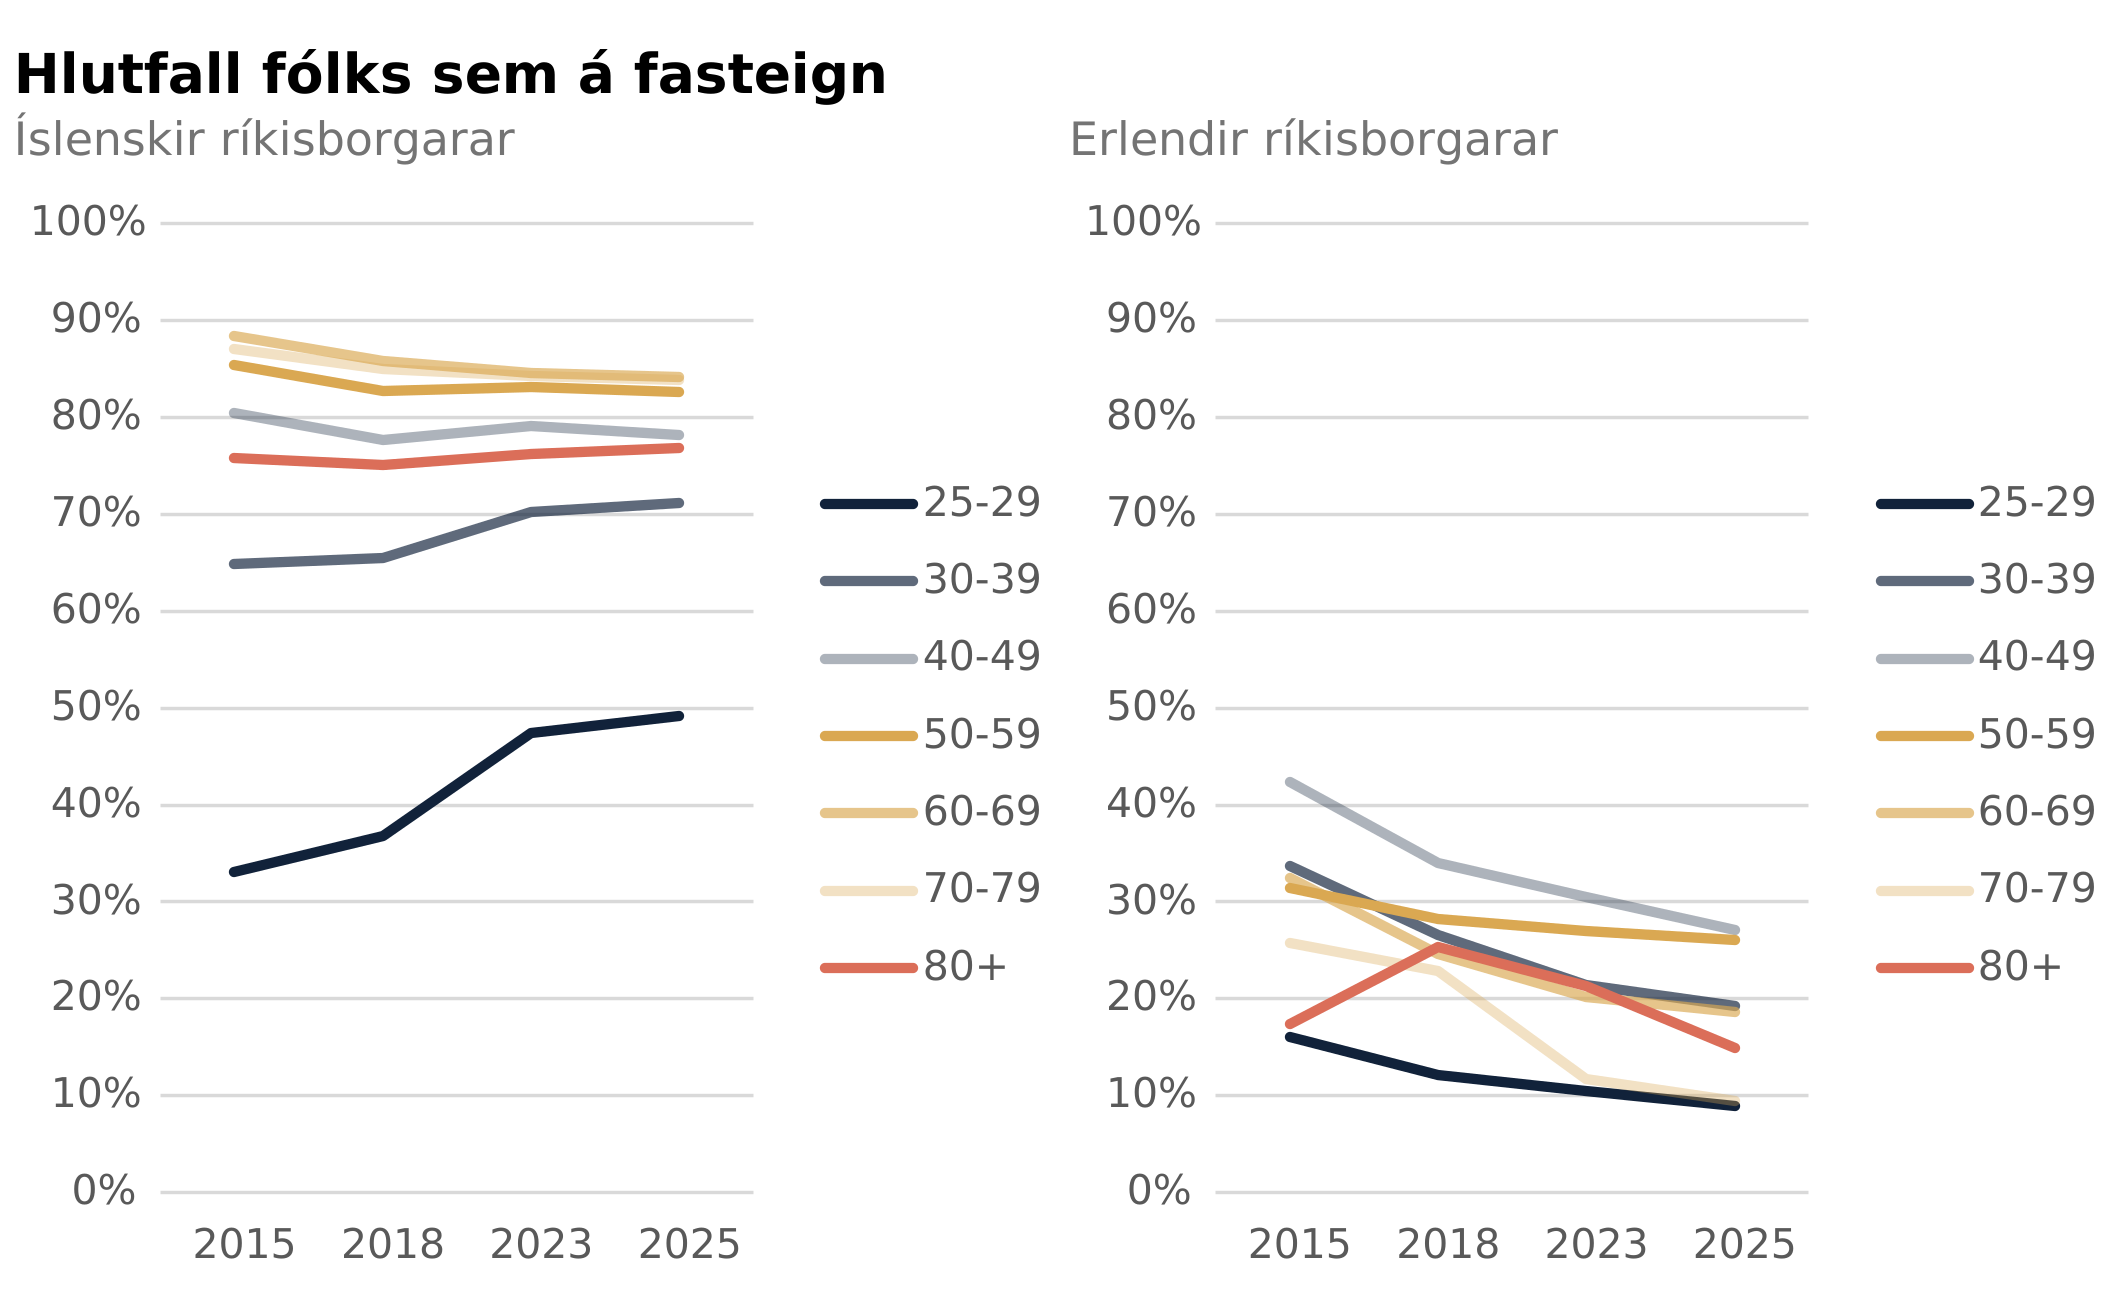
Þegar litið er nánar á samsetningu tekjuhópanna eftir aldri og ríkisfangi kemur hins vegar í ljós að þróunin er verulega ólík hjá þessum undirhópum. Meðal íslenskra ríkisborgara hefur eignarhlutfallið lítið breyst í flestum aldurshópum frá 2015 og raunar hækkað hjá þeim yngri, eins og sést á vinstri hluta myndarinnar hér að neðan. Meðal 25–29 ára jókst það til dæmis úr um þriðjungi í tæplega helming.
Á móti hefur eignarhlutfall erlendra ríkisborgara lækkað í öllum aldurshópum frá 2015, eins og sést á hægri hluta myndarinnar. Hlutfallið er jafnframt mun lægra en meðal íslenskra ríkisborgara á sama aldri og hefur munurinn á milli hópanna aukist talsvert á tímabilinu.
Aukninguna má að hluta rekja til þess að fjöldi erlendra ríkisborgara hefur meira en þrefaldast frá árinu 2015, samkvæmt gögnum frá Hagstofu Íslands. Hlutfall þeirra af mannfjölda hefur á sama tíma hækkað úr 7% í um 18% en 70% erlendra ríkisborgara tilheyra neðstu 5 tekjutíundunum. Munurinn á húsnæðiseign þessara hópa hefur því aukist samhliða því að erlendir ríkisborgarar eru orðnir stærri hluti mannfjöldans.
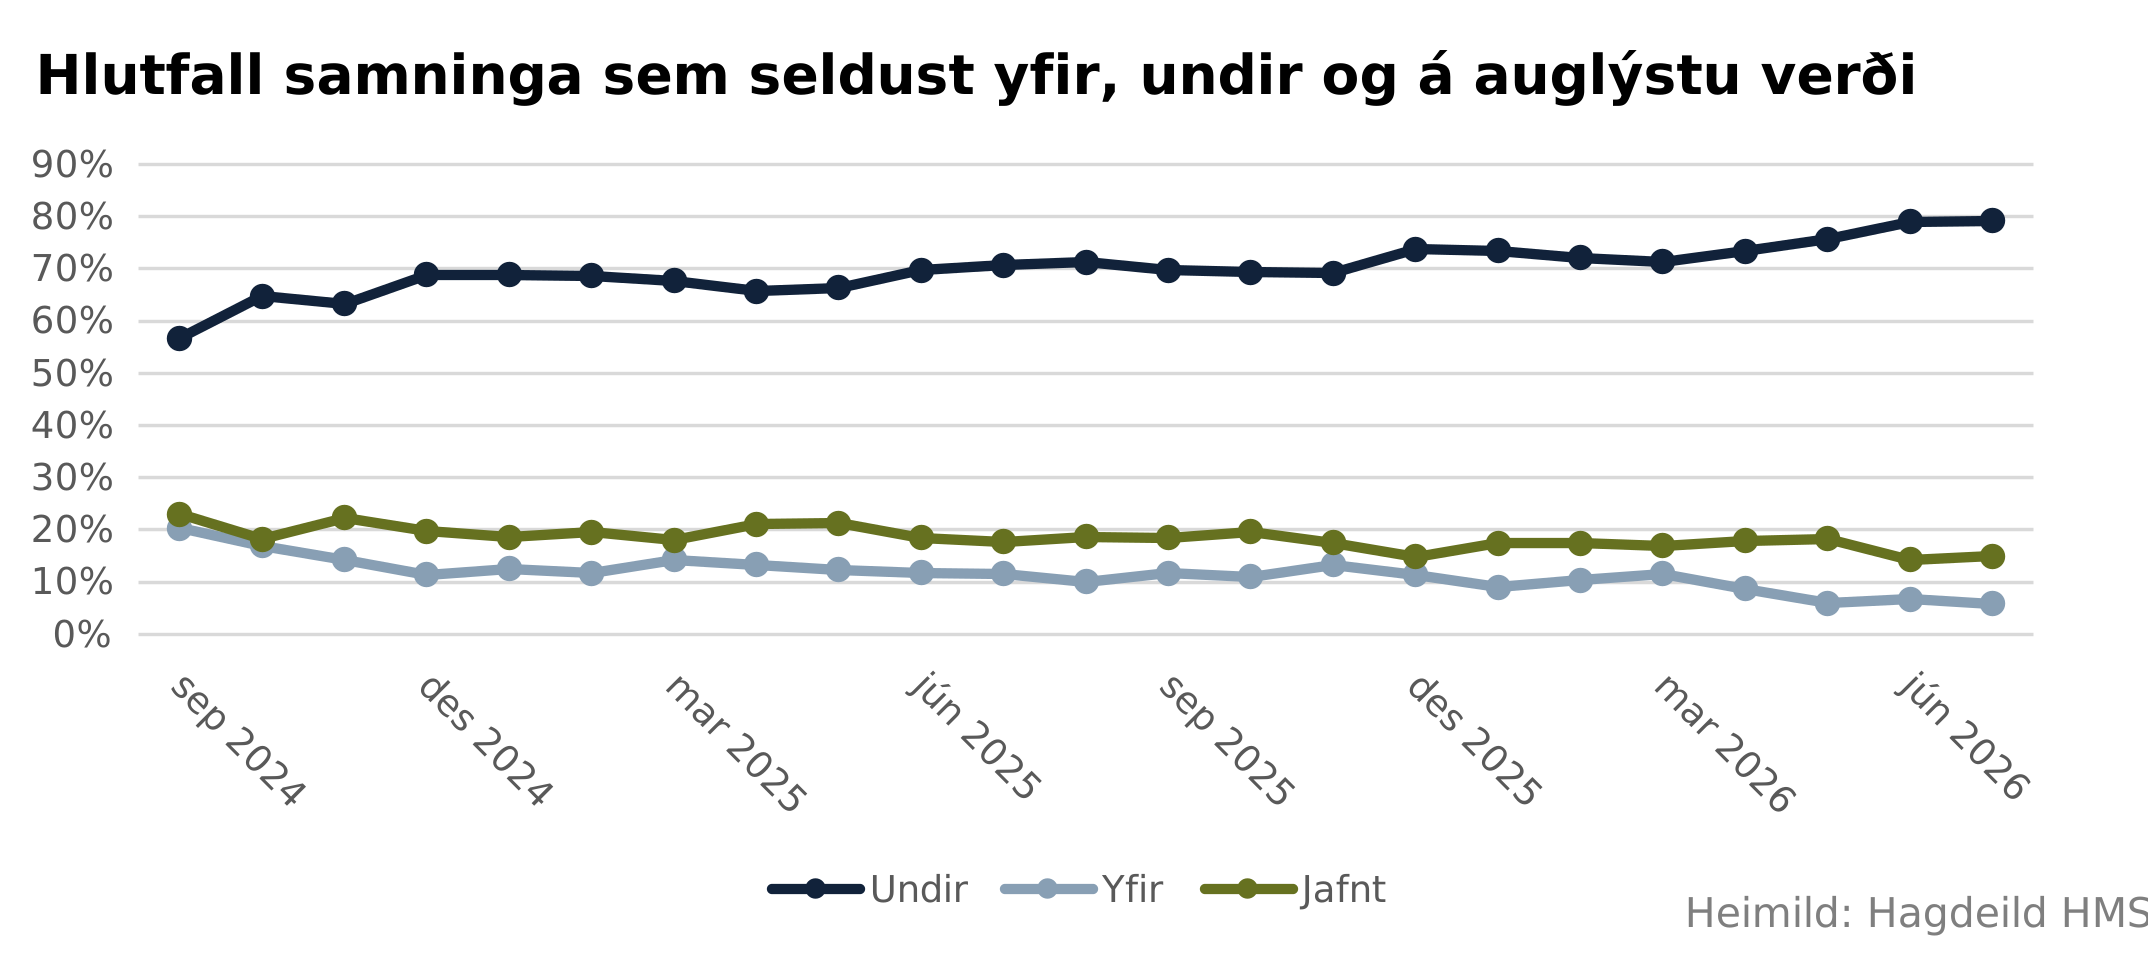
HMS hefur á undanförnum misserum fjallað reglulega um þróun á mun kaupverðs og auglýsts söluverðs en hlutfall íbúða sem seljast undir auglýstu verði hefur farið vaxandi á síðustu tveimur árum. Á sama tíma hefur dregið úr hlutdeild þeirra eigna sem seljast yfir auglýstu verði eða á því verði sem óskað var eftir.
Í september 2024 seldust tæplega 60% íbúða undir auglýstu verði en hlutfallið var komið í um 80% í júlí síðastliðnum. Á sama tímabili lækkaði hlutfall íbúða sem seldust yfir auglýstu verði úr um 20% í 6%. Hlutfall þeirra sem seldust á auglýstu verði lækkaði jafnframt úr rúmlega 20% í um 15%.
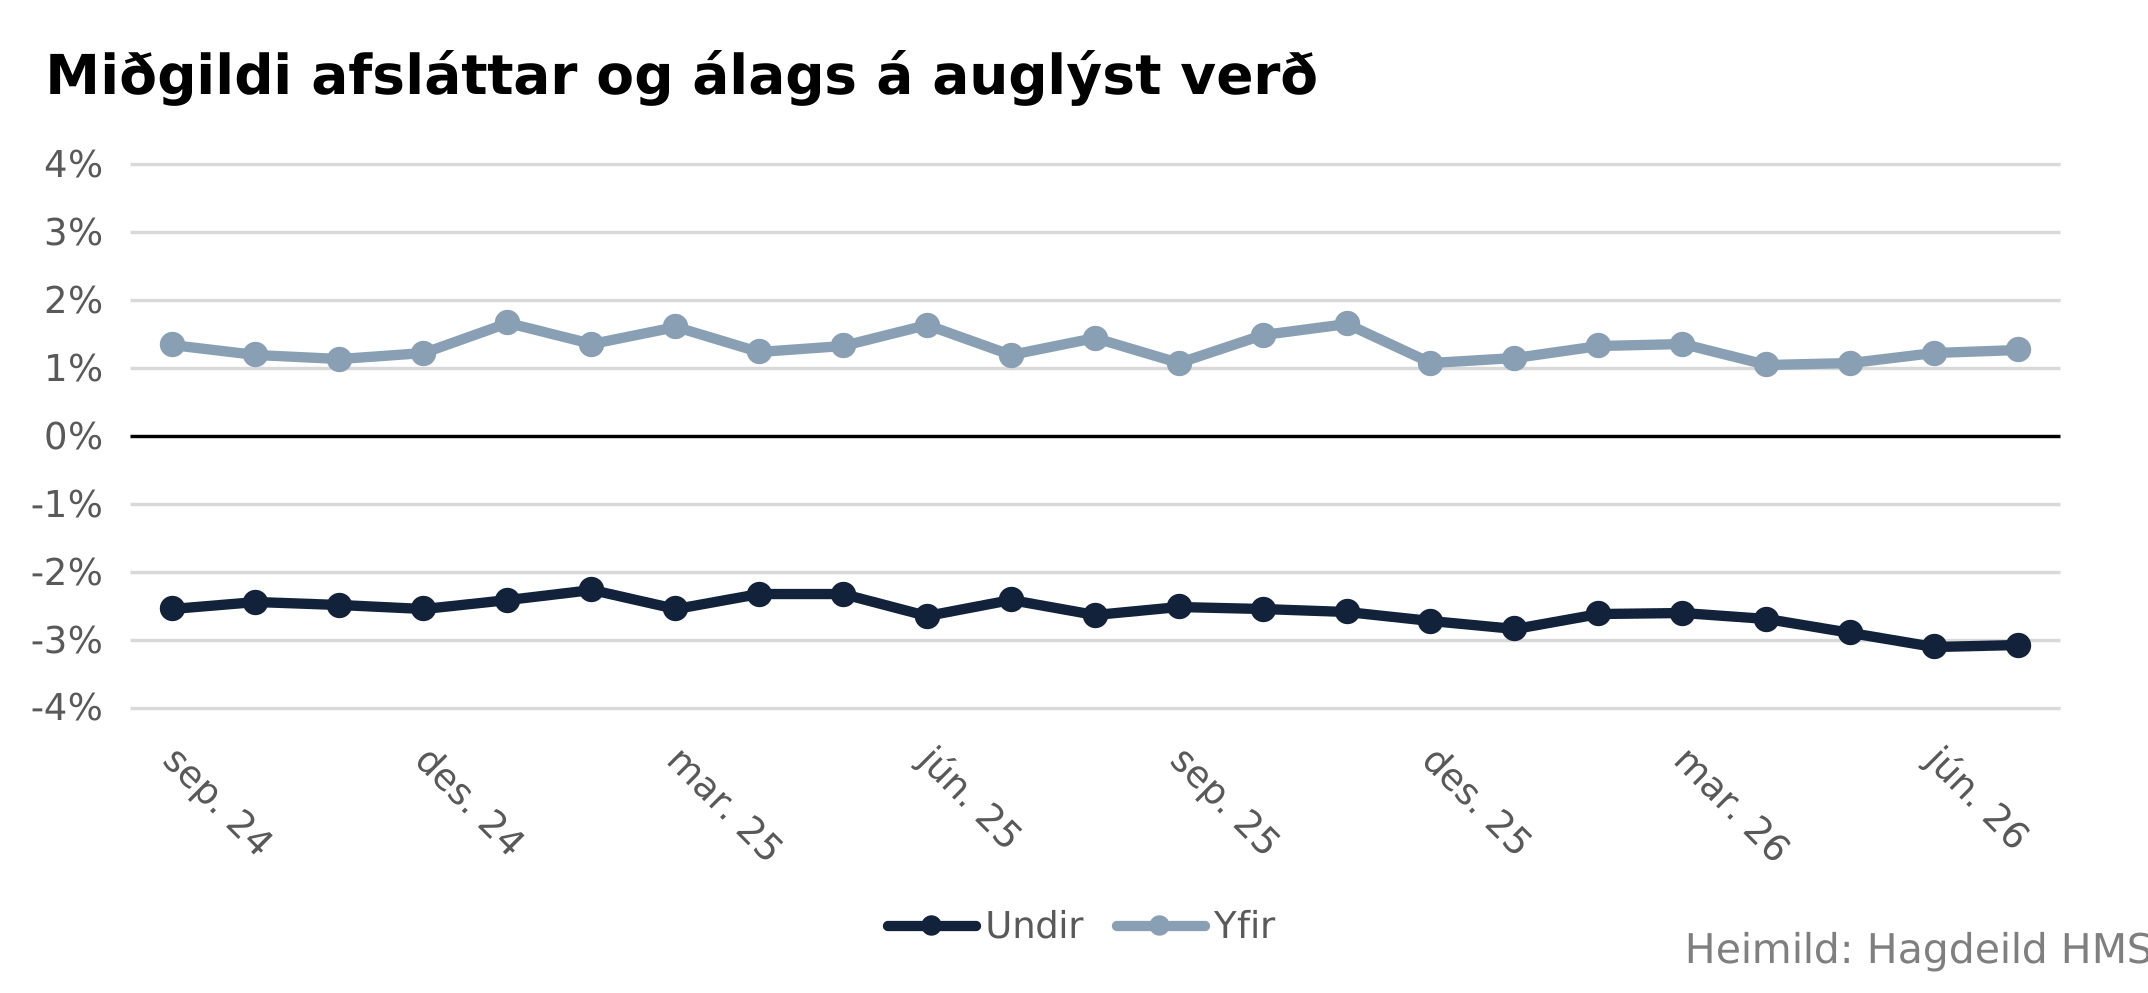
Ekki seljast aðeins fleiri íbúðir undir auglýstu verði heldur hefur afslátturinn einnig farið vaxandi. Miðgildi afsláttar meðal íbúða sem seldust undir auglýstu verði var lengst af á bilinu 2,3-2,7% á fyrri hluta þess tímabils sem skoðað er. Undir lok þess jókst afslátturinn hins vegar og var miðgildið um 3,1% í júní og júlí 2026. Það þýðir að í helmingi þeirra viðskipta þar sem kaupverð var undir auglýstu verði nam afslátturinn að minnsta kosti 3,1% og í hinum helmingnum var hann minni.
Álagið á þær íbúðir sem seldust yfir auglýstu verði hefur á sama tíma verið minna og stöðugra. Miðgildi álagsins var almennt á bilinu 1,0-1,6% á tímabilinu og mældist um 1,3% í júlí síðastliðnum. Þegar kaupverð víkur frá auglýstu verði er frávikið því að jafnaði meira niður á við en upp á við.
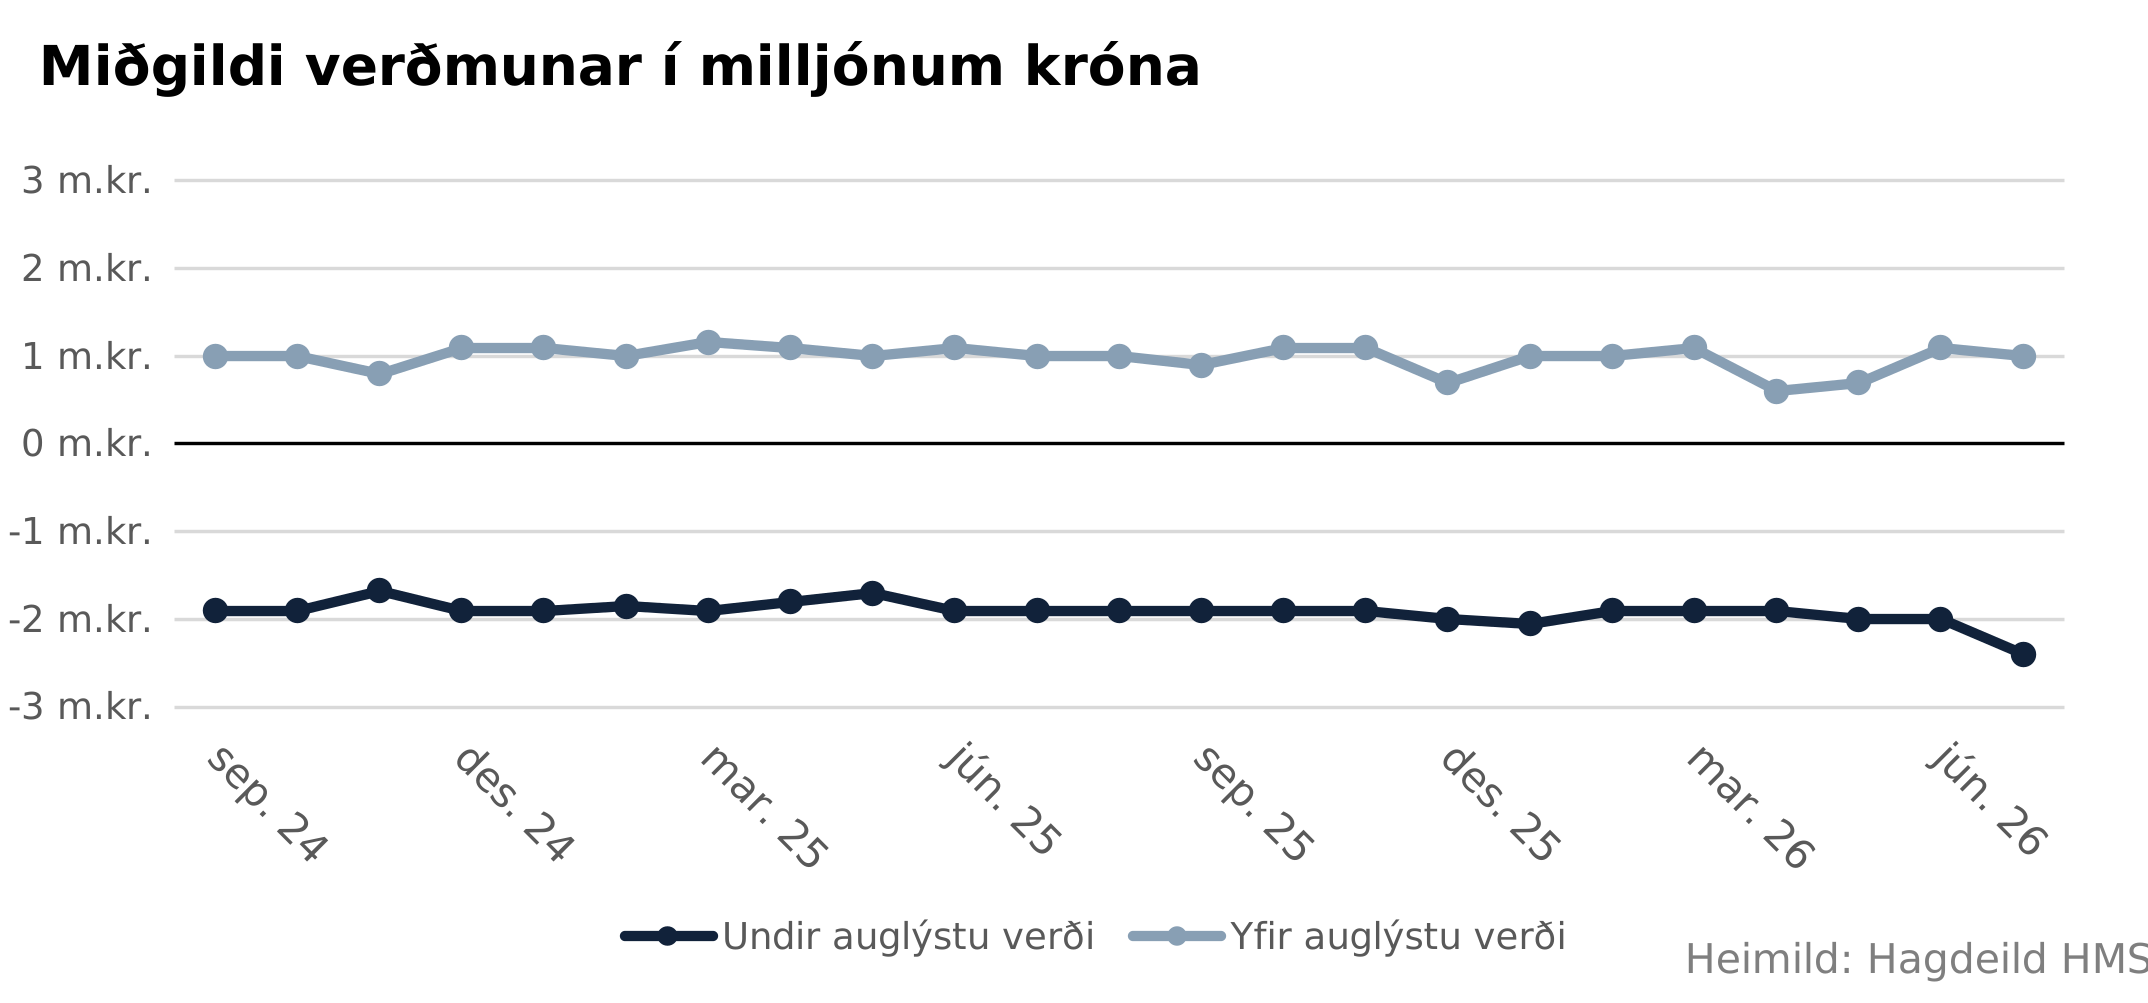
Þegar verðmunurinn er skoðaður í krónum var miðgildi afsláttar lengst af nálægt tveimur milljónum króna. Í júlí 2026 jókst það hins vegar í um 2,4 milljónir króna, sem var hæsta gildi tímabilsins.
Miðgildi álags meðal íbúða sem seldust yfir auglýstu verði var þó yfirleitt nálægt einni milljón króna. Það sveiflaðist frá um 600 þúsund krónum upp í rúmlega eina milljón en var um ein milljón króna í júlí.
Niðurstöðurnar byggja á kaupsamningum þar sem upplýsingar liggja fyrir um kaupverð og síðasta skráða auglýsta verð eignar. Miðgildi er notað til að draga úr áhrifum viðskipta með óvenjulega mikinn verðmun.
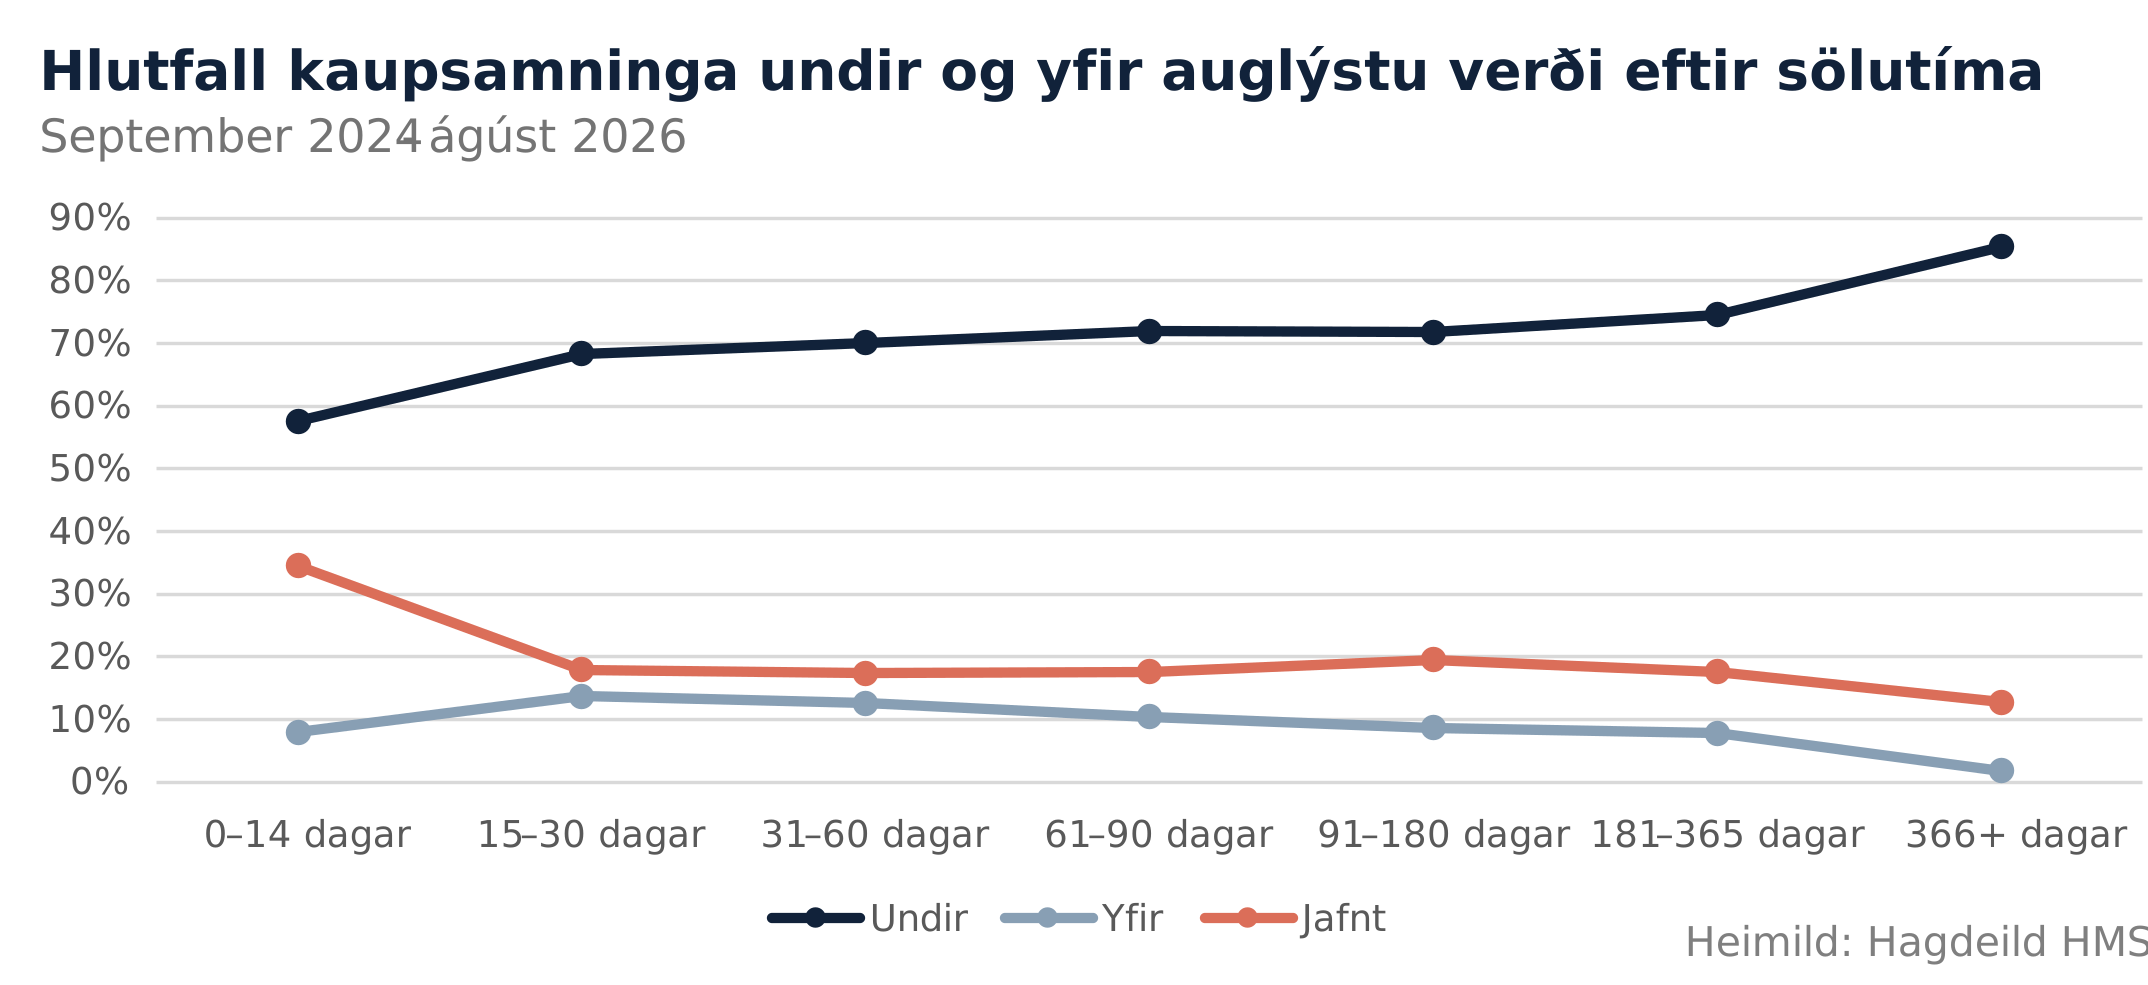
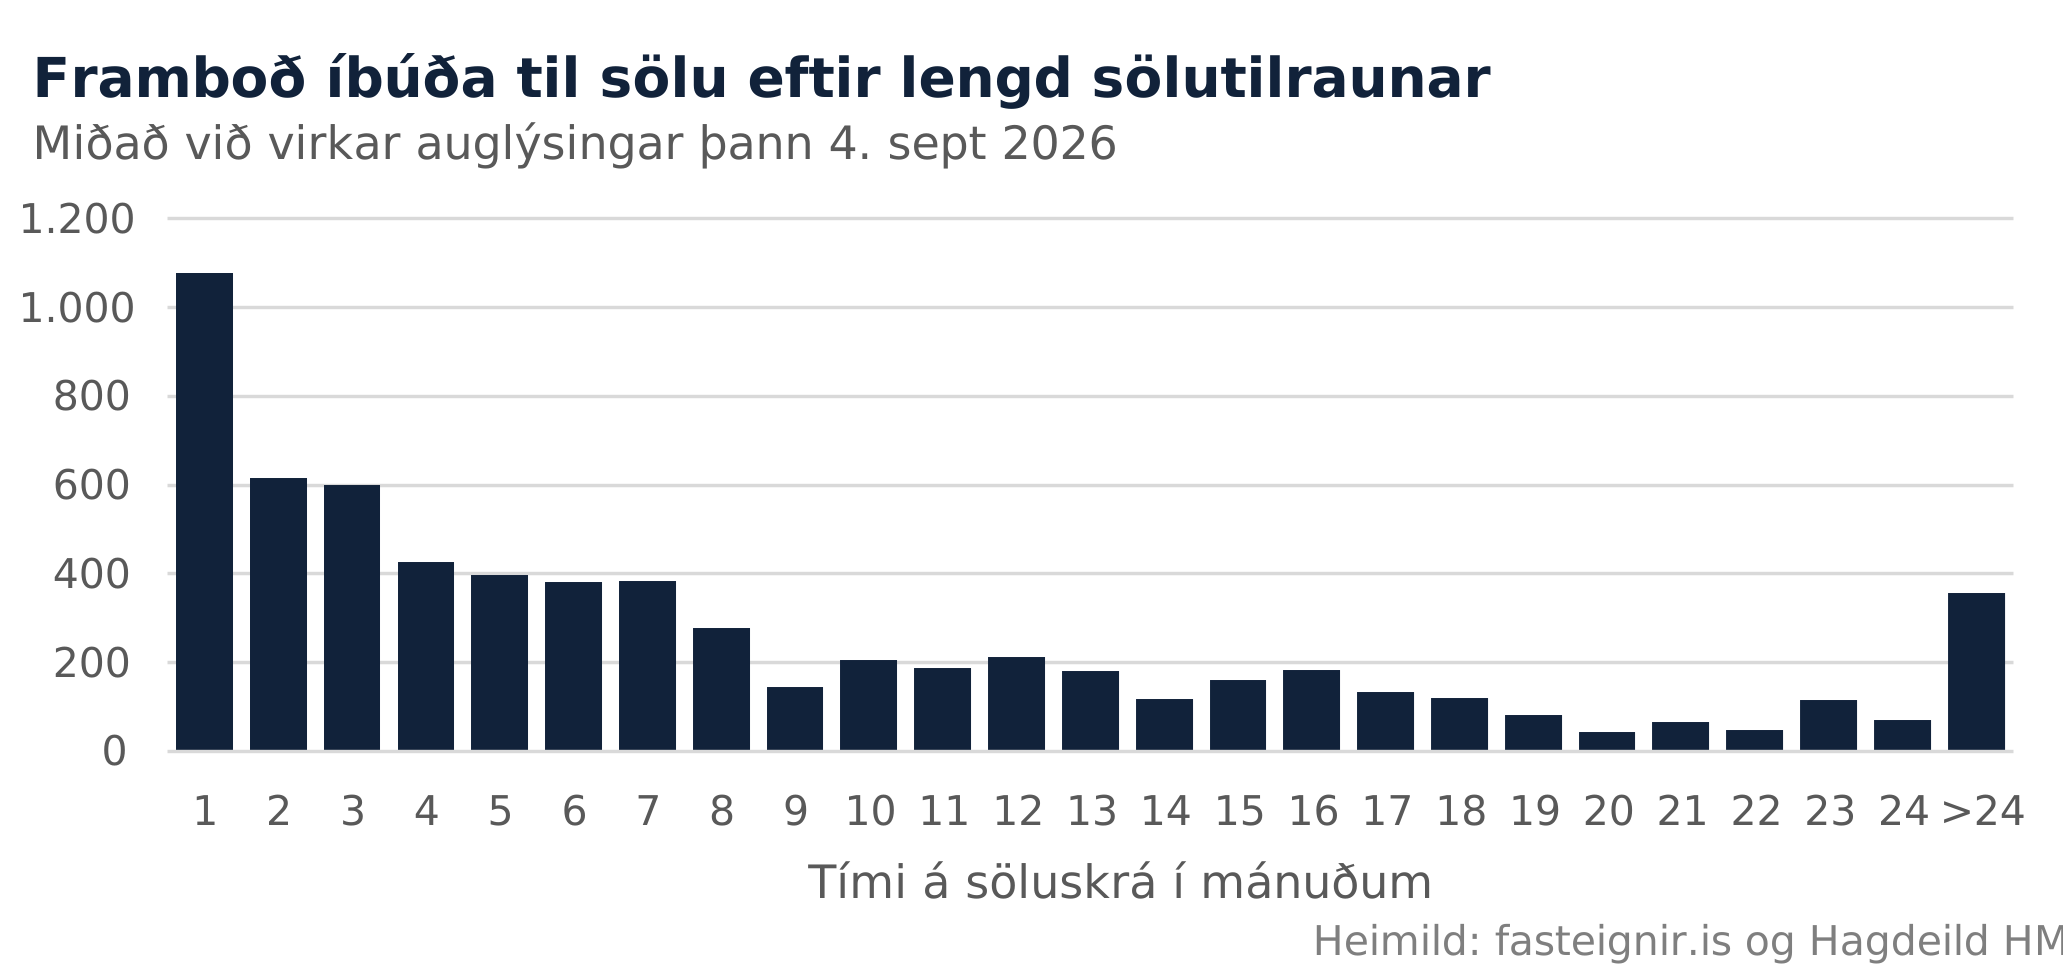
Ef kaupsamningar síðustu tveggja ára eru paraðir saman við fasteignaauglýsingar má greina fylgni á milli þess hversu lengi eign hefur verið á söluskrá og hvort hún seljist undir auglýstu verði. Líkur á að eign seljist undir auglýstu verði aukast eftir því sem eign hefur verið lengur á söluskrá, en yfir 85% eigna sem hafa verið lengur en ár á sölu hafa selst undir auglýstu verði.
Af þeim eignum sem seldust innan tveggja vikna fóru um 57% undir auglýstu verði, 35% á auglýstu verði og 8% yfir því. Hlutfallið sem seldist undir auglýstu verði hækkaði í tæplega 70% þegar sölutíminn var orðinn 15-30 dagar og var um eða yfir 70% í flestum flokkum eftir það, líkt og sjá má á mynd hér að neðan. Meðal eigna sem höfðu verið lengur en ár á söluskrá seldust um 85% undir auglýstu verði en aðeins um 2% yfir því.
Á sama tíma fækkaði almennt þeim samningum sem gerðir voru á auglýstu verði eða yfir því eftir því sem sölutíminn lengdist. Munurinn var skýrastur hjá eignum sem seldust mjög hratt annars vegar og þeim sem voru lengur en ár á markaði hins vegar.
Ofangreind athugun byggist á því að para saman auglýsingar og kaupsamninga fyrir þær eignir sem seldust. Eignir sem voru auglýstar en höfðu ekki selst á tímabilinu koma því ekki fram í gögnunum. Niðurstöðurnar lýsa þannig aðeins sambandi sölutíma og söluverðs meðal seldra eigna.
Alls byggist greiningin á 16.258 kaupsamningum. Samtals seldust um 67% eignanna innan 60 daga frá því að þær voru auglýstar og rúmlega 85% innan 90 daga. Um 12% voru á söluskrá í þrjá til sex mánuði, en aðeins 2,5% lengur en sex mánuði. Þar af höfðu 55 eignir, eða 0,3% samninga, verið á söluskrá lengur en eitt ár.
Þótt flestar eignir sem seldust á síðustu tveimur árum hafi verið innan við þrjá mánuði á söluskrá er staðan önnur þegar horft er til þeirra íbúða sem auglýstar eru til sölu í dag. Í byrjun september voru um 6.600 íbúðir á söluskrá á landinu og hafði um fjórðungur þeirra verið auglýstur í meira en ár.
Flestar virkar auglýsingar eru þó nýlegar. Rúmlega eitt þúsund íbúðir hafa verið á söluskrá í einn mánuð eða minna og um 600 íbúðir í tvo eða þrjá mánuði. Alls hefur því rúmlega þriðjungur íbúða á söluskrá verið auglýstur í þrjá mánuði eða skemur og rúmlega helmingur í sex mánuði eða skemur.
Á hinn bóginn höfðu um 1.700 íbúðir verið á söluskrá lengur en tólf mánuði. Þar af höfðu tæplega 400 íbúðir verið auglýstar í meira en tvö ár, eða um 6% allra íbúða sem voru til sölu í byrjun september.
Mikill munur er því á lengd sölutíma þeirra eigna sem hafa selst og þeirra sem enn eru óseldar. Meðal seldra eigna höfðu aðeins 0,3% verið lengur en eitt ár á söluskrá. Það hlutfall er mun lægra en meðal virkra auglýsinga, þar sem um fjórðungur hefur verið á söluskrá svo lengi.
HMS gaf á dögunum út vegvísi að markvissari húsnæðisstuðningi við leigjendur þar sem meðal annars lagt til að um 3 milljörðum króna úr húsnæðisbótakerfinu verði varið til uppbyggingar leiguíbúða fyrir tekjulága. Einnig er lagt til að leigjendur í almenna íbúðakerfinu fái möguleika á að kaupa íbúðir sínar með hjálp hlutdeildarlána. Í vegvísinum leggur HMS jafnframt til að kerfi almennra húsnæðisbóta og sérstaks húsnæðisstuðnings sveitarfélaganna verði samþætt og að komið verði á heildstæðari yfirsýni yfir veitingu húsnæðisstuðnings þvert á stuðningskerfi.
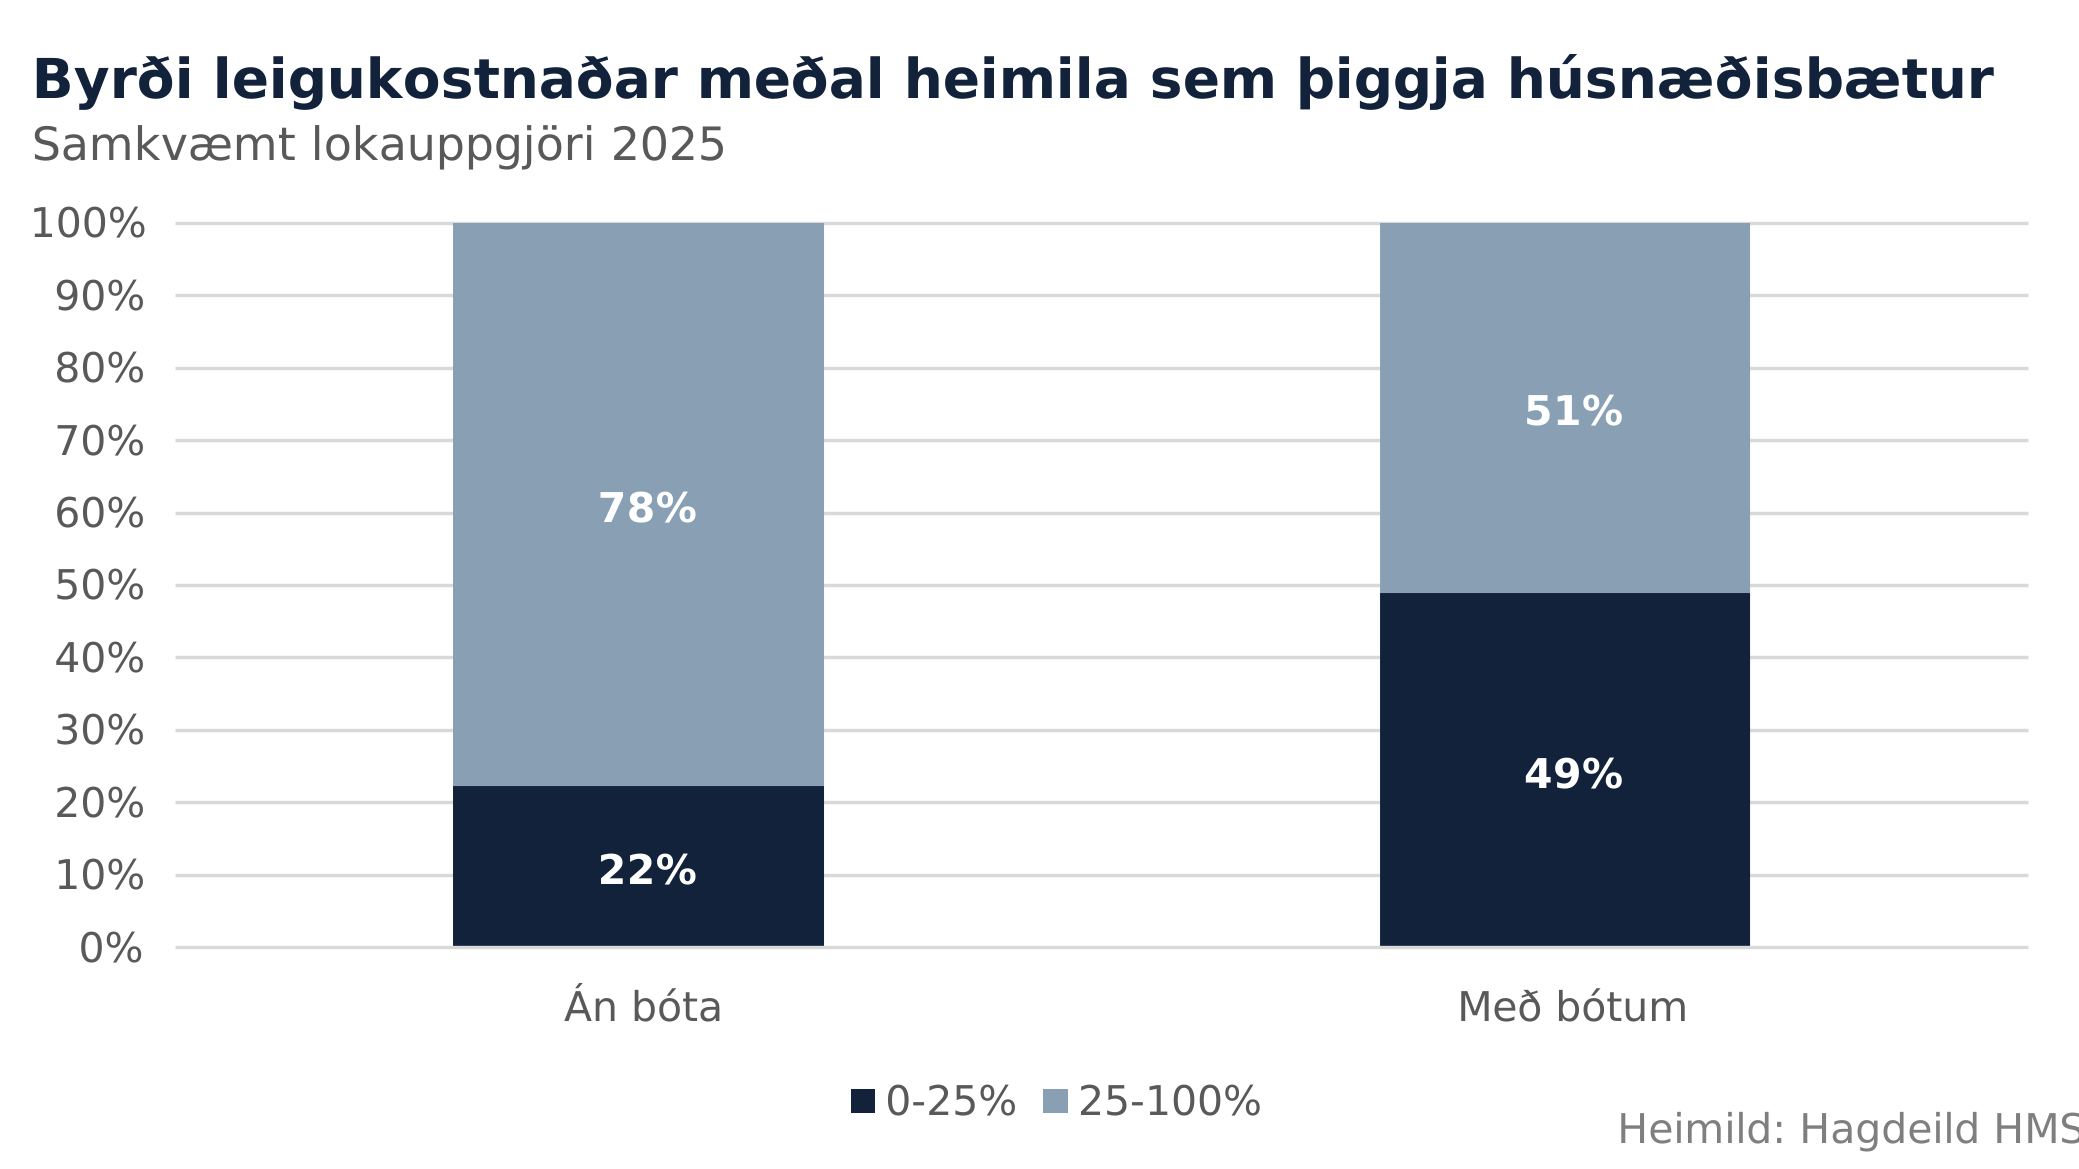
Greining HMS í vegvísinum bendir til þess að um fimmtungur þeirra heimila sem þáðu húsnæðisbætur í fyrra hefðu ekki búið við þunga byrði leigukostnaðar ef þeir hefðu ekki fengið bætur. Í því samhengi er miðað við markmið almenna íbúðakerfisins um að að leigukostnaður nemi ekki meira en 25% af heildartekjum heimilis.
Ef húsnæðisbætur yrðu aðeins greiddar til heimila á leigumarkaði sem hefðu annars greitt meira en fjórðung heildartekna í leigukostnað gætu stjórnvöld sparað allt að 3 milljarða króna á hverju ári og dregið þannig úr stuðningi á eftirspurnarhlið markaðarins sem er í eðli sínu eftirspurnarhvetjandi og stuðlar að hærra leiguverði.
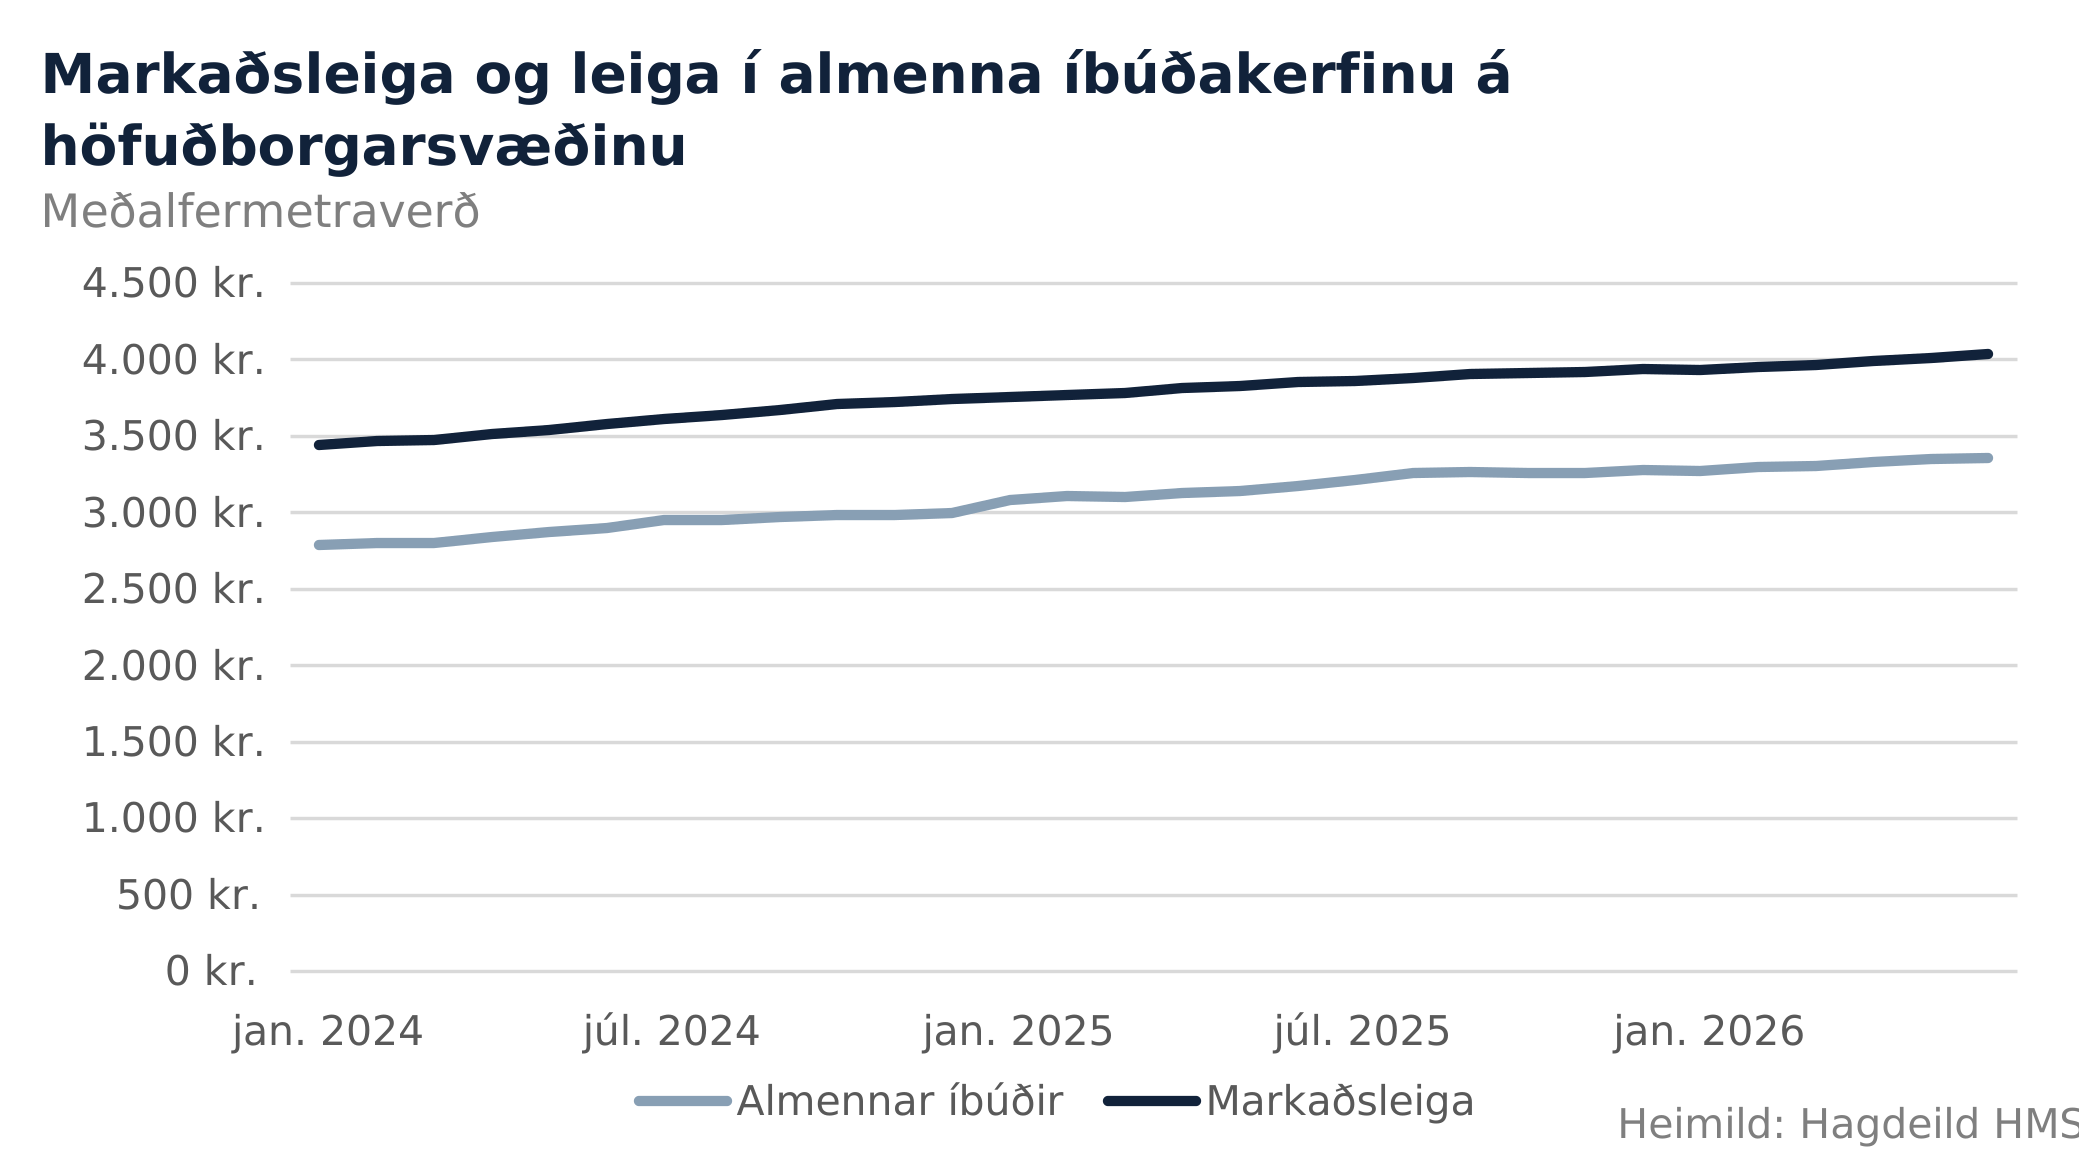
Þessum fjármunum gætu stjórnvöld frekar beint að framboðshlið markaðarins með uppbyggingu allt að 200 íbúða með hjálp stofnframlaga og þannig stuðlað að lægra leiguverði. Leiga innan almenna íbúðakerfisins er kostnaðarmiðuð og hefur að jafnaði verið talsvert hagstæðari en markaðsleiga. Á myndinni hér að neðan má sjá meðalleiguverð á hvern fermetra á höfuðborgarsvæðinu eftir því hvort um markaðsleigu eða leigu innan almenna íbúðakerfisins er að ræða. Verðmunurinn hefur verið að jafnaði 18% undanfarin ár.
Í vegvísinum leggur HMS einnig til að búin verði til skýrari leið til eignar fyrir heimili innan almenna íbúðakerfisins. Heimili í almenna íbúðakerfinu gætu haft raunhæfa leið til þess að verða íbúðaeigendur, fái þau heimili sem hafa tök á tækifæri til að kaupa þær íbúðir sem þau hafa búsetu í út úr kerfinu, ef til vill með aðstoð hlutdeildarlána.
HMS bendir þó á að við útfærslu slíks fyrirkomulags er afar mikilvægt að tryggja að það fjármagn sem þegar hefur verið sett inn í almenna íbúðakerfið haldist þar og stuðli áfram að framboði hagkvæms leiguhúsnæðis fyrir tekju- og eignalág heimili. Stofnframlagið sem veitt var fyrir uppbyggingu þessara íbúða yrði að lokum endurgreitt í Húsnæðismálasjóð þaðan sem því gæti verið úthlutað til uppbyggingar nýrra íbúða innan almenna íbúðakerfisins.
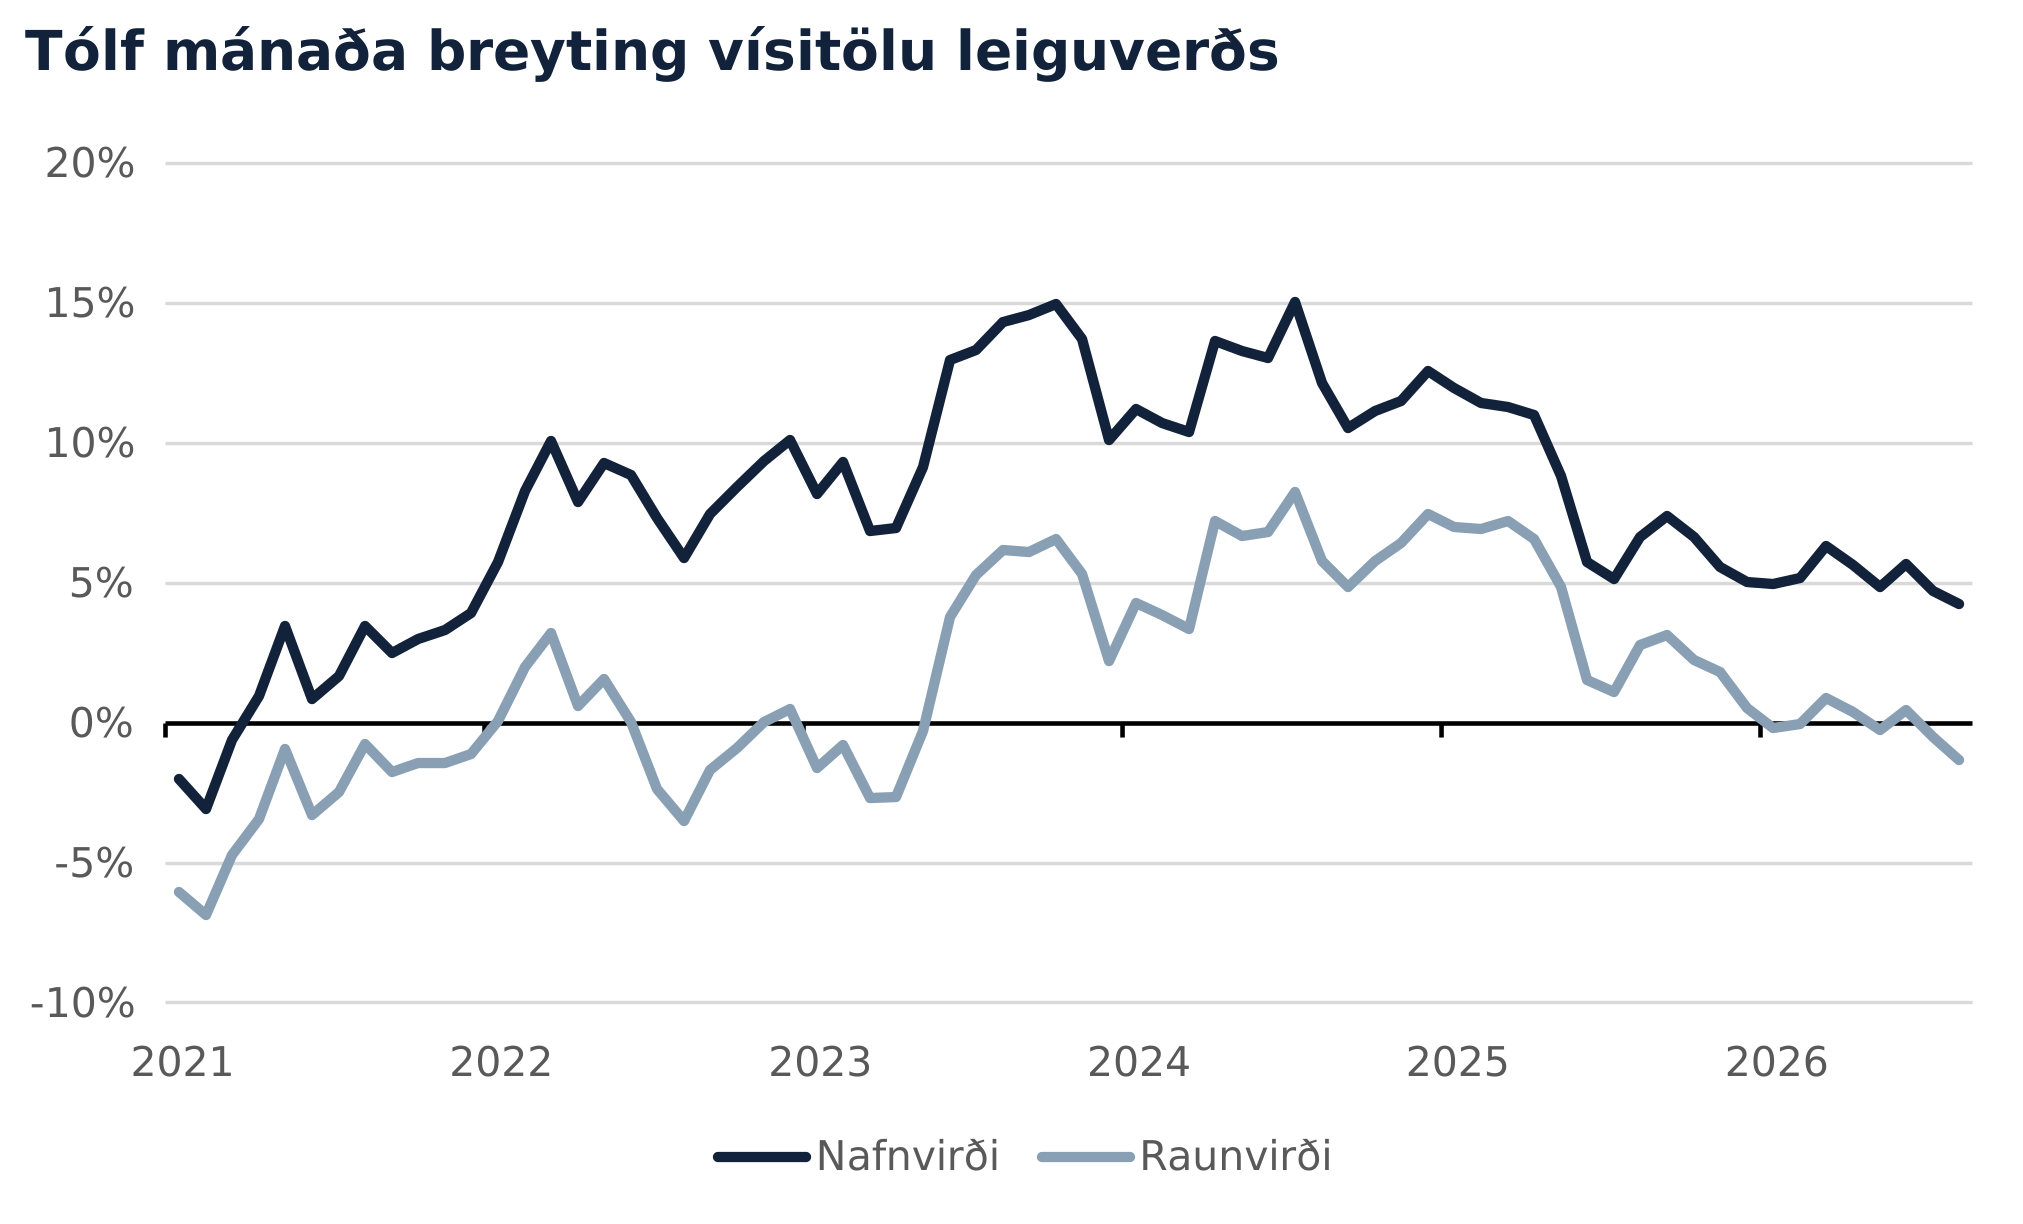
Vísitala leiguverðs á höfuðborgarsvæðinu mældist 130,2 stig í ágúst og lækkaði um 0,15% á milli mánaða. Þetta er fyrsta lækkun vísitölunnar frá því í janúar en hún hafði hækkað sex mánuði í röð frá febrúar til júlí. Þrátt fyrir lækkunina í ágúst hefur vísitalan hækkað um 0,7 prósent síðustu þrjá mánuði og um 3,33 prósent síðustu sex mánuði.
Tólf mánaða hækkun vísitölunnar mældist 4,24 prósent í ágúst og minnkaði úr 4,74 prósent í júlí. Árshækkun leiguverðs hefur ekki mælst minni síðan í desember 2021. Til samanburðar þá náði árshækkunin 15,1 prósenti í júlí 2024 og hefur því dregið verulega úr hækkunarhraða leiguverðs frá því sem mest var, þótt þróunin hafi sveiflast nokkuð á milli mánaða. Verðbólga mældist 5,6 prósent í ágúst og hefur leiguverð því lækkað um 1,31 prósent að raunvirði á síðustu tólf mánuðum.
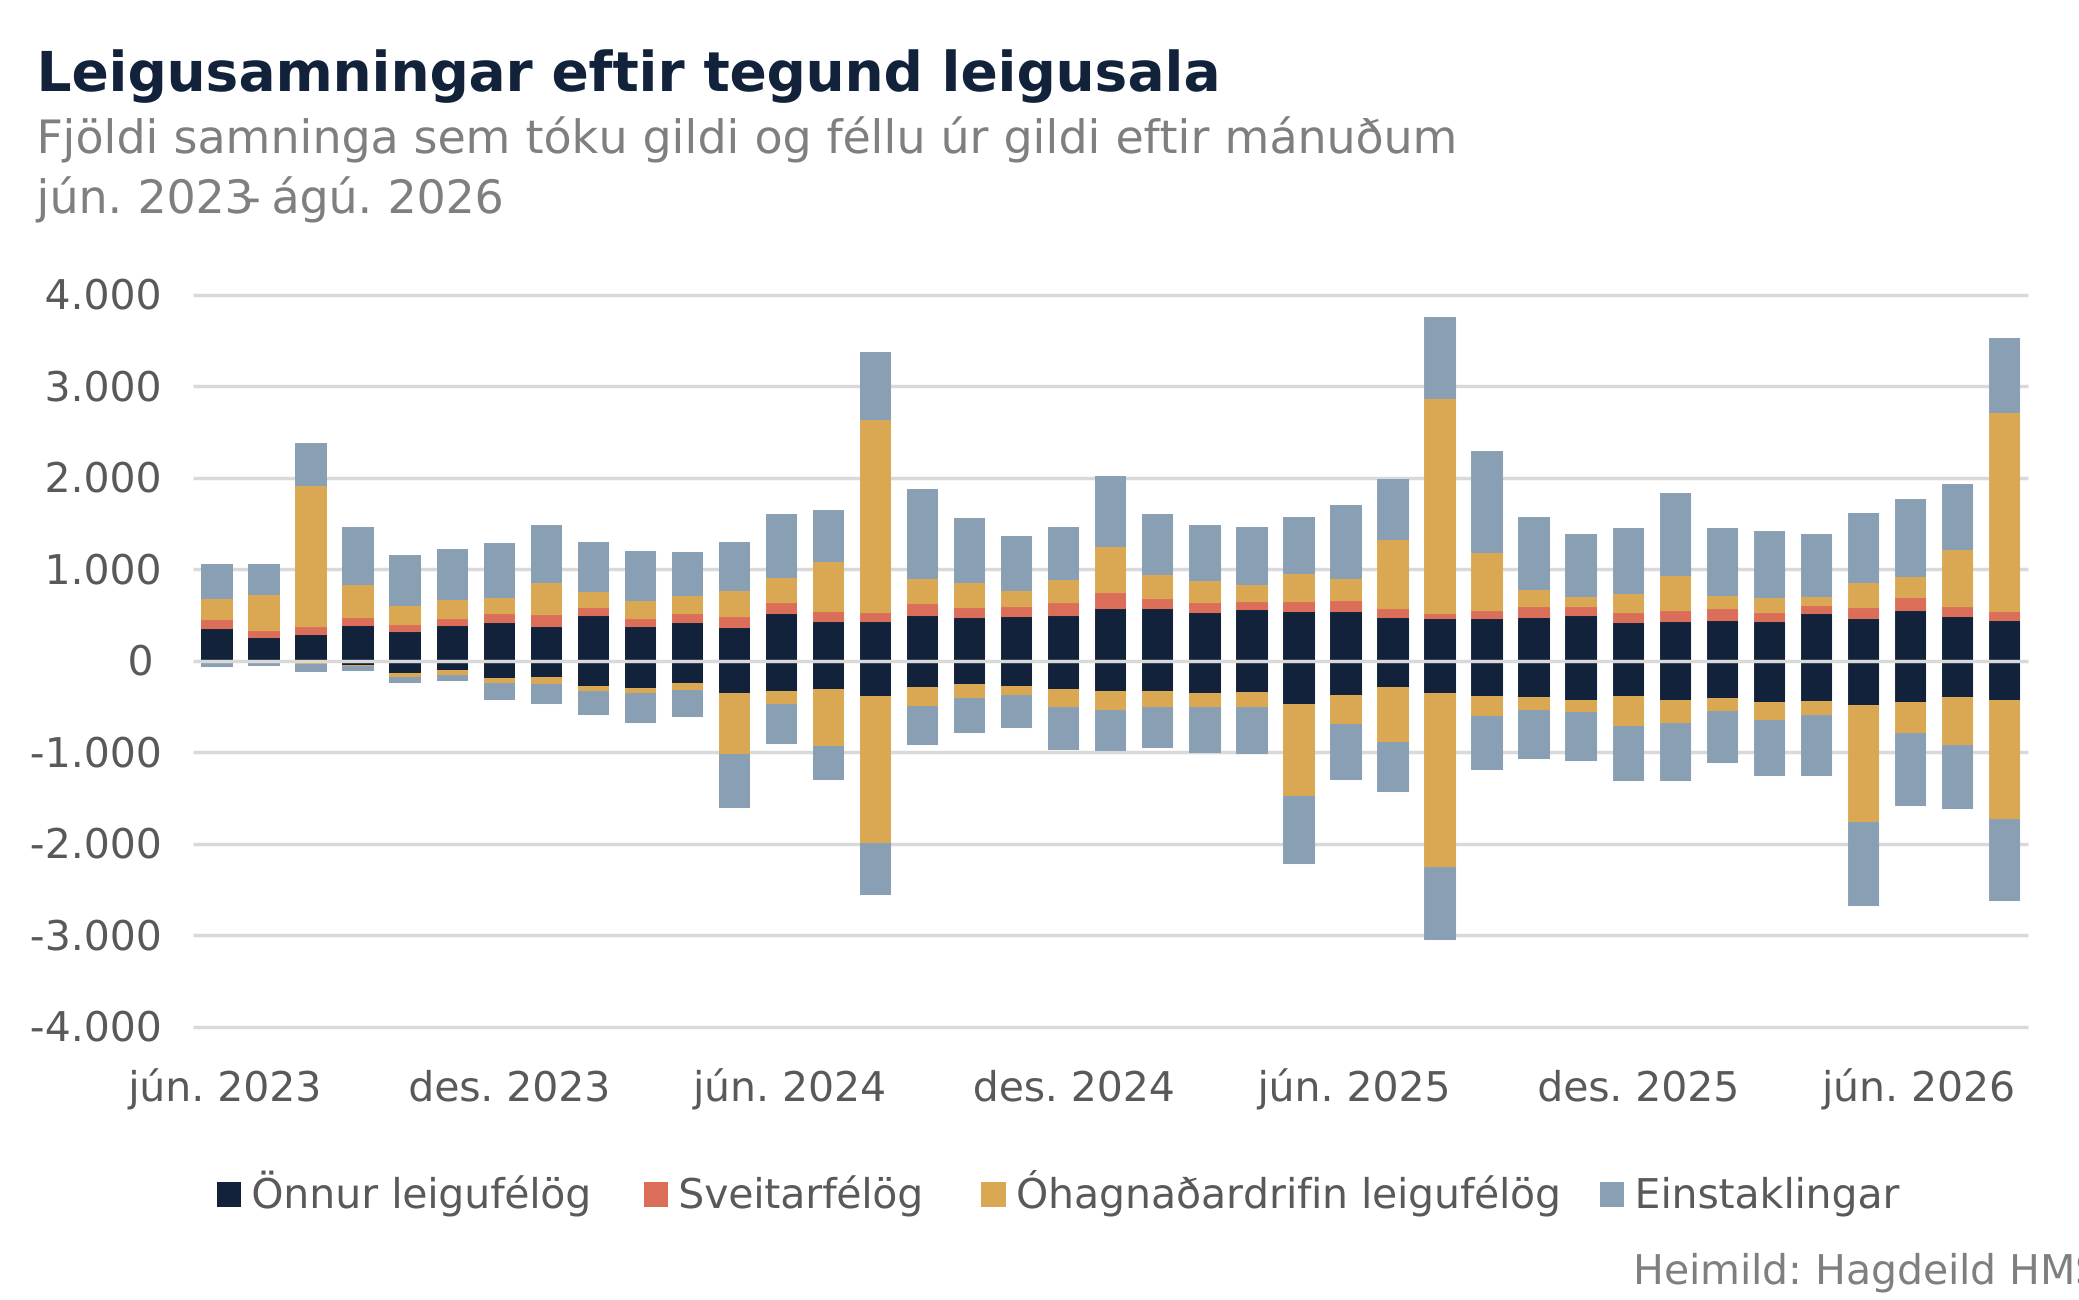
Í ágúst síðastliðnum tóku 3.527 leigusamningar gildi í leiguskrá HMS á sama tíma og 2.705 leigusamningar féllu úr gildi. Bæði nýskráðum og afskráðum leigusamningum fjölgaði þannig verulega á milli mánaða.
Nýskráðum leigusamningum um íbúðir á vegum óhagnaðardrifinna leigufélaga fjölgaði mikið á milli mánaða í ágúst sem skýrist að stórum hluta af nýjum og endurnýjuðum samningum um stúdentaíbúðir sem taka gildi við upphaf skólaárs. Á sama hátt rennur stór hluti þessara samninga út við lok skólaárs að vori, sem skýrir fjölgun útrunninna samninga í maí. Myndin hér að neðan sýnir þessar árstíðabundnu sveiflur eftir tegund leigusala.
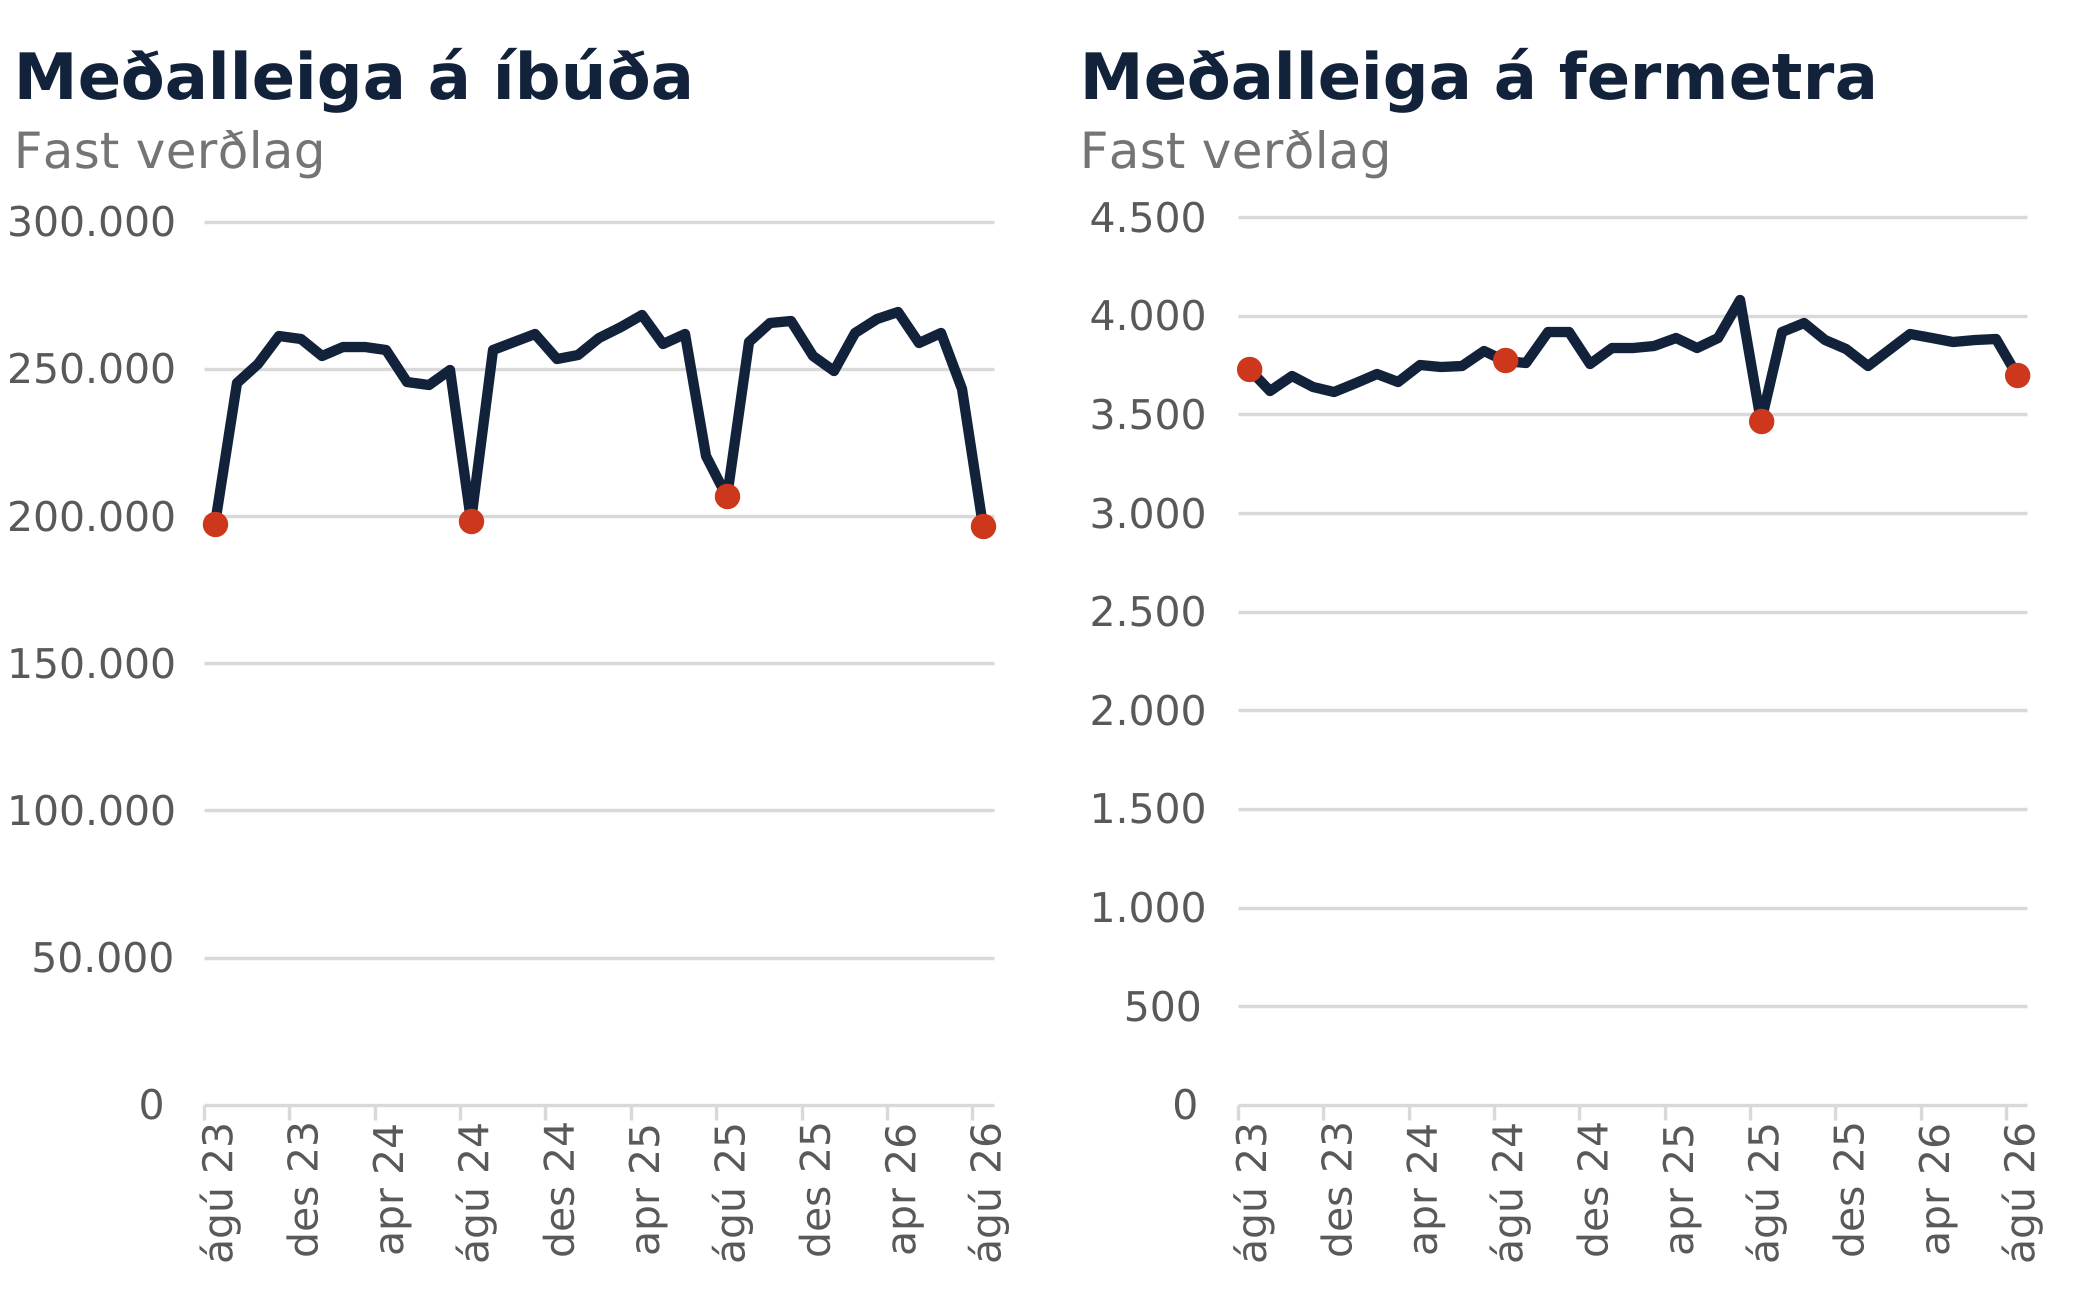
Fjölgun samninga um stúdentaíbúðir hefur jafnframt áhrif á þróun meðalleiguverðs í ágúst. Þar sem slíkar íbúðir eru að jafnaði minni og heildarleiga þeirra lægri en annarra leiguíbúða lækkar meðalleigufjárhæð þegar vægi þeirra eykst. Á föstu verðlagi lækkaði meðalleigufjárhæð á landsvísu um 19% á milli mánaða. Hún lækkaði úr rúmlega 243 þúsund krónum í júlí í tæplega 197 þúsund krónur í ágúst. Rauðu punktarnir á vinstri hluta myndarinnar sýna að sambærileg lækkun hefur komið fram í ágúst undanfarin ár.
Áhrifin á meðalleiguverð á fermetra eru þó minni, þar sem fermetraverð er almennt hærra í smærri íbúðum en stærri. Það skýrist meðal annars af hlutfallslega hærri byggingarkostnaði smærri íbúða. Aukið vægi stúdentaíbúða lækkar því meðalleigufjárhæð mun meira en meðalfermetraverð. Meðalfermetraverð lækkaði engu að síður um 5% milli mánaða, úr um 3.877 krónum í júlí í 3.701 krónu í ágúst.
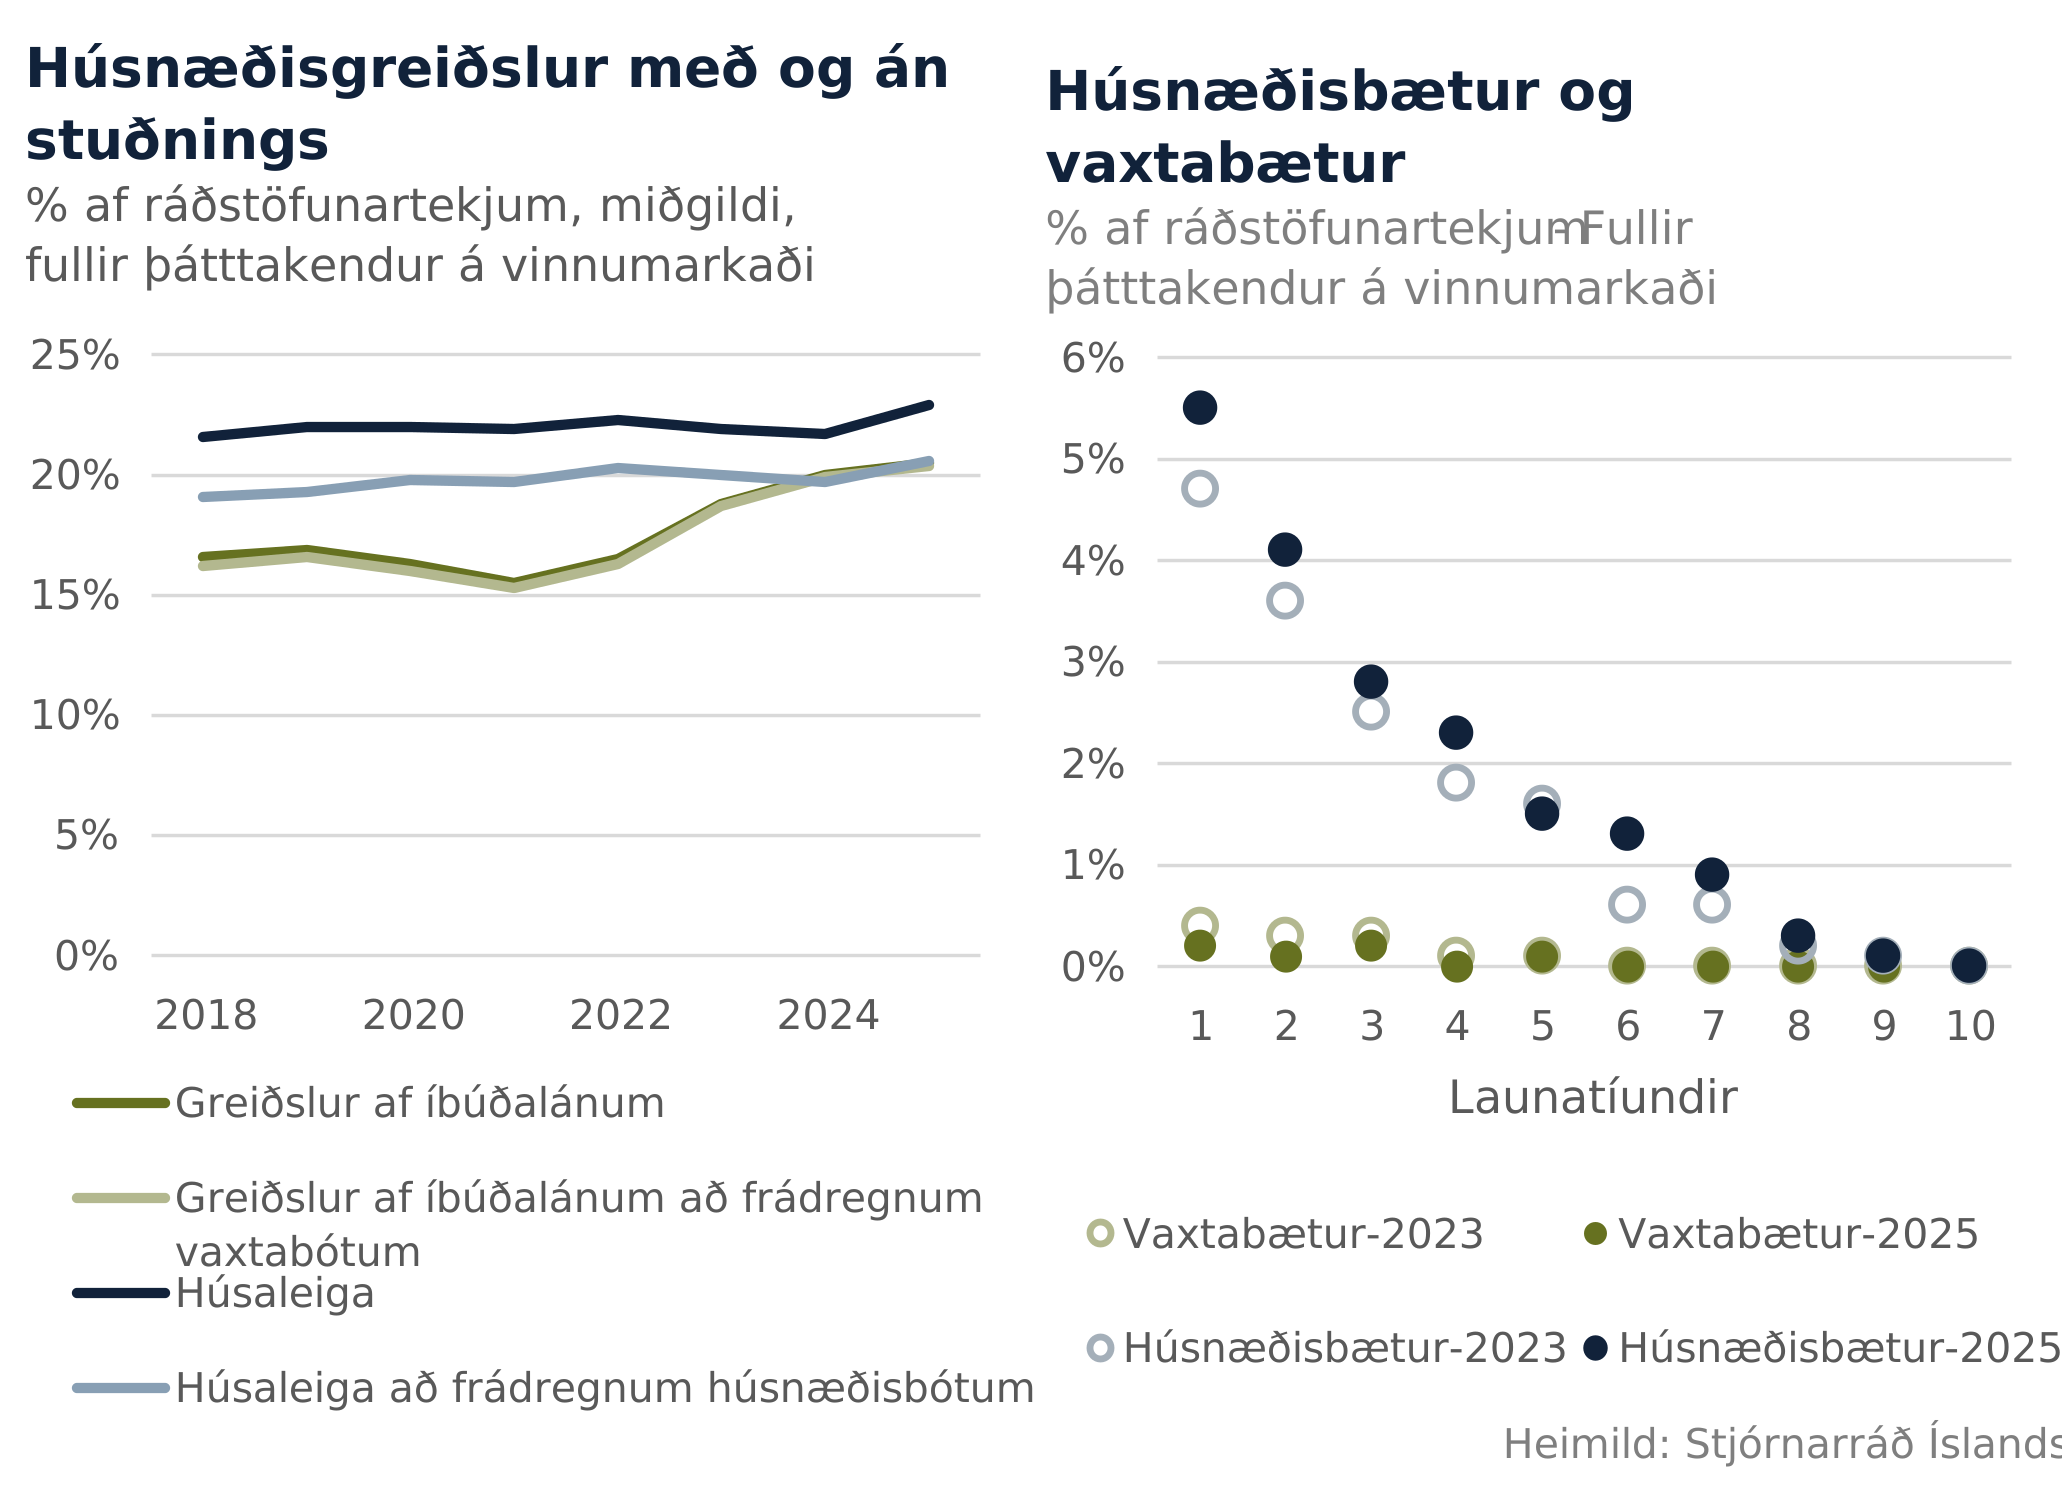
Húsnæðisbætur og sérstakur húsnæðisstuðningur lækka húsnæðisbyrði leigjenda greinilega, einkum í neðri hluta tekjudreifingarinnar. Vaxtabætur hafa á hinn bóginn takmörkuð áhrif á húsnæðisgreiðslur íbúðareigenda. Þetta er meðal þess sem kemur fram í nýlegri greinargerð undirhóps í þríhliða samtali ríkisins, Alþýðusambands Íslands og Samtaka atvinnulífsins.
Eins og sjá má á vinstri hluta myndarinnar nam húsaleiga að miðgildi tæplega 23% af ráðstöfunartekjum leigjenda í fullri atvinnu árið 2025. Þegar tekið er tillit til húsnæðisbóta og sérstaks húsnæðisstuðnings lækkar hlutfallið í rúmlega 20%. Stuðningurinn lækkar greiðslubyrði leigjenda því um tvö til þrjú prósentustig.
Á hægri hluta myndarinnar sést að húsnæðisbætur og sérstakur húsnæðisstuðningur vega þyngst í neðstu tekjutíundunum og að vægi þeirra minnkar eftir því sem ofar dregur í tekjudreifinguna. Frá 2023 til 2025 jókst stuðningurinn þá mest sem hlutfall af ráðstöfunartekjum í neðstu tekjutíundinni, eða um 0,9 prósentustig. Breytingin var minni í flestum öðrum tekjutíundum og lítil sem engin meðal tekjuhæstu heimilanna.
Til samanburðar námu greiðslur af íbúðalánum rúmlega 20% af ráðstöfunartekjum eigenda árið 2025. Vaxtabætur lækkuðu greiðslubyrði þeirra aðeins lítillega. Eftir að tekið hefur verið tillit til stuðnings var greiðslubyrði leigjenda því svipuð og greiðslubyrði íbúðareigenda, en án húsnæðisstuðnings var byrði leigjenda greinilega meiri.
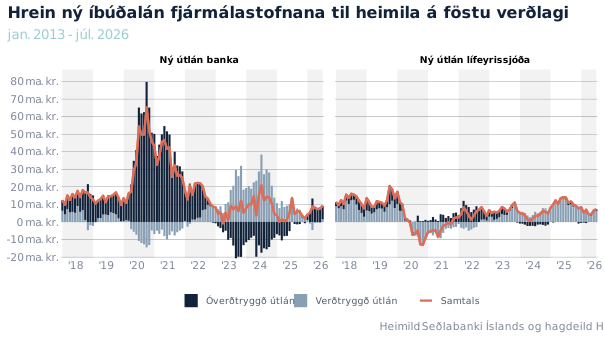
Hrein ný íbúðalán fjármálastofnana til heimila námu um 15,9 milljörðum króna í júlí, samanborið við 13,8 milljarða króna í júní. Þar af námu óverðtryggð lán um 8,7 milljörðum króna og verðtryggð lán um 7,2 milljörðum króna.
Af hreinum nýjum lánum banka og lífeyrissjóða í júlí komu um 9,2 milljarðar króna frá bönkunum og um 7,3 milljarðar króna frá lífeyrissjóðum. Ný útlán bankanna voru að mestu óverðtryggð, eða um 7,6 milljarðar króna, en hjá lífeyrissjóðunum voru verðtryggð lán áfram ráðandi og námu um 6,2 milljörðum króna. Líkt og undanfarna mánuði heldur tilfærsla í átt að óverðtryggðum lánum því áfram, einkum vegna útlána bankanna.
Á fyrstu sjö mánuðum ársins hafa hrein ný íbúðalán numið alls um 89 milljörðum króna, þar af um 56 milljarðar króna í óverðtryggðum lánum og 33 milljarðar króna í verðtryggðum lánum.
Samkvæmt nýjustu útlánakönnun Seðlabanka Íslands jókst framboð viðskiptabankanna á húsnæðislánum til heimila lítillega á síðustu þremur mánuðum og útlánareglur voru jafnframt rýmkaðar lítillega. Bankarnir gera ráð fyrir áframhaldandi, en hóflegri, aukningu í framboði húsnæðislána næstu sex mánuði. Þá telja þeir að samkeppni um útlán til heimila muni aukast.
Vextir óverðtryggðra útlána til heimila hækkuðu á síðustu þremur mánuðum í kjölfar hækkunar meginvaxta, þótt vaxtaálag hafi lækkað. Bankarnir gera ráð fyrir frekari hækkun vaxta bæði á óverðtryggðum og verðtryggðum íbúðalánum næstu sex mánuði, einkum vegna væntinga um hærri meginvexti og aukinn fjármögnunarkostnað.
Samkvæmt Peningamálum 2026/3 jókst útlánastofn lánakerfisins til heimila um 6,3% á milli ára á öðrum ársfjórðungi, sem var lítillega meiri vöxtur en á fjórðungunum þar á undan. Seðlabankinn bendir jafnframt á að hrein ný útlán til heimila hafi tekið lítillega við sér þegar leið á vorið eftir að hafa minnkað undir lok síðasta árs og í byrjun þessa árs.
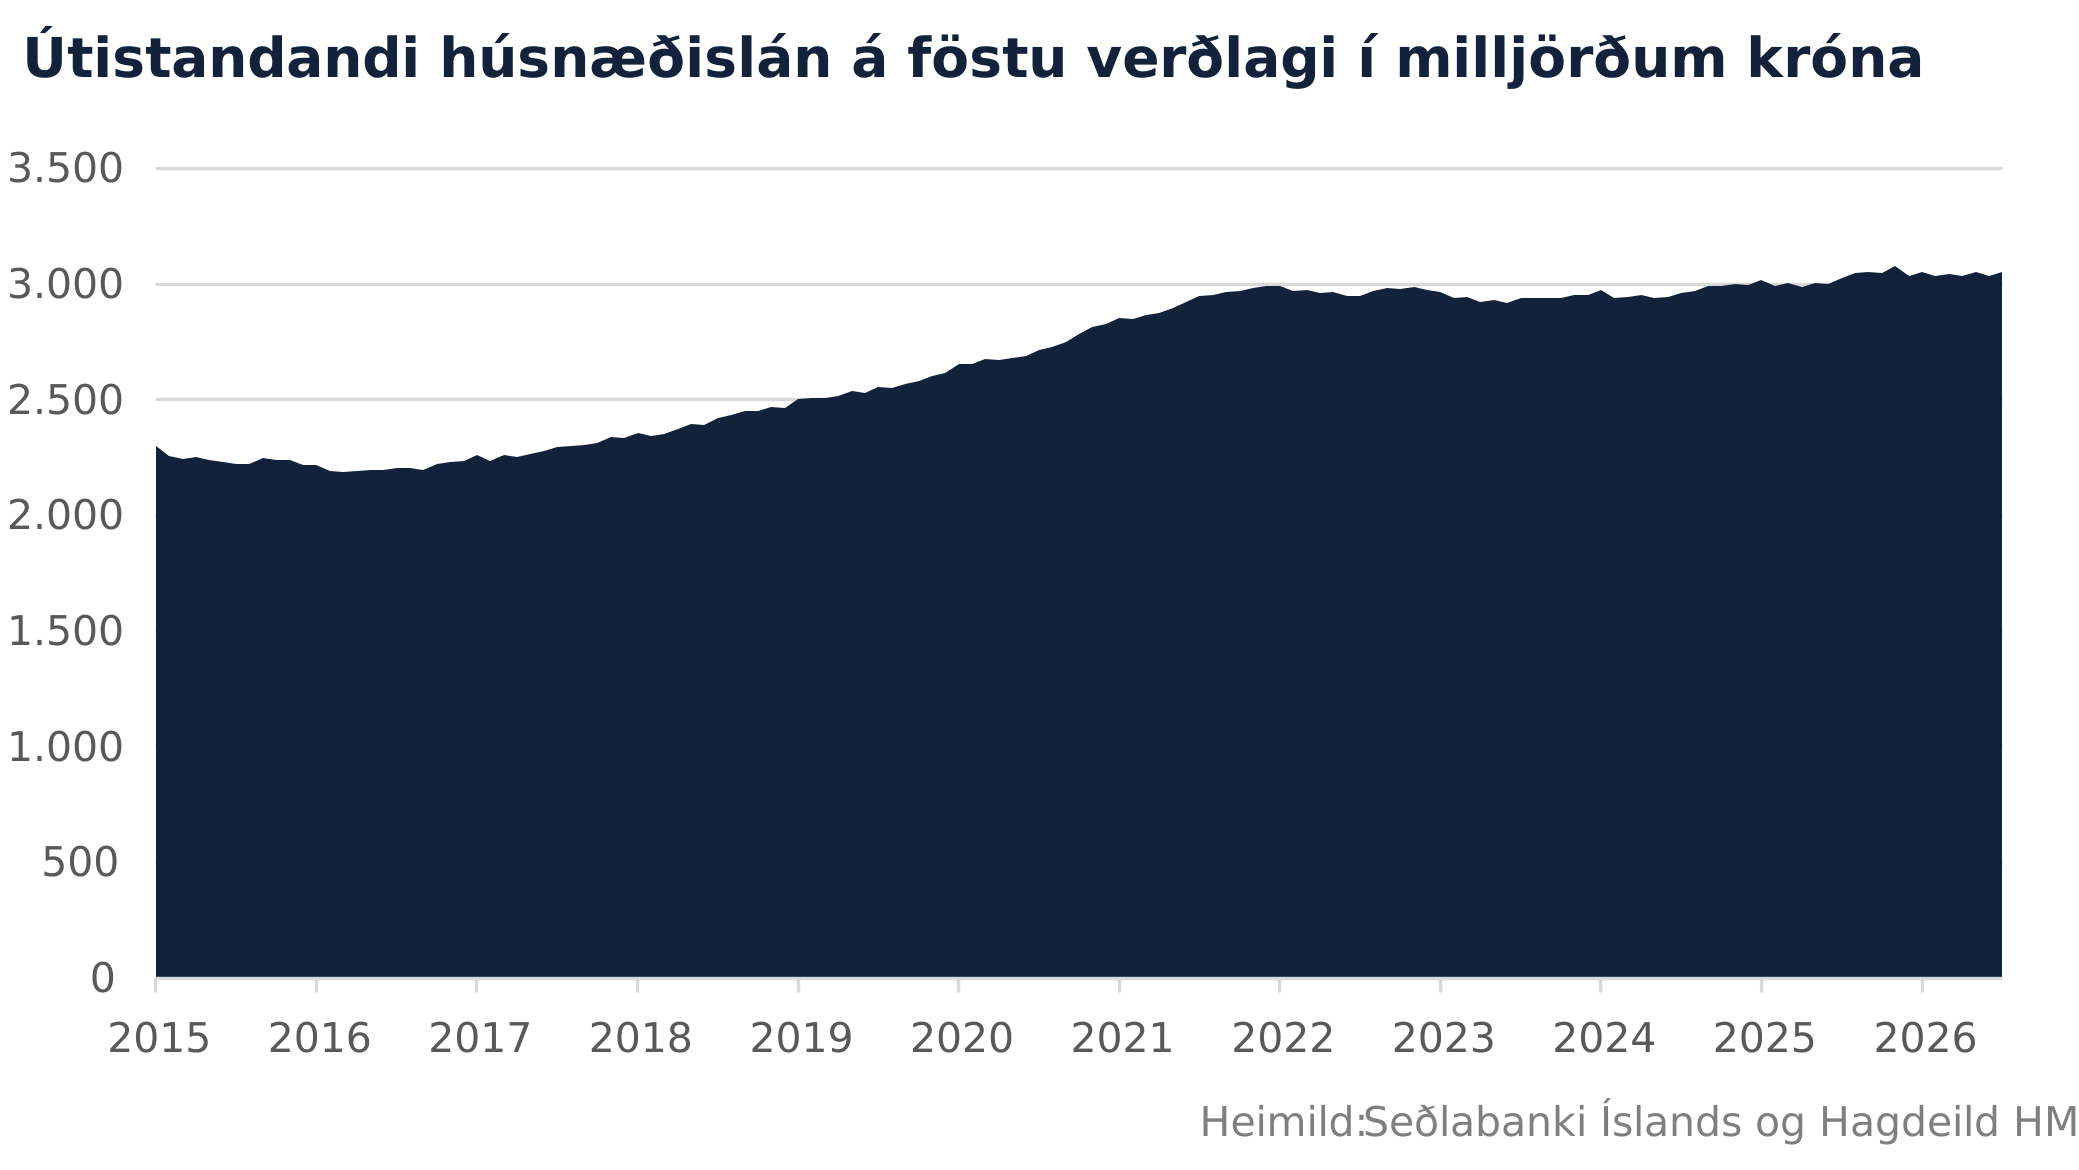
Útistandandi húsnæðislán námu um 3.047 milljörðum króna í júlí, samanborið við 2.870 milljarða króna í júlí í fyrra, og jukust því um 6,2% að nafnvirði á milli ára. Þegar tekið er tillit til verðlagsbreytinga var aukningin hins vegar aðeins 0,9%. Á föstu verðlagi hafa þau verið nokkuð stöðug frá árinu 2022, þrátt fyrir töluverða hækkun að nafnvirði á tímabilinu.
Í kjölfar þess að Seðlabankinn hækkaði meginvexti um 0,25 prósentustig hafa viðskiptabankarnir þrír hækkað vexti á húsnæðislánum. Breytilegir óverðtryggðir húsnæðislánavextir hækkuðu almennt um 0,25 prósentustig hjá bönkunum og hefur stýrivaxtahækkunin því að mestu skilað sér beint til lántakenda með slík lán. Breytingar á föstum vöxtum voru minni og mismunandi milli banka.
Landsbankinn hækkaði fasta óverðtryggða vexti til eins og þriggja ára um 0,20 og 0,10 prósentustig, en fimm ára vextir voru óbreyttir. Arion banki hækkaði fasta verðtryggða húsnæðislánavexti um 0,30 prósentustig, en Íslandsbanki tilkynnti ekki um breytingar á föstum húsnæðislánavöxtum.
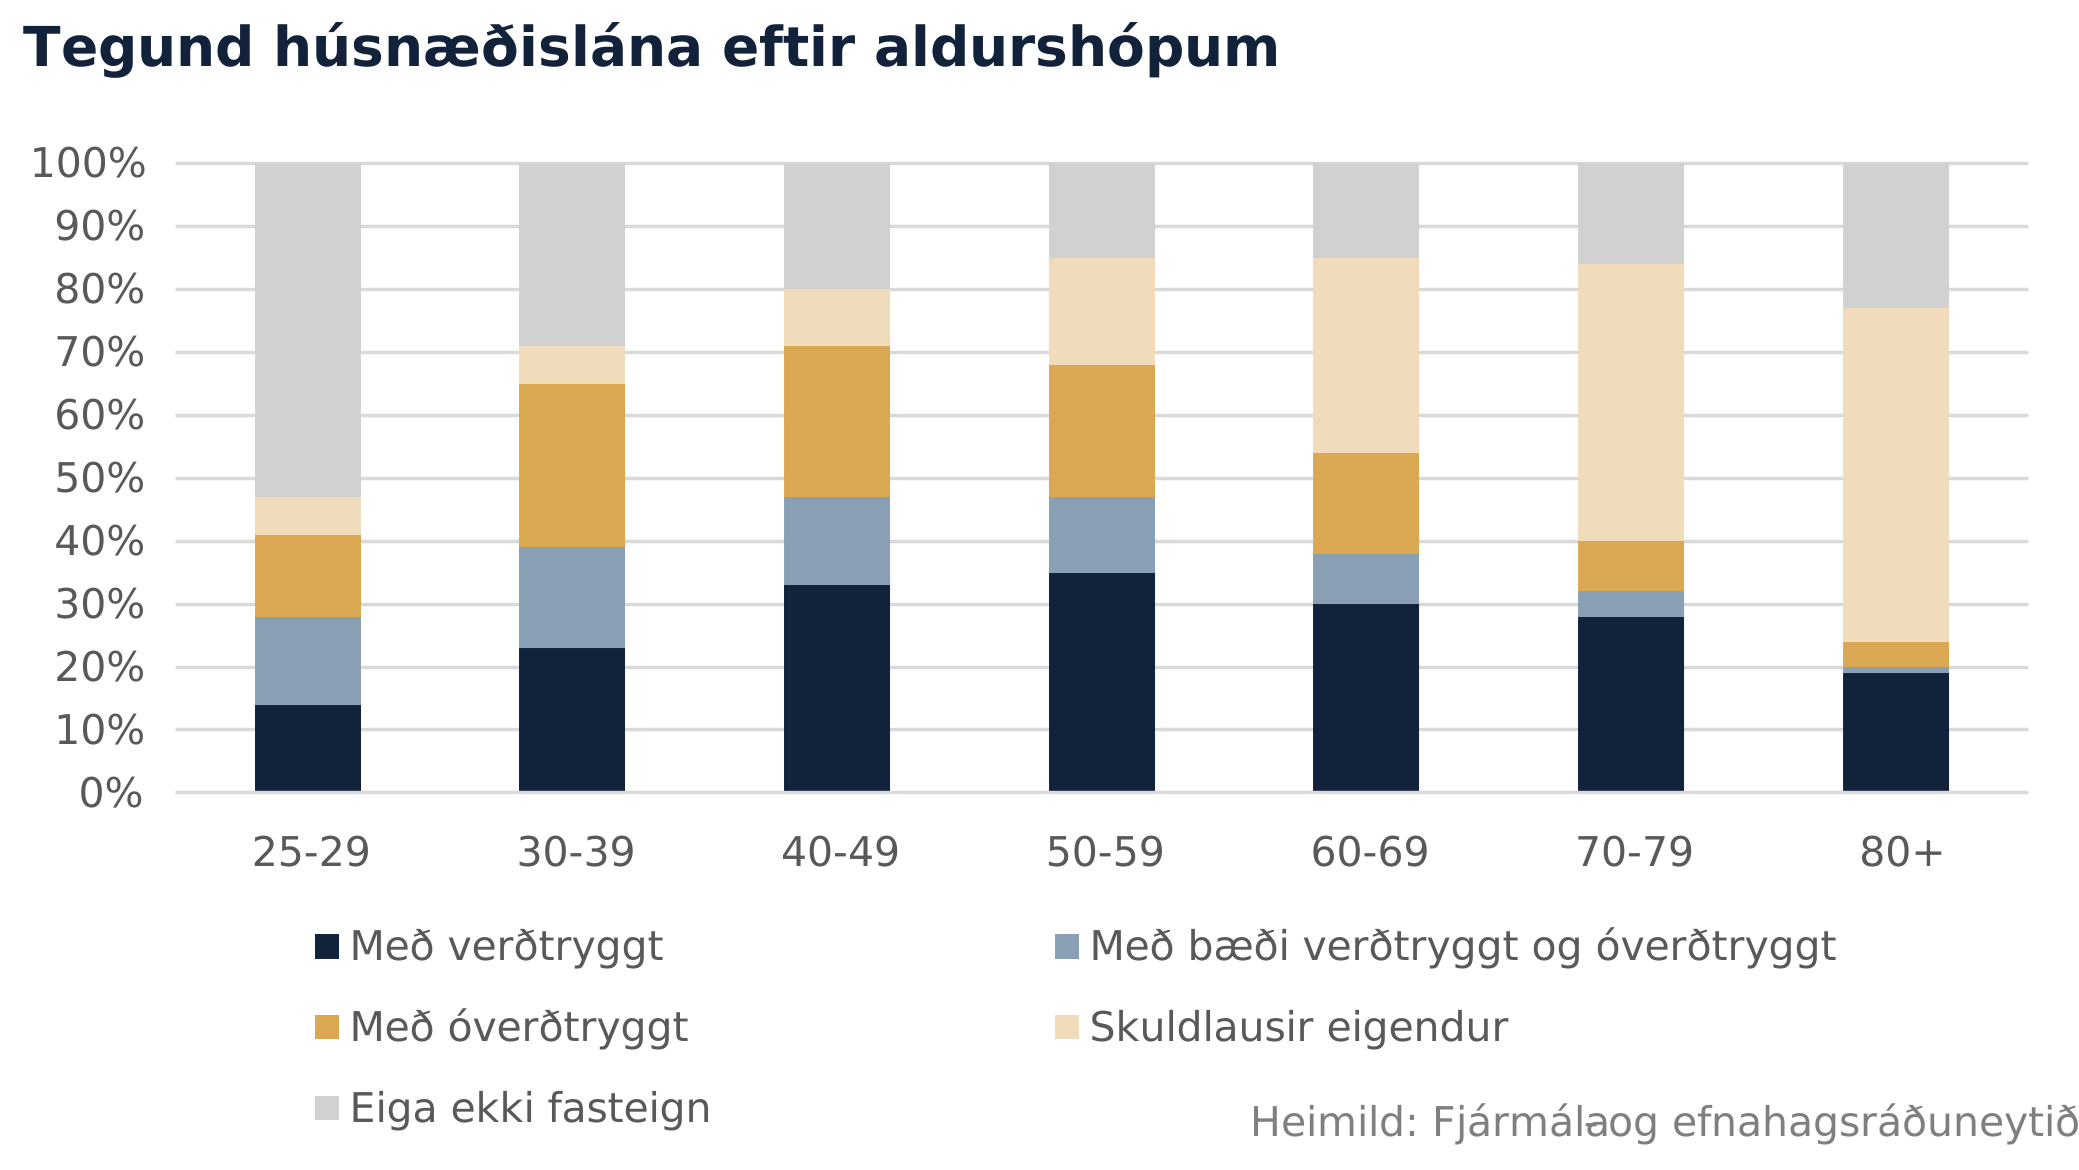
Húsnæðislán eru algeng meðal fasteignaeigenda langt fram eftir starfsævinni. Um 92% fasteignaeigenda á aldrinum 30–39 ára eru með húsnæðislán og hlutfallið er enn um 80% meðal 50–59 ára og tæplega 64% meðal 60–69 ára. Það er ekki fyrr en meðal 70–79 ára sem skuldlausir fasteignaeigendur verða fleiri en þeir sem eru með húsnæðislán. Jafnframt er blönduð fjármögnun áberandi hjá yngri lánþegum. Um þriðjungur 25–29 ára lánþega er bæði með verðtryggt og óverðtryggt húsnæðislán og um fjórðungur 30–39 ára lánþega.
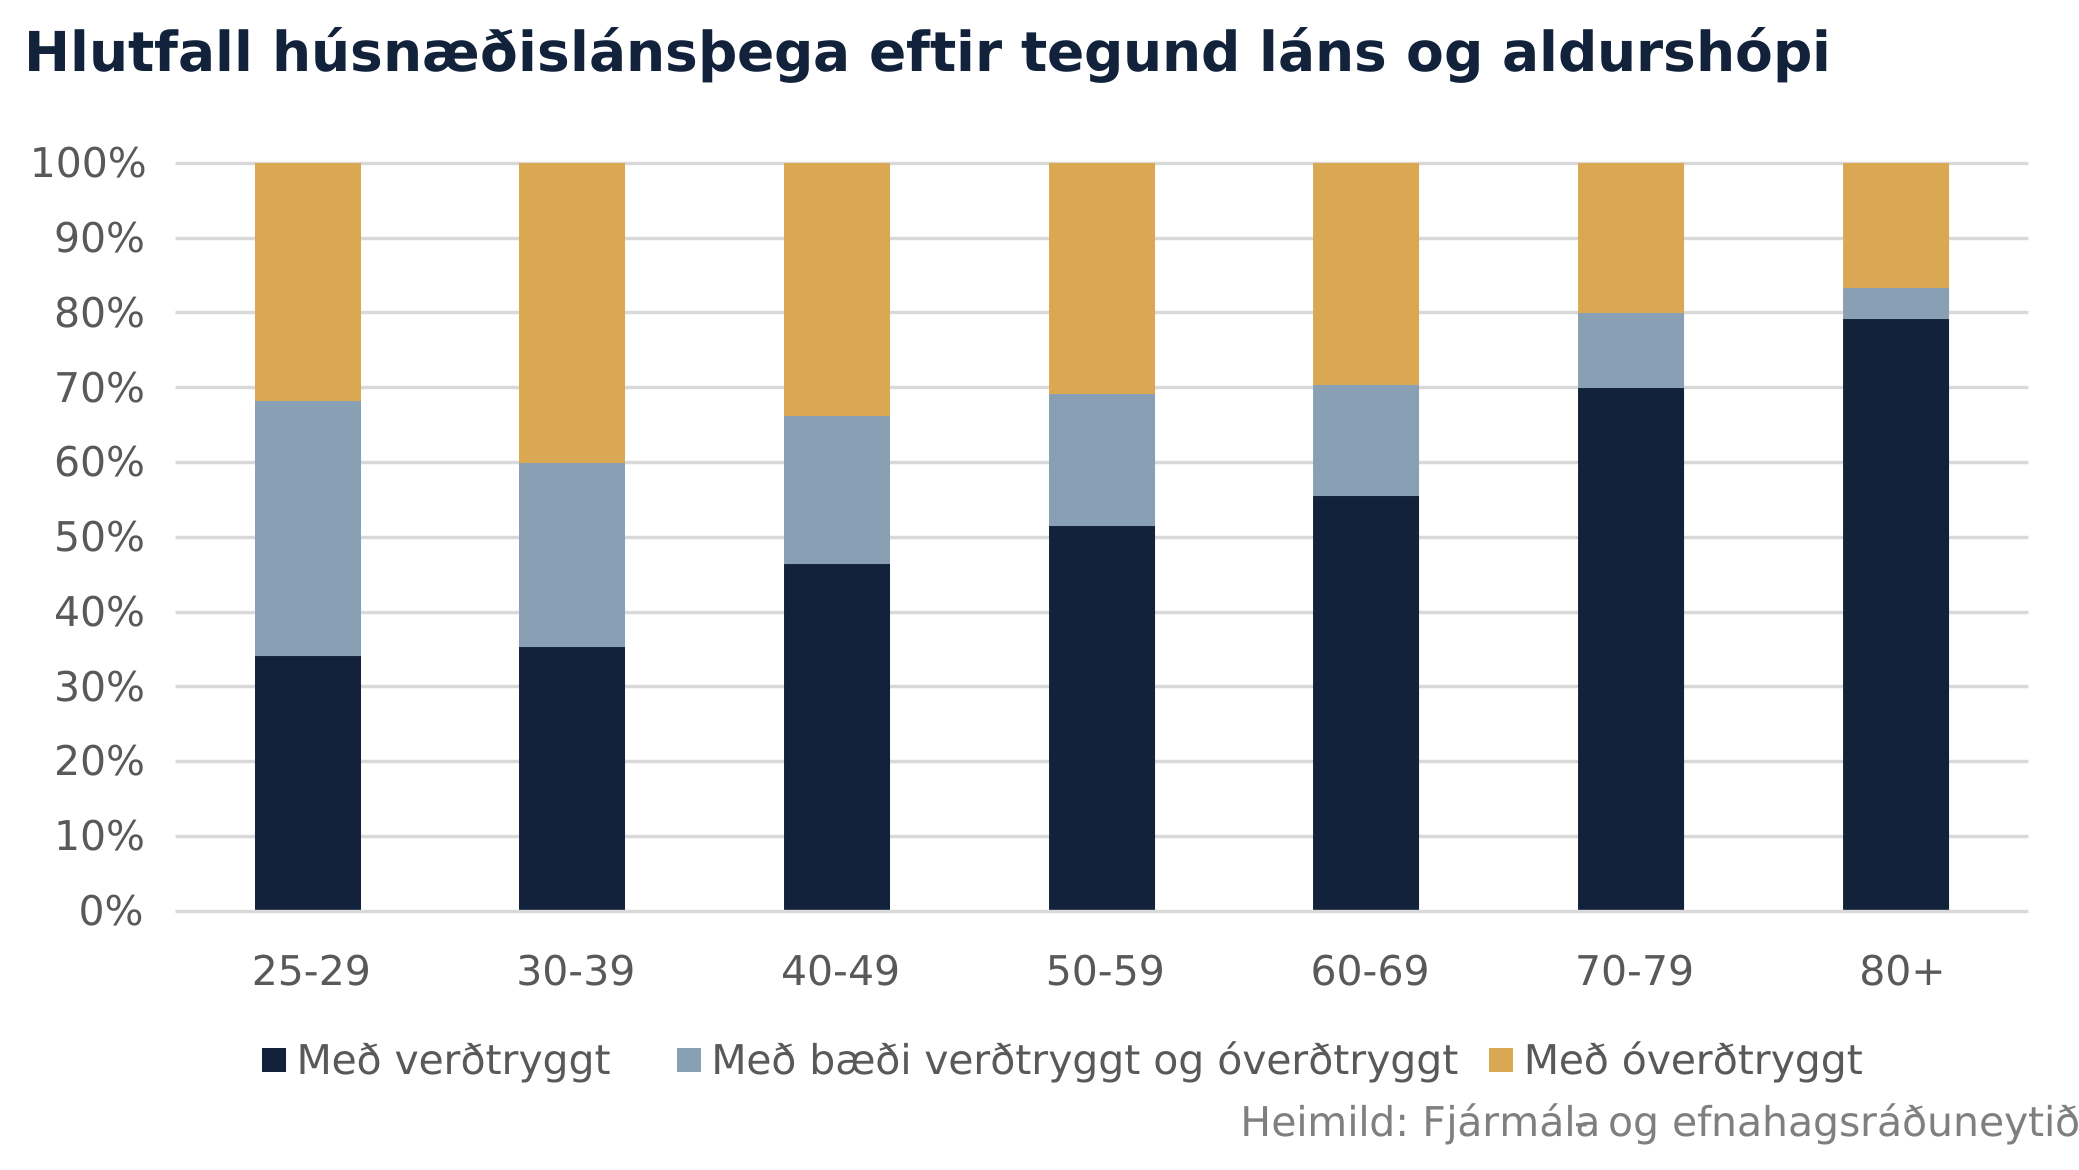
Verðtryggð lán eru jafnframt útbreidd meðal húsnæðislánþega í öllum aldurshópum. Meðal 25–29 ára lánþega eru um 68% með verðtryggt lán, ýmist eingöngu eða samhliða óverðtryggðu láni. Hlutfallið er 60% meðal 30–39 ára en hækkar síðan með aldri og er um 66% meðal 40–49 ára, 69% meðal 50–59 ára og 70% meðal 60–69 ára. Meðal 70–79 ára lánþega eru um 80% með verðtryggt lán og hlutfallið er rúm 80% meðal þeirra sem eru 80 ára og eldri.
Í fjárlagafrumvarpi fyrir árið 2027 er gert ráð fyrir 4,5 milljörðum króna í stofnframlög til uppbyggingar almennra íbúða. Það er lækkun um 3 milljarða króna frá yfirstandandi ári, þegar fjárheimildin nemur 7,5 milljörðum króna. Lækkunin er einnig töluverð miðað við síðustu fjármálaáætlun, þar sem áður hafði verið gert ráð fyrir 9,5 milljörðum króna í stofnframlög árið 2027.
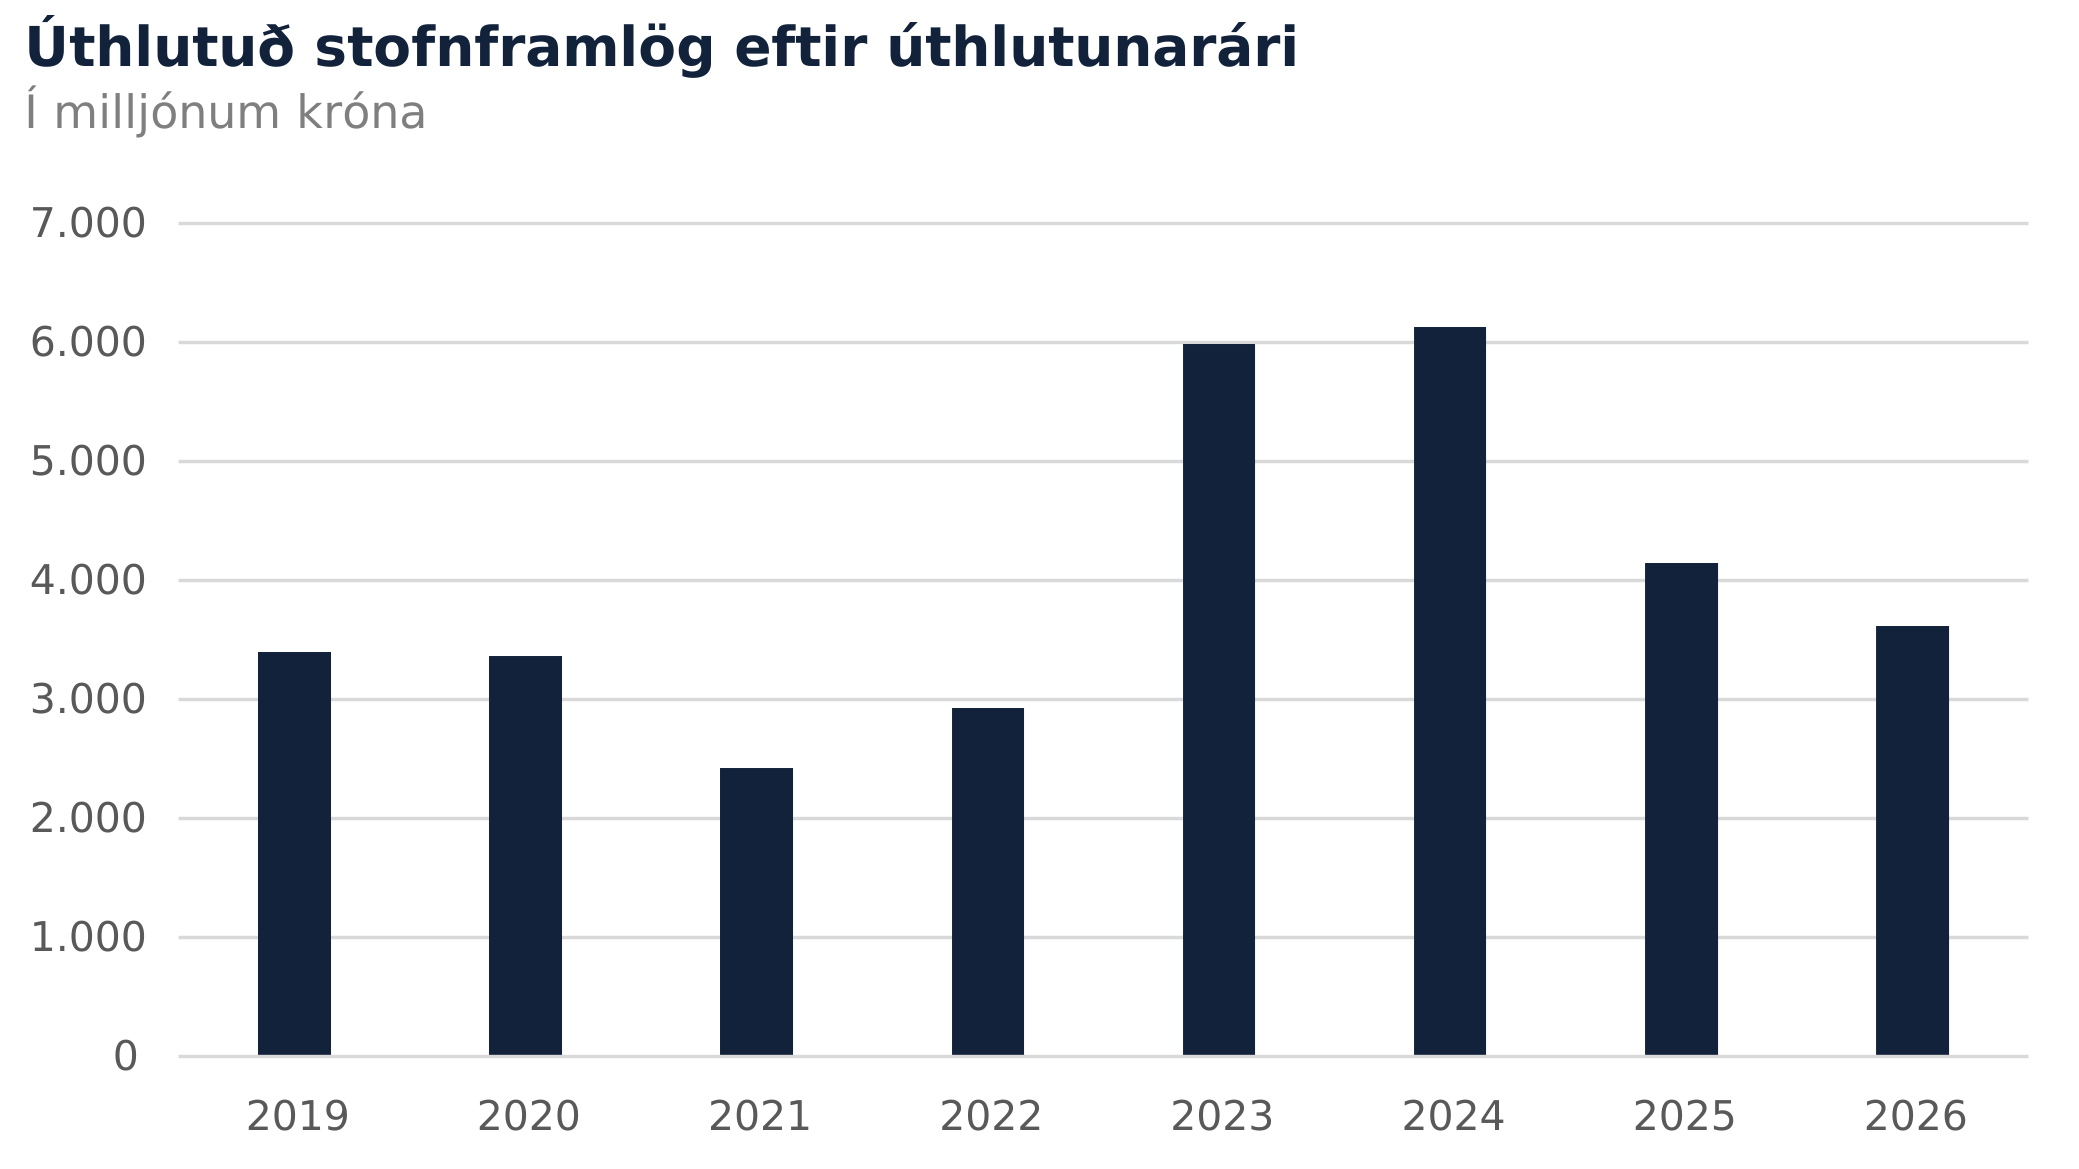
Úthlutanir stofnframlaga hafa sveiflast nokkuð síðustu ár. Á árunum 2019–2022 var að meðaltali úthlutað um 3 milljörðum króna á ári, en úthlutanir jukust í tæpa 6 milljarða króna árið 2023 og rúma 6,1 milljarða árið 2024. Árið 2025 drógust þær aftur saman og námu um 4,1 milljarði króna. Það sem af er árinu 2026 hefur um 3,6 milljörðum króna verið úthlutað, en frekari úthlutanir geta átt sér stað áður en árið er liðið.
Á móti er gert ráð fyrir áframhaldandi 5,5 milljarða króna lánsheimild vegna hlutdeildarlána. Heimildin var hækkuð úr 4 milljörðum í 5,5 milljarða króna árið 2026 samhliða breytingum á úrræðinu og var þá áætlað að fjárhæðin gæti staðið undir um 280–310 hlutdeildarlánum á ári. Eftirspurn eftir lánunum hefur verið mikil það sem af er þessu ári og hefur í einstaka mánuðum verið meiri en það fjármagn sem var til úthlutunar.
Jafnframt verða vaxtabætur felldar niður frá 1. janúar 2027. Áætlað er að niðurfellingin dragi úr útgjöldum ríkissjóðs um um 800 milljónir króna. Í greinargerð stjórnvalda hefur verið vísað til þess að húsnæðisstuðningur hafi á undanförnum árum í auknum mæli verið færður yfir í önnur úrræði, meðal annars hlutdeildarlán, húsnæðisbætur og stuðning við fyrstu kaupendur í gegnum séreignarsparnað.
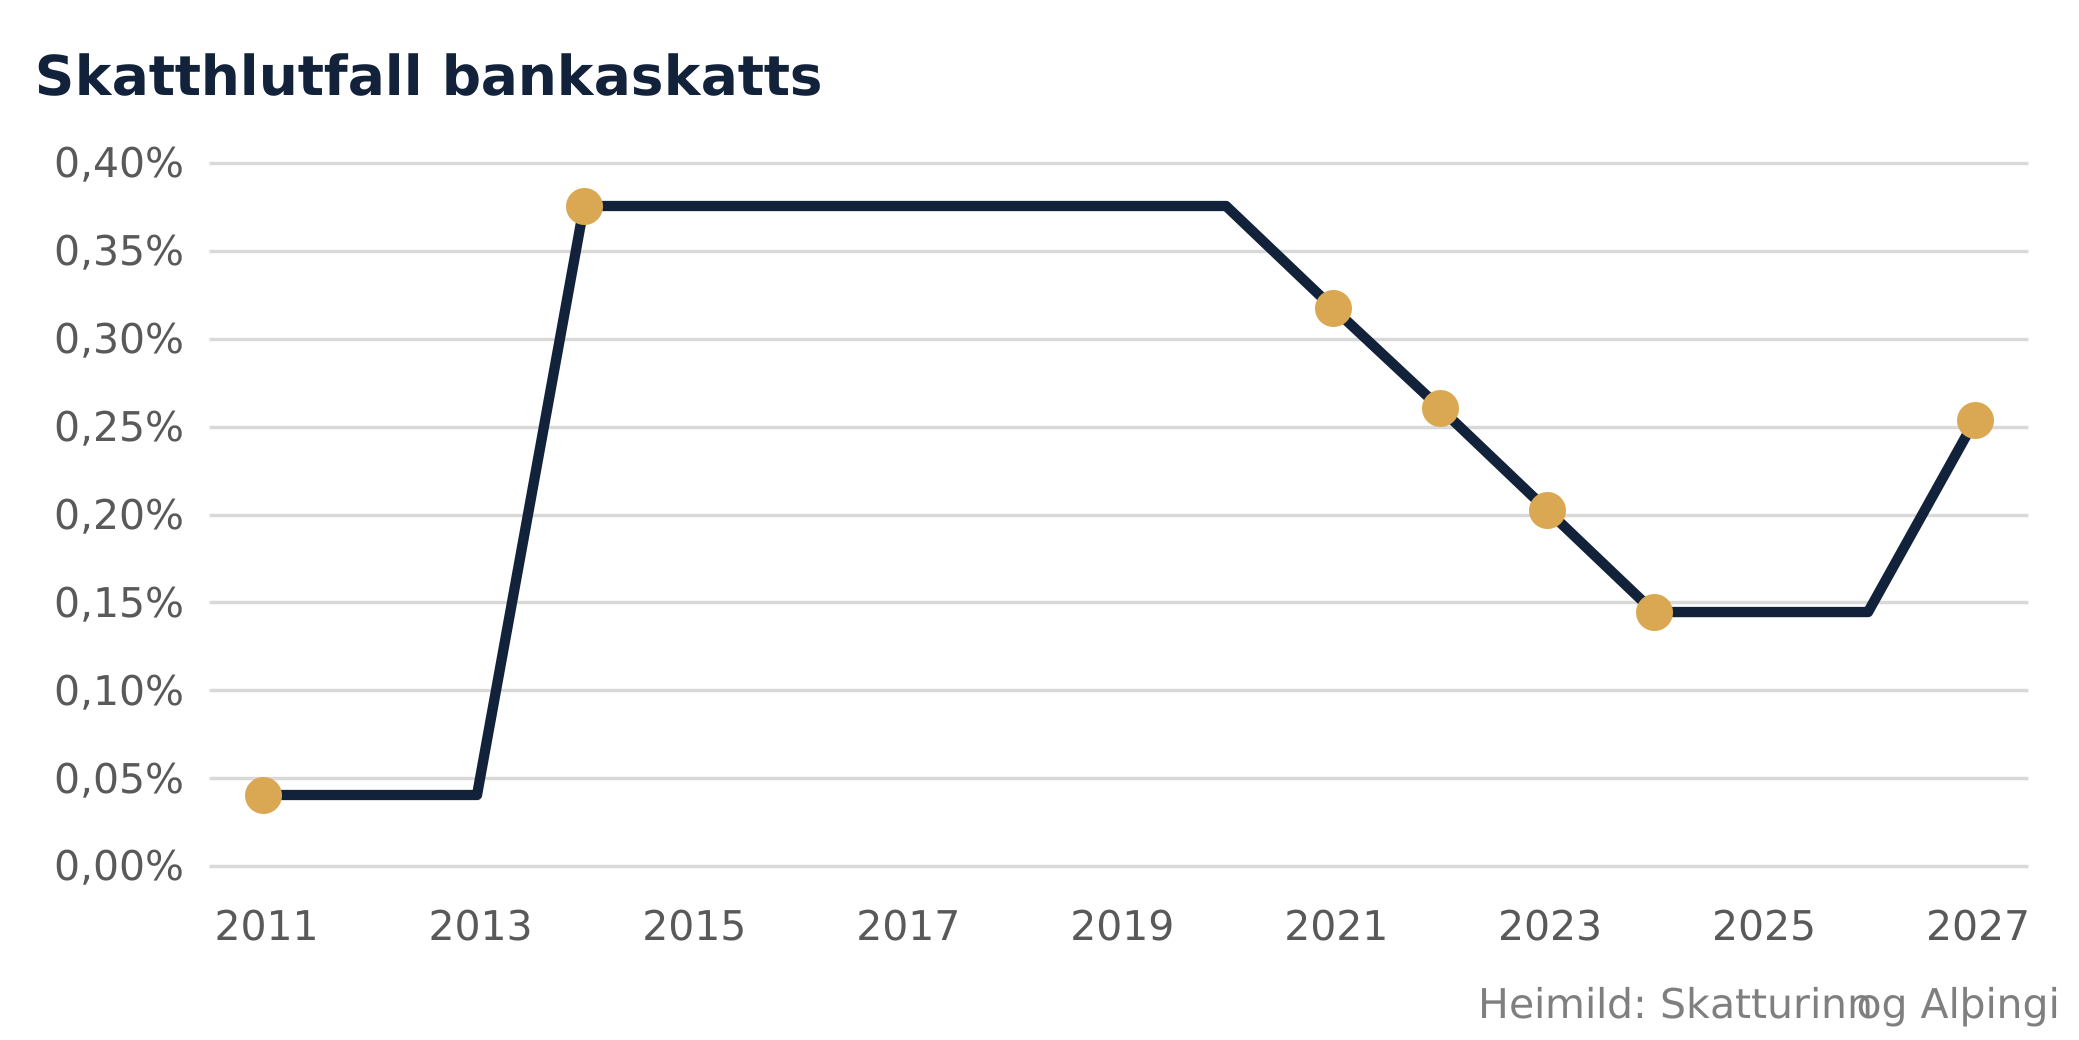
Í fjárlagafrumvarpi fyrir árið 2027 er lagt til að sérstakur skattur á fjármálafyrirtæki, svokallaður bankaskattur, hækki úr 0,145% í 0,254%. Skatturinn leggst á heildarskuldir fjármálafyrirtækja umfram 50 milljarða króna og er áætlað að hækkunin skili ríkissjóði um 6 milljörðum króna í viðbótartekjur á næsta ári.
Bankaskattinum var fyrst komið á í kjölfar fjármálahrunsins árið 2011. Samkvæmt lögum er tilgangur skattsins tvíþættur. Annars vegar á skatturinn að afla ríkissjóði tekna til að mæta kostnaðinum sem féll á ríkið vegna hrunsins. Hins vegar er skattinum ætlað að draga úr þeirri kerfisáhættu sem starfsemi fjármálafyrirtækja getur haft í för með sér og stuðla að minni áhættusækni þeirra.
Skatthlutfallið hefur breyst töluvert frá því að skatturinn var fyrst tekinn upp líkt og sjá má á myndinni hér að neðan.
Fyrirhuguð hækkun jafngildir um 75% hækkun skatthlutfallsins. Hlutfallið verður þó áfram um þriðjungi lægra en það sem gilti á árunum 2014-2020 og svipað því sem gilti við álagningu árið 2022.
Hækkun bankaskatts eykur kostnað þeirra fjármálafyrirtækja sem bera skattinn og kann því að hafa áhrif á verðlagningu útlána og innlána. Alþjóðagjaldeyrissjóðurinn hefur tekið saman niðurstöður rannsókna frá ýmsum löndum sem benda almennt til þess að bankaskattar geti leitt til hærri útlánsvaxta og dregið úr framboði lánsfjár. Hversu mikil áhrifin verða ræðst þó meðal annars af samkeppni á markaði, arðsemi bankanna og útfærslu skattsins.
Áhrifin á íslenska húsnæðislánamarkaðinn eru ekki sjálfgefin. Bankarnir geta tekið hluta kostnaðarins á sig með minni arðsemi og samkeppni um húsnæðislán getur takmarkað möguleika þeirra til að velta hækkuninni að fullu yfir á lántaka.
Þá skiptir einnig máli að lífeyrissjóðir bera ekki skattinn með sama hætti. Hækkunin gæti því, að öðru óbreyttu, haft áhrif á samkeppnisstöðu banka gagnvart lífeyrissjóðum á húsnæðislánamarkaði. Bankaskatturinn nær fyrst og fremst til viðskiptabanka, sparisjóða, lánafyrirtækja og annarra aðila sem hafa heimild til að taka við innlánum.
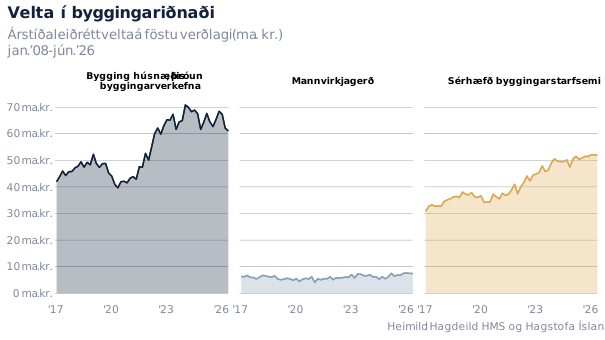
Velta í byggingarstarfsemi og mannvirkjagerð í maí og júní nam um 123,3 milljörðum króna og var um 4,2% meiri að nafnvirði en á sama tímabili í fyrra. Að teknu tilliti til verðlagsþróunar dróst veltan hins vegar saman um tæplega 1% á milli ára, en vísitala neysluverðs hækkaði um 5,2% á tímabilinu.
Velta í byggingarstarfsemi og mannvirkjagerð skiptist í þrjá flokka hjá Hagstofunni: byggingu húsnæðis, mannvirkjagerð og sérhæfða byggingarstarfsemi. Bygging húsnæðis er áfram stærsti undirflokkurinn og nam velta þar um 62,8 milljörðum króna í maí og júní, eða um 51% af heildarveltu greinarinnar. Sérhæfð byggingarstarfsemi nam tæplega 52,9 milljörðum króna og mannvirkjagerð um 7,7 milljörðum króna.
Velta í byggingu húsnæðis og þróun byggingarverkefna dróst saman um 0,5% að nafnvirði frá sama tímabili í fyrra. Þróunin var talsvert sterkari í öðrum undirflokkum, en velta í sérhæfðri byggingarstarfsemi jókst um 8,1% að nafnvirði og velta í mannvirkjagerð jókst um rúm 20% að nafnvirði.
Heildaraukning veltu í byggingarstarfsemi og mannvirkjagerð á milli ára var því alfarið borin uppi af aukinni veltu í mannvirkjagerð og sérhæfðri byggingarstarfsemi, á meðan velta í byggingu húsnæðis stóð í stað að nafnvirði og dróst saman að raunvirði.
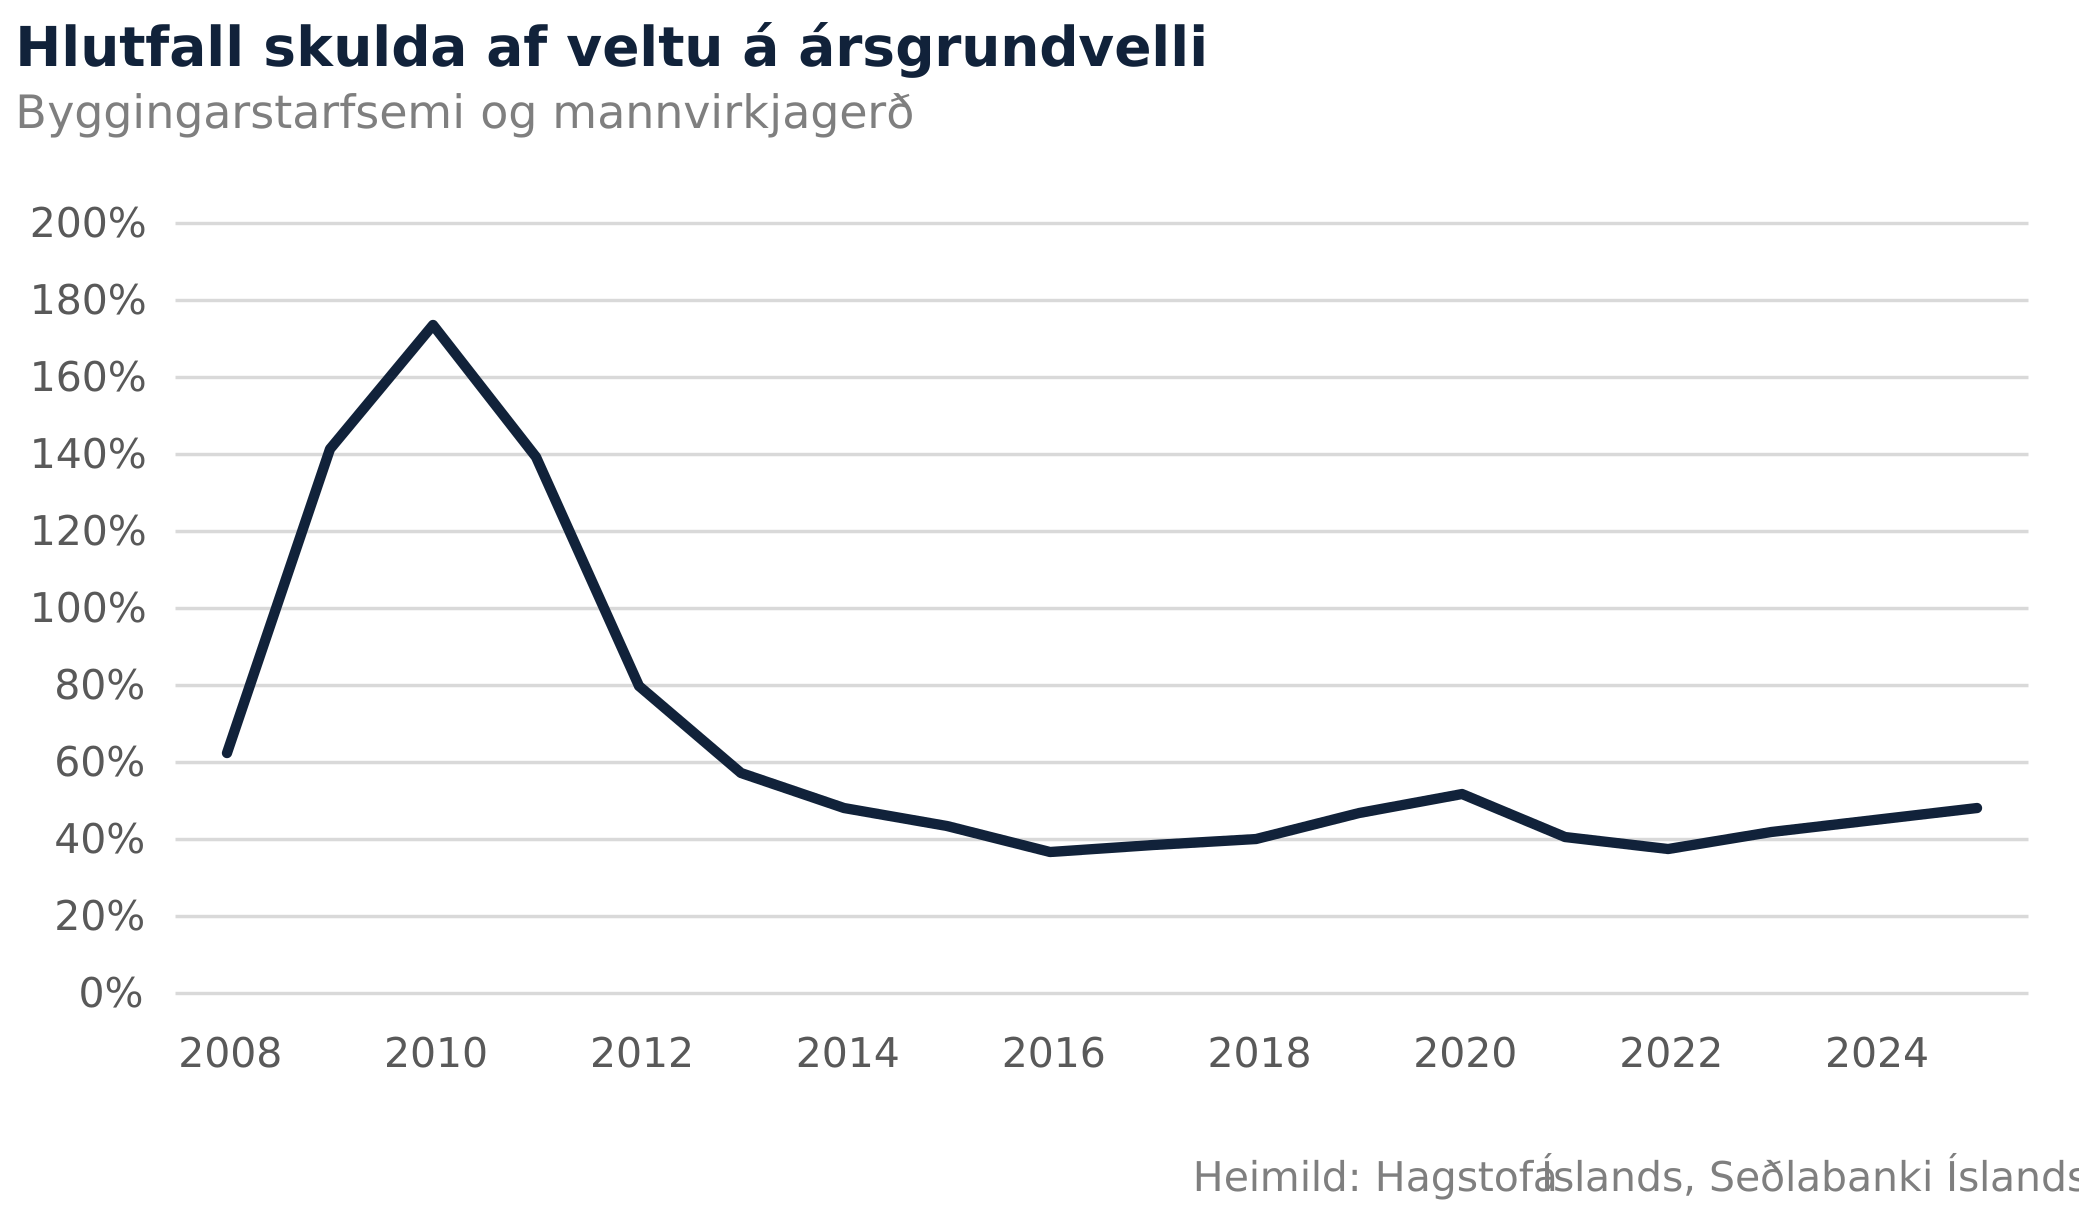
Meðalskuldir fyrirtækja í byggingarstarfsemi og mannvirkjagerð námu um 336 milljörðum króna árið 2025, en velta greinarinnar nam um 699 milljörðum króna sama ár. Skuldir námu því sem samsvarar um 48% af ársveltu greinarinnar, samanborið við 45% árið áður.
Hlutfall skulda af veltu hefur hækkað undanfarin þrjú ár. Það var 37,5% árið 2022, 41,9% árið 2023 og 45,1% árið 2024. Á milli áranna 2024 og 2025 jukust meðalskuldir um rúm 7% að raunvirði á meðan raunvelta jókst um tæplega 1%. Hlutfallið hækkaði því um þrjú prósentustig á milli ára.
Þrátt fyrir hækkun síðustu ára er hlutfallið ekki óvenjulega hátt þegar horft er lengra aftur. Það var til að mynda um 52% árið 2020 og mun hærra á árunum eftir fjármálahrunið. Þróunin síðustu ár sýnir þó að skuldir greinarinnar hafa vaxið hraðar en umsvif hennar.
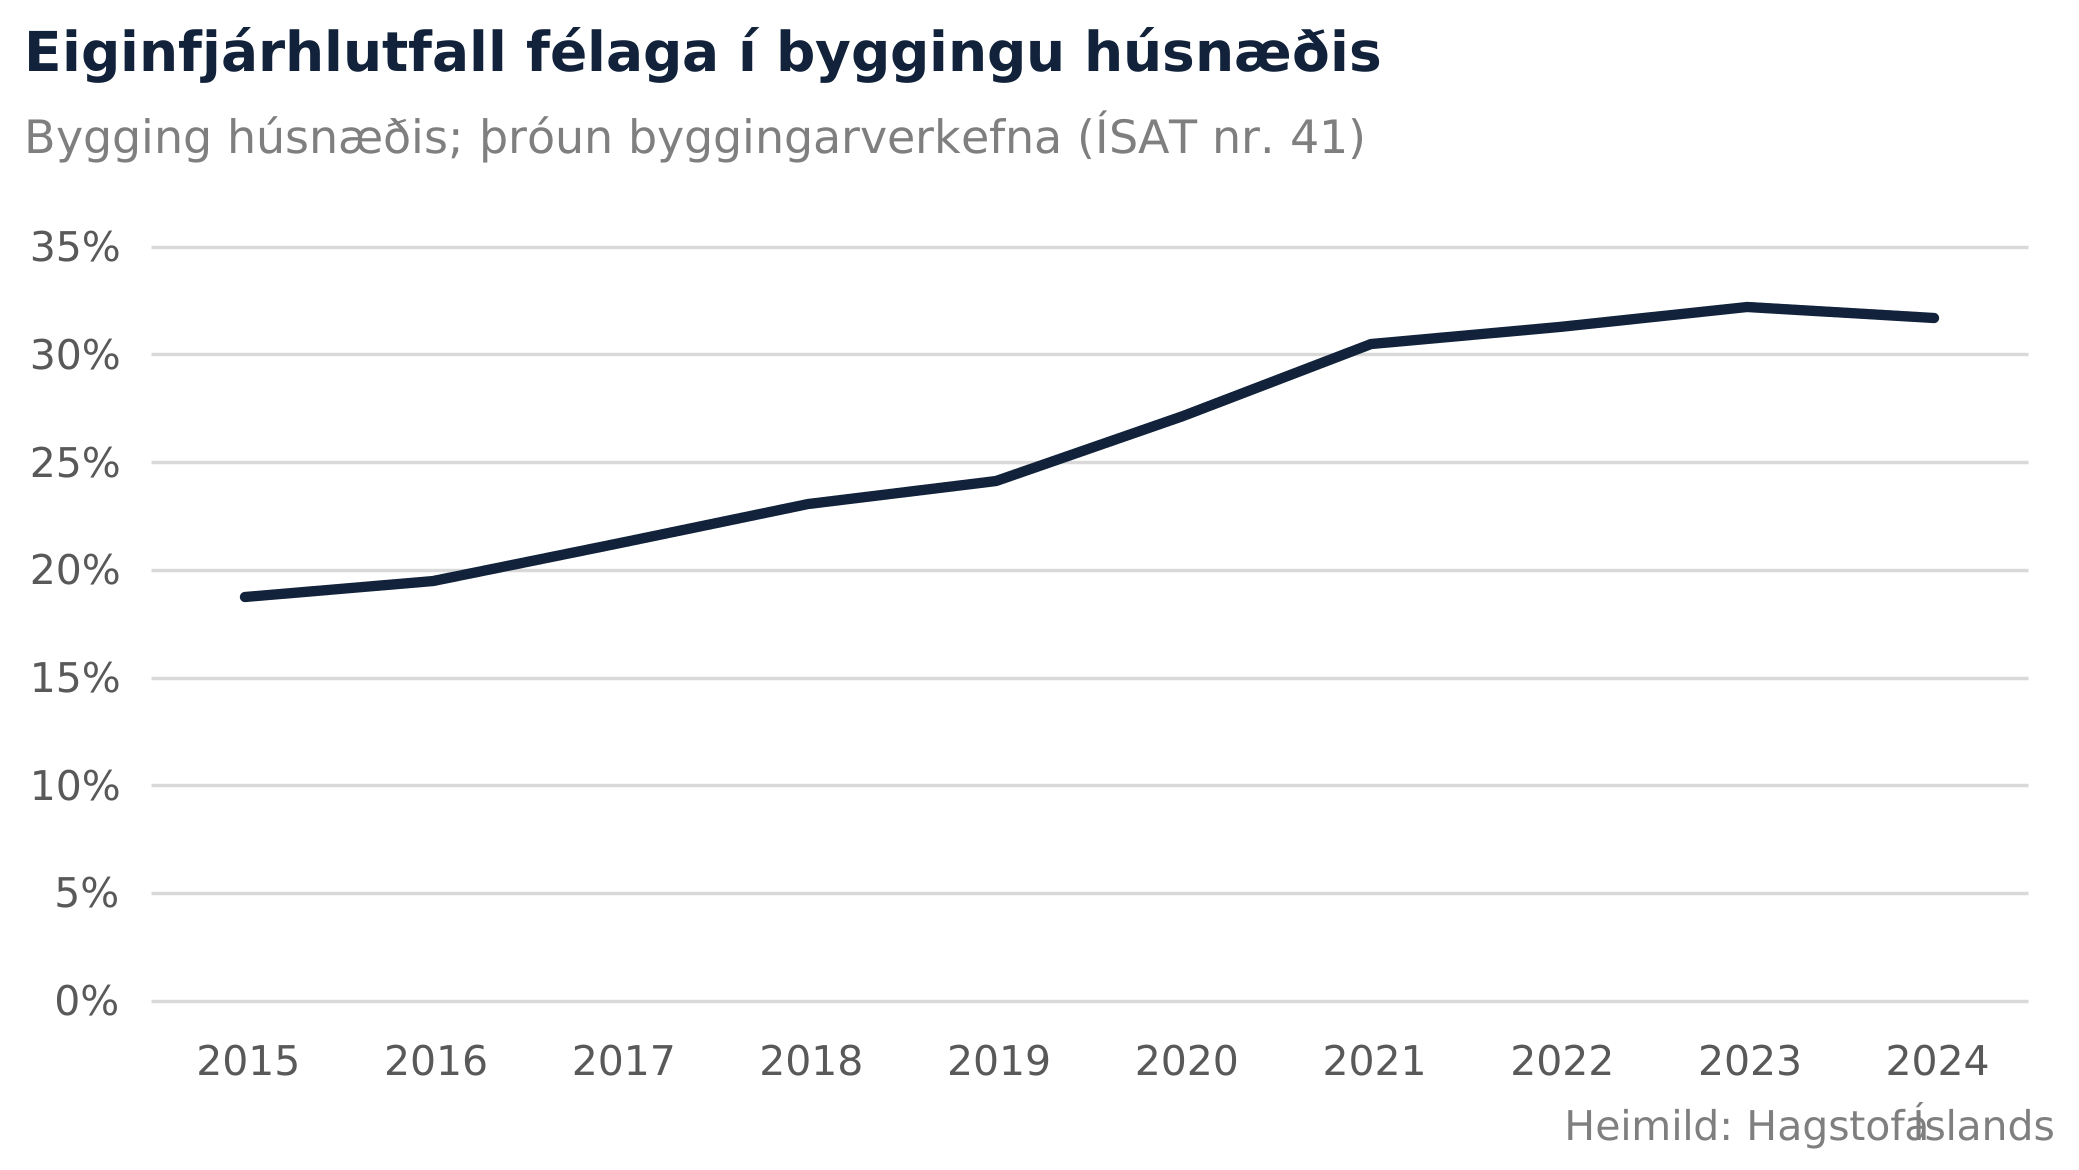
Eiginfjárstaða fyrirtækja í byggingu húsnæðis og þróun byggingarverkefna hefur styrkst verulega á síðustu árum. Eiginfjárhlutfall fyrirtækja í atvinnugreininni, þ.e. eigið fé sem hlutfall af heildareignum, var 31,7% árið 2024, samanborið við 18,8% árið 2015. Hlutfallið hefur því hækkað um tæp 13 prósentustig á tímabilinu.
Eiginfjárhlutfallið hækkaði nokkuð stöðugt á tímabilinu. Það fór yfir 20% árið 2017, yfir 25% árið 2020 og yfir 30% árið 2021. Hlutfallið náði 32,2% árið 2023, því hæsta á tímabilinu, áður en það lækkaði lítillega í 31,7% árið 2024. Þrátt fyrir þá lækkun var eiginfjárstaðan árið 2024 því töluvert sterkari en hún var fyrir áratug síðan.
Eigið fé fyrirtækjanna nam um 245 ma.kr. árið 2024, samanborið við um 36 ma.kr. árið 2015, á verðlagi hvers árs. Gögnin ná til fyrirtækja í ÍSAT-flokki 41 sem skila skattframtali.
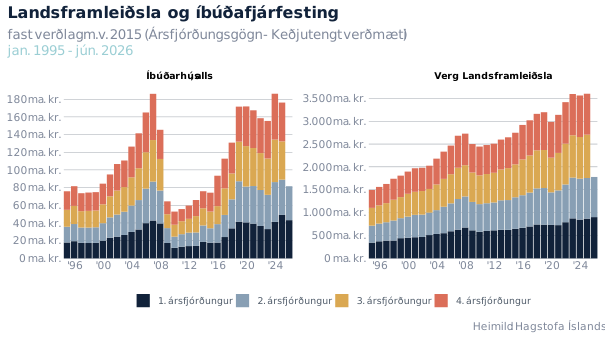
Íbúðafjárfesting dróst saman um 3,7% að raunvirði á öðrum ársfjórðungi samanborið við sama tímabil í fyrra, samkvæmt nýjum tölum Hagstofu Íslands. Til samanburðar dróst íbúðafjárfesting saman um 12,1% á milli ára á fyrsta ársfjórðungi.
Íbúðafjárfesting hefur nú dregist saman á milli ára fimm ársfjórðunga í röð. Samdrátturinn hófst á öðrum ársfjórðungi í fyrra eftir mikinn vöxt á árinu 2024, en íbúðafjárfesting jókst þá um 19,4% á milli ára. Þróunin undanfarna ársfjórðunga hefur því einkennst af samdrætti eftir mikinn vöxt árin þar á undan.
Sé horft til fyrri helmings ársins í heild var íbúðafjárfesting 8,3% minni að raunvirði en á sama tímabili í fyrra og 5,5% minni en á fyrri helmingi ársins 2024. Hún var þó 13,6% meiri en á sama tímabili árið 2023. Þrátt fyrir samdrátt síðustu missera var íbúðafjárfesting á fyrri helmingi ársins 2026 því svipuð og að meðaltali á sama tímabili árin 2019 til 2025.
Í nýjustu þjóðhagsspá Seðlabankans, sem birt var í ágúst síðastliðnum, er gert ráð fyrir að íbúðafjárfesting dragist saman um 3,3% á árinu í heild. Bankinn gerir hins vegar ráð fyrir að íbúðafjárfesting aukist um 3% á næsta ári.
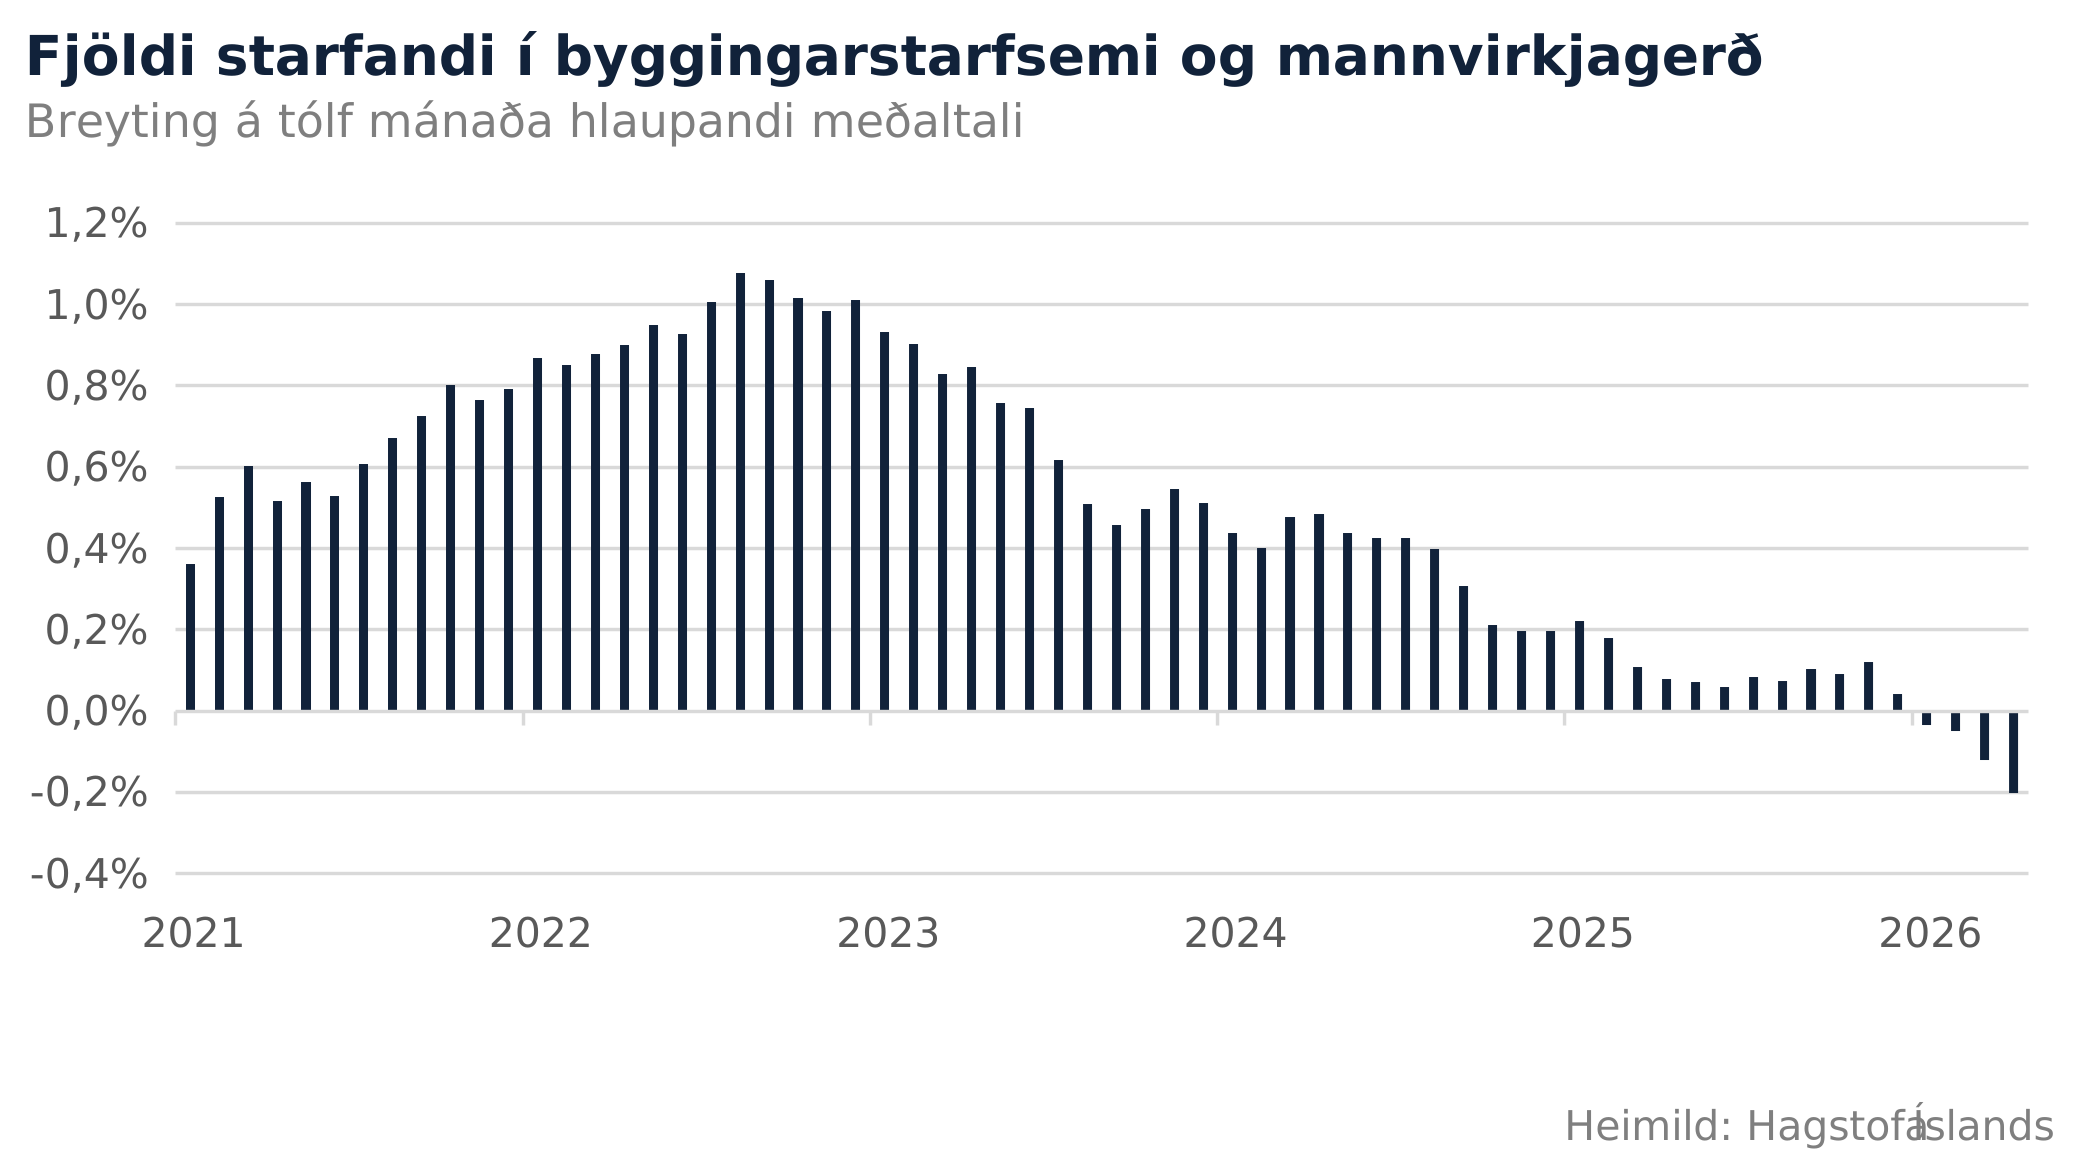
Í júlí voru um 19.600 starfandi í byggingarstarfsemi og mannvirkjagerð, eða um 2,3% færri en í júlí í fyrra. Starfandi hefur fækkað á milli ára síðustu mánuði og hefur samdrátturinn aukist eftir því sem liðið hefur á árið. Í júní nam fækkunin um 1,4% á milli ára og um 0,6% í maí.
Þróunin sést einnig þegar horft er til tólf mánaða hlaupandi meðaltals, sem jafnar út árstíðasveiflur í fjölda starfandi. Meðaltalið hækkaði samfellt frá apríl 2021 fram í mars 2026, eða í tæp fimm ár. Í apríl síðastliðnum snerist þróunin hins vegar við og hefur tólf mánaða meðaltalið lækkað lítillega síðan. Þótt breytingin sé enn lítil markar hún viðsnúning eftir langt tímabil samfelldrar fjölgunar starfandi í greininni.
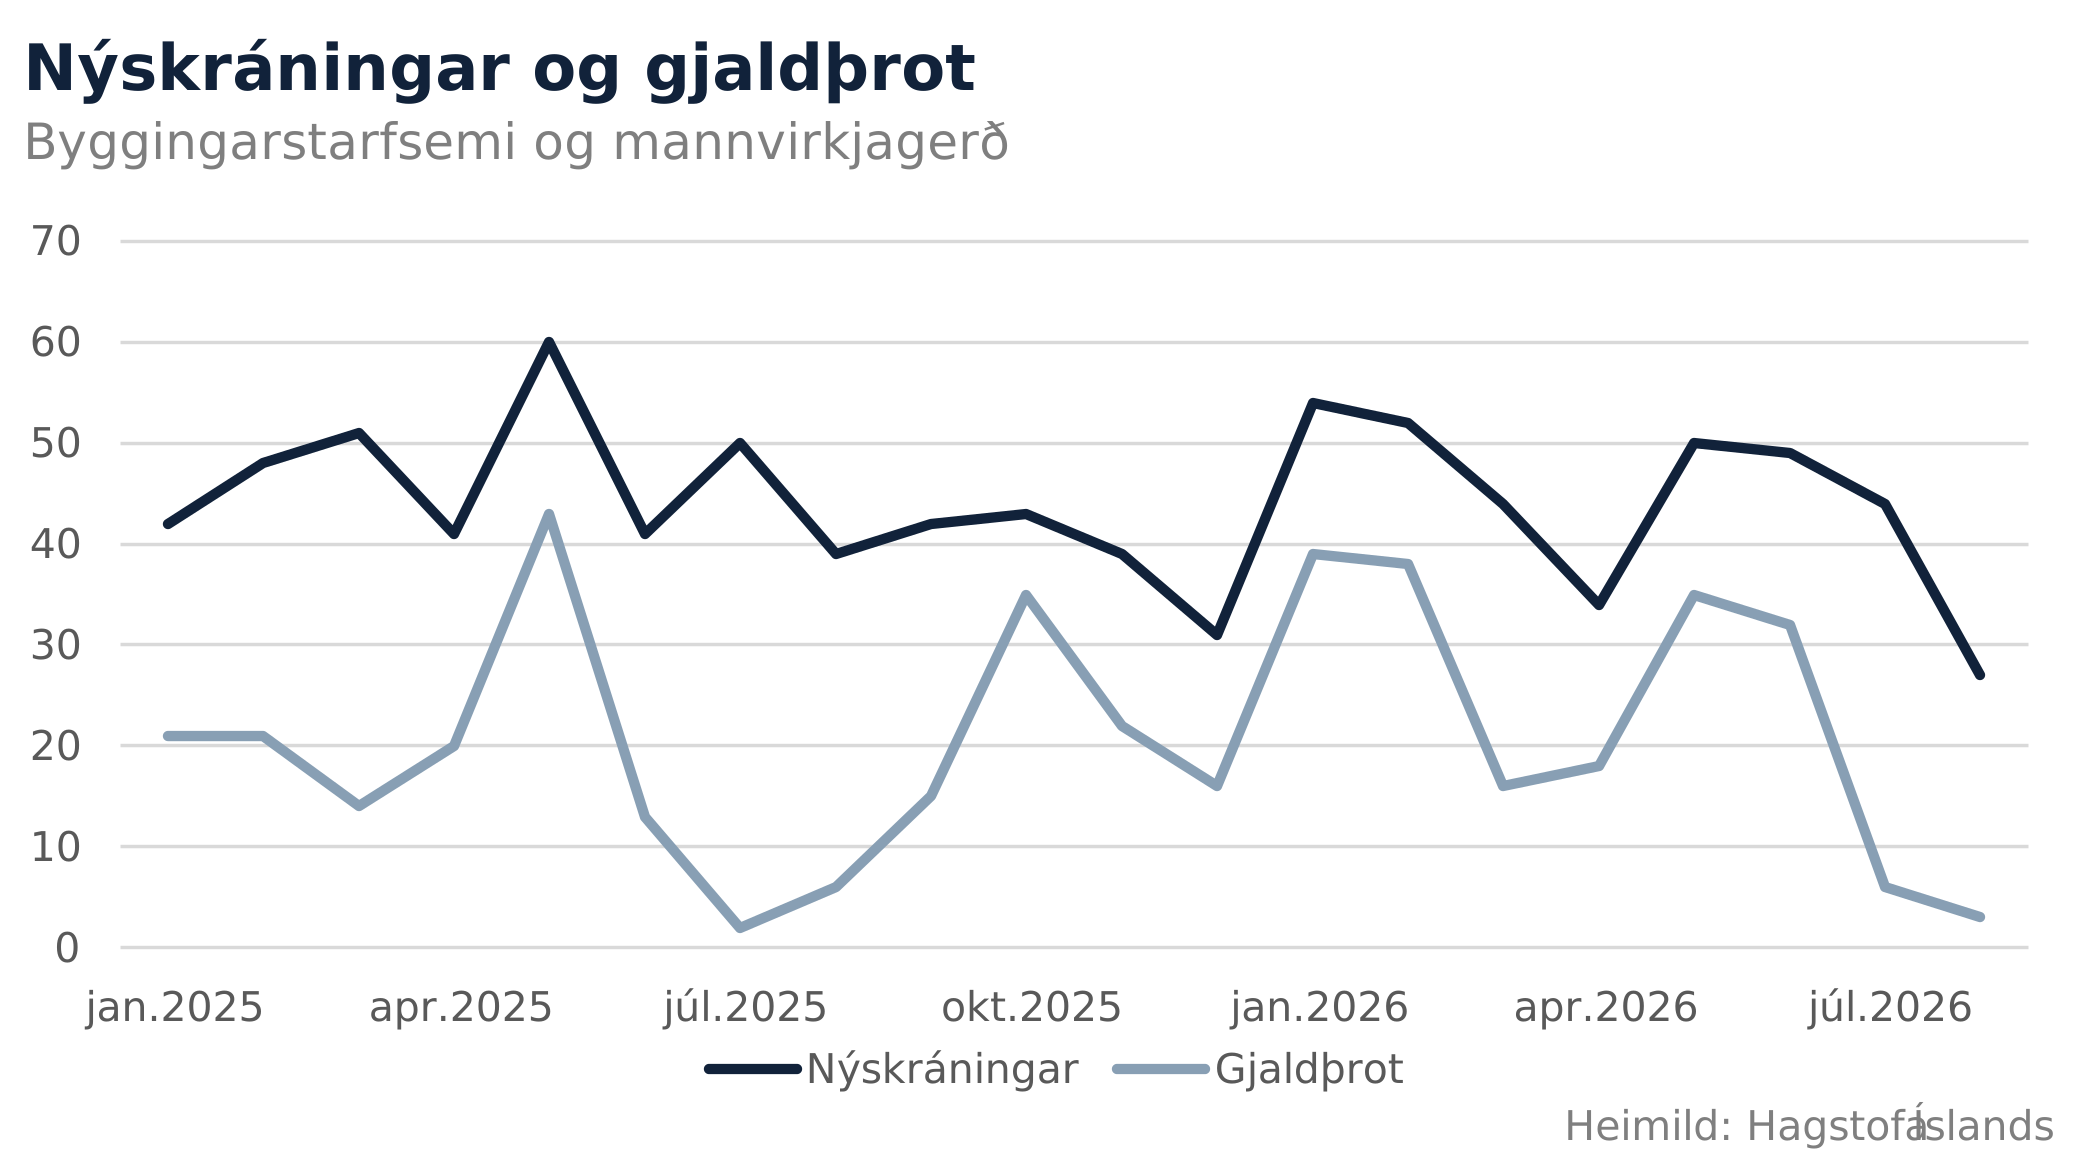
Í júlí og ágúst urðu alls níu fyrirtæki í byggingarstarfsemi og mannvirkjagerð gjaldþrota og 71 fyrirtæki var nýskráð í greininni. Gjaldþrot eru almennt fá yfir sumarmánuðina og sveiflast mánaðartölur því talsvert.
Á fyrstu átta mánuðum ársins hafa alls 187 fyrirtæki í greininni orðið gjaldþrota, eða um 26% allra fyrirtækja sem urðu gjaldþrota á tímabilinu. Hlutfallið var 23,7% á árinu 2025, 27,1% árið 2024 og 24,7% árið 2023. Til samanburðar var hlutfallið 16,7% árið 2021 og hefur því hlutur byggingarstarfsemi í gjaldþrotum almennt verið hærri undanfarin ár.
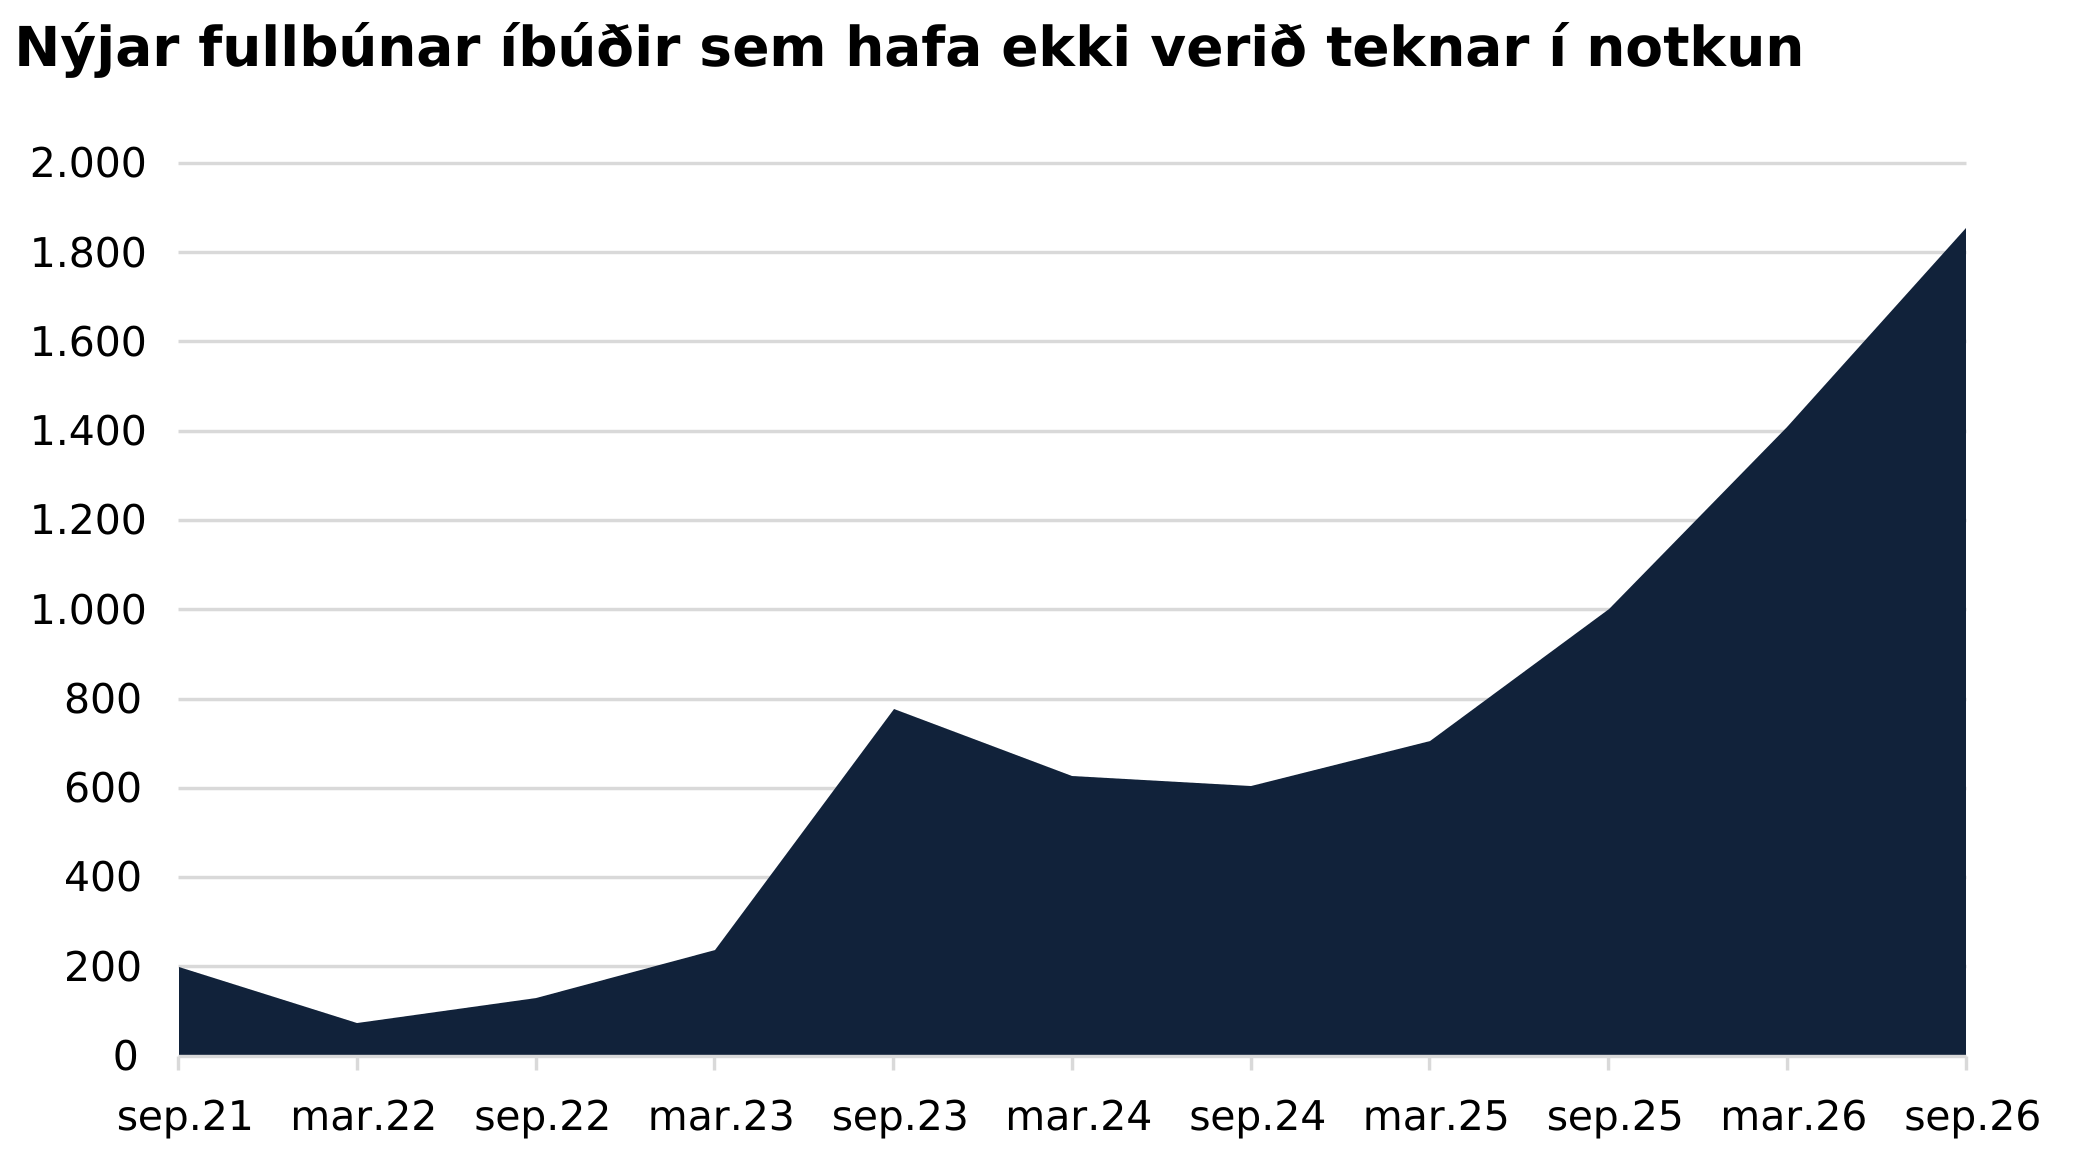
HMS hefur lokið septembertalningu á íbúðum í byggingu. Talningin sýnir að fullbúnum íbúðum sem ekki hafa verið teknar í notkun heldur áfram að fjölga. Alls eru tæplega 1.900 nýjar íbúðir sem eru fullbúnar en ekki teknar í notkun sem er 32% fjölgun frá því í marstalningu fyrr á árinu og 85% fjölgun frá því í septembertalningu fyrir ári síðan.
Á sama tíma sýna niðurstöðurnar að íbúðum í virkri uppbyggingu fækkar frá síðustu talningu. Þá hafa einnig orðið töluverðar breytingar á dreifingu íbúða eftir framvindu og svæðum, auk þess sem dregið hefur úr fjölda nýrra framkvæmda.
Niðurstöður septembertalningarinnar verða kynntar nánar á opnum fundi í húsakynnum HMS þriðjudaginn 22. september næstkomandi.

